

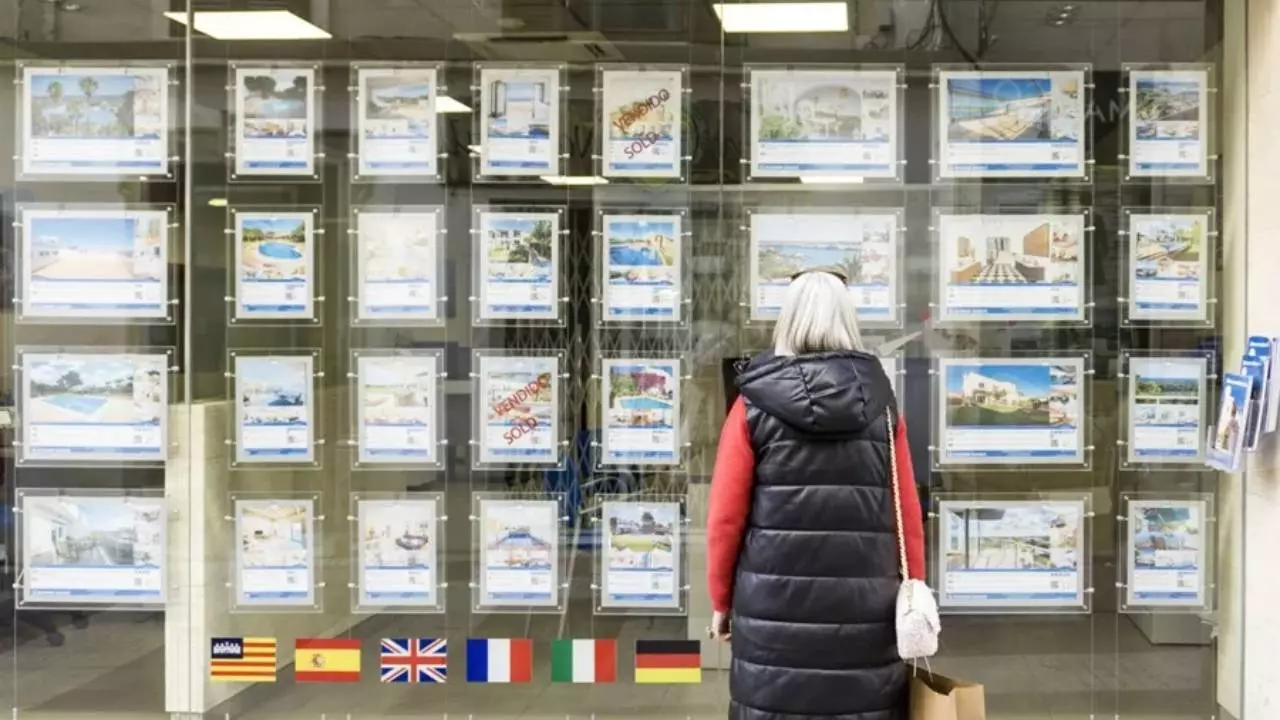


La próxima declaración de la Renta llegará con un cambio importante para los ciudadanos que viven de alquiler. El nuevo decreto de vivienda ha recuperado una deducción por alquiler de carácter estatal que permitirá desgravar el 10% de las cantidades pagadas por la vivienda habitual, con un beneficio fiscal que puede alcanzar los 1.163 euros en los casos que cumplan todos los requisitos.
La medida está dirigida a contribuyentes cuya base imponible en el IRPF sea inferior a 33.007,20 euros anuales. Este límite no debe confundirse directamente con el salario bruto: la base imponible es una magnitud fiscal que se calcula atendiendo a las rentas y ajustes previstos en el impuesto. Por tanto, dos personas con un sueldo bruto similar podrían encontrarse en situaciones distintas al aplicar la nueva deducción por alquiler.
El cambio se incorporó mediante el Real Decreto-ley 29/2026, publicado en el Boletín Oficial del Estado el pasado 7 de octubre y en vigor desde el día 8. La norma modifica la Ley del IRPF y devuelve al sistema una bonificación estatal por vivienda arrendada que había desaparecido para los nuevos contratos desde 2015.
Hasta 1.163 euros de deducción por alquiler
El cálculo es relativamente sencillo para los contribuyentes con menor base imponible. Quienes no superen los 23.007,20 euros anuales podrán aplicar la deducción por alquiler sobre una base máxima de 11.630 euros. Al ser la deducción del 10%, el beneficio fiscal máximo será de 1.163 euros.
Para aprovechar toda esa cantidad habría que haber pagado al menos 11.630 euros de alquiler dentro del periodo que resulte fiscalmente computable. Esa cifra equivale, como referencia, a unos 969 euros mensuales durante doce meses. Si el alquiler satisfecho es inferior, la deducción será también menor: un contribuyente que pudiera computar 8.000 euros tendría una rebaja de 800 euros.
La situación cambia progresivamente cuando la base imponible supera los 23.007,20 euros. Entre esa cantidad y los 33.007,20 euros, la base máxima de la deducción por alquiler se va reduciendo. La ley establece una fórmula que resta a los 11.630 euros iniciales el resultado de multiplicar por 1,163 la diferencia entre la base imponible del contribuyente y 23.007,20 euros.
Así, cuanto más se acerque el contribuyente al límite de 33.007,20 euros, menor será la cantidad que podrá desgravar. A partir de ese nivel de base imponible, la nueva deducción estatal desaparece.
No hay límite de edad para beneficiarse
Uno de los elementos más relevantes de la nueva deducción por alquiler es que la norma estatal no establece un requisito general de edad. No está reservada únicamente a menores de 30 o 35 años, como ocurre con algunas ayudas y deducciones autonómicas, sino que su principal filtro es económico.
Sí existe, sin embargo, una condición patrimonial relevante. Durante al menos la mitad del periodo impositivo, ni el contribuyente ni los miembros de su unidad familiar pueden ser propietarios de la totalidad de otra vivienda o titulares de un derecho real de uso o disfrute sobre una casa situada a menos de 50 kilómetros de la vivienda alquilada.
La norma contempla una excepción cuando exista una resolución administrativa o judicial que impida utilizar esa otra vivienda como residencia. El objetivo es impedir que la deducción por alquiler beneficie de forma general a contribuyentes que disponen de otra vivienda cercana que podrían utilizar como domicilio.
España recupera una deducción que desapareció en 2015
El cambio supone recuperar una figura fiscal que llevaba más de una década prácticamente cerrada a los nuevos inquilinos. La deducción estatal por vivienda habitual alquilada fue suprimida con efectos desde el 1 de enero de 2015. Desde entonces solo podían seguir aplicándola determinados contribuyentes acogidos al régimen transitorio por contratos anteriores a esa fecha.
Aquel sistema permitía deducir el 10,05% del alquiler a contribuyentes con una base imponible inferior a 24.107,20 euros. El nuevo modelo amplía el umbral hasta los 33.007,20 euros, fija el porcentaje en el 10% y eleva hasta 11.630 euros la base máxima para las rentas más bajas.
La recuperación de la deducción por alquiler puede tener un alcance considerable. Un estudio del Ministerio de Consumo elaborado junto al CSIC sitúa a los inquilinos en torno al 20,8% de la población española y al 20,2% de los hogares. No todos tendrán derecho a la nueva ventaja fiscal, ya que deberán cumplir los requisitos de renta y patrimonio, pero el universo potencial se cuenta por millones.
La medida todavía debe superar un último obstáculo
La principal cautela es política y jurídica. El Gobierno ya había aprobado una deducción similar a finales de septiembre dentro de otro decreto de vivienda, pero aquella norma fue derogada por el Congreso el 2 de octubre. Pocos días después, el Ejecutivo recuperó la medida dentro del Real Decreto-ley 29/2026.
Este segundo decreto está actualmente en vigor, pero deberá ser convalidado para mantener definitivamente sus efectos. La disolución de las Cortes por las elecciones generales obliga a que el trámite se produzca en la Diputación Permanente. Hasta que se complete ese proceso, existe por tanto una incertidumbre que afecta también a la nueva deducción por alquiler.
La norma vigente cambia, en cualquier caso, el escenario fiscal de los inquilinos. Si supera la convalidación, Hacienda volverá a permitir que ciudadanos con contratos actuales puedan reducir su IRPF por el alquiler de su vivienda habitual, algo que había quedado restringido desde 2015. Para quienes tengan una base imponible de hasta 23.007,20 euros y suficiente gasto en alquiler, el ahorro fiscal podrá alcanzar los 1.163 euros.