

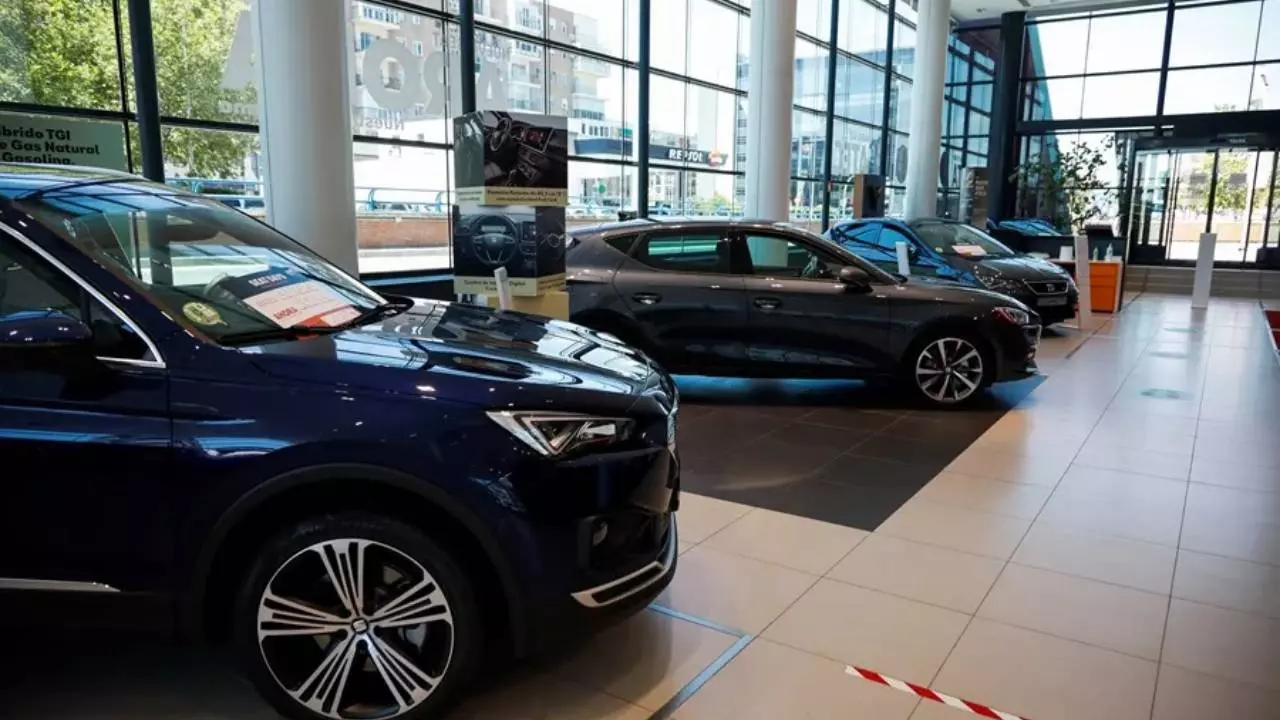


El calendario empieza a correr para quienes estén pensando en cambiar de coche antes de terminar el año. La deducción por comprar un coche eléctrico mantiene como fecha límite el próximo 31 de diciembre de 2026 y permite reducir la factura del IRPF hasta un máximo de 3.000 euros. A falta de una nueva prórroga, el incentivo fiscal desaparecerá para las nuevas operaciones que se realicen a partir de 2027.
La deducción está recogida en la Ley del IRPF y permite descontar el 15% del valor de adquisición de determinados vehículos eléctricos nuevos. La base máxima es de 20.000 euros, de manera que el beneficio fiscal puede alcanzar los 3.000 euros cuando se cumplen todos los requisitos.
No todos los compradores recibirán automáticamente esa cantidad. La deducción por comprar un coche eléctrico depende del precio del vehículo y de las ayudas públicas que se hayan recibido o se vayan a recibir. Además, el automóvil debe cumplir los requisitos técnicos y económicos establecidos por la normativa estatal de incentivos a la movilidad eléctrica.
Dos maneras de llegar a tiempo antes del 31 de diciembre
La normativa establece dos vías para acogerse a la deducción. La primera consiste en comprar el vehículo y conseguir que sea matriculado por primera vez en España a nombre del contribuyente antes del 31 de diciembre de 2026. En ese caso, el beneficio fiscal se aplicará en la declaración correspondiente al ejercicio en el que se haya producido la matriculación.
Pero existe una segunda posibilidad especialmente relevante para quienes encarguen ahora un coche y tengan que esperar varios meses para recibirlo. La deducción por comprar un coche eléctrico también puede aplicarse cuando, antes de que termine 2026, se entregue al vendedor una cantidad a cuenta equivalente como mínimo al 25% del valor de adquisición.
En este segundo supuesto no es necesario que el coche esté entregado antes de Nochevieja. Hacienda permite completar el pago y adquirir el vehículo antes de que termine el segundo periodo impositivo posterior al del anticipo. Si el comprador alcanza ese 25% durante 2026, tendrá hasta el 31 de diciembre de 2028 para terminar de pagar y adquirir el automóvil.
La deducción se aplicará, sin embargo, en el ejercicio en el que la cantidad entregada a cuenta alcance ese mínimo del 25%. Esta alternativa puede resultar especialmente relevante ante los plazos de entrega de determinados modelos.
El ahorro máximo es de 3.000 euros
El cálculo de la deducción por comprar un coche eléctrico parte de una base máxima de 20.000 euros. Sobre esa cantidad se aplica un 15%, lo que deja un ahorro fiscal máximo de 3.000 euros.
Por ejemplo, si la base computable de un vehículo fuese de 18.000 euros, el contribuyente podría deducirse 2.700 euros. Si alcanzase o superase los 20.000 euros, el máximo seguiría siendo 3.000 euros, ya que la cantidad que exceda ese límite no genera una deducción adicional.
Existe además una letra pequeña importante: las ayudas públicas recibidas para comprar el coche deben descontarse del valor utilizado para calcular la deducción. Si un automóvil cuesta 22.000 euros y recibe una subvención pública de 4.000 euros, la base resultante sería de 18.000 euros y la deducción alcanzaría 2.700 euros.
No sirve cualquier coche eléctrico
La deducción por comprar un coche eléctrico se limita a vehículos nuevos incluidos en determinadas categorías. Entre ellos figuran turismos M1, cuadriciclos ligeros y pesados y determinadas motocicletas. Los modelos deben ser elegibles conforme al programa estatal de ayudas a la movilidad eléctrica vigente en el momento de la matriculación o del pago a cuenta.
También pueden entrar vehículos eléctricos puros, eléctricos de autonomía extendida, determinados híbridos enchufables y modelos de pila de combustible que cumplan las condiciones exigidas. En el caso de los turismos, el actual Programa Auto+ fija un precio máximo de 45.000 euros antes de impuestos.
Otro requisito importante es que el vehículo no puede estar afecto a una actividad económica. La deducción está diseñada para contribuyentes particulares. Si después de aplicarla el coche pasa a utilizarse en una actividad económica en los términos previstos fiscalmente, puede perderse el derecho al incentivo.
Las ayudas del Auto+ y la deducción son diferentes

Conviene distinguir la deducción por comprar un coche eléctrico de las ayudas directas del Programa Auto+. Son dos instrumentos diferentes. Auto+ concede subvenciones directas para determinadas compras, mientras que la deducción reduce posteriormente la cuota del IRPF.
El actual programa contempla para particulares ayudas que pueden alcanzar los 4.500 euros en turismos M1, aunque el importe final depende de criterios como la tecnología, el precio del vehículo y determinadas condiciones vinculadas a su fabricación. Ambas ventajas pueden coexistir, pero la subvención pública debe restarse al calcular la base de la deducción fiscal.
También se pueden deducir hasta 600 euros por el cargador
La fecha del 31 de diciembre afecta además a otro incentivo relacionado con la movilidad eléctrica. Los particulares pueden deducirse el 15% de las cantidades destinadas a instalar un punto de recarga en un inmueble de su propiedad, siempre que no esté afecto a una actividad económica.
La base máxima anual en este caso es de 4.000 euros, por lo que el ahorro puede llegar a otros 600 euros. La instalación debe finalizar dentro de 2026 y también deben restarse las subvenciones públicas recibidas.
A poco más de dos meses de terminar el año, el calendario adquiere así especial importancia. Quien quiera aprovechar la deducción por comprar un coche eléctrico tendrá que matricularlo antes del 31 de diciembre o, como alternativa, haber entregado al vendedor al menos el 25% de su valor antes de esa fecha. Con la normativa actualmente vigente, el incentivo máximo de 3.000 euros no se extiende a nuevas operaciones iniciadas en 2027.