

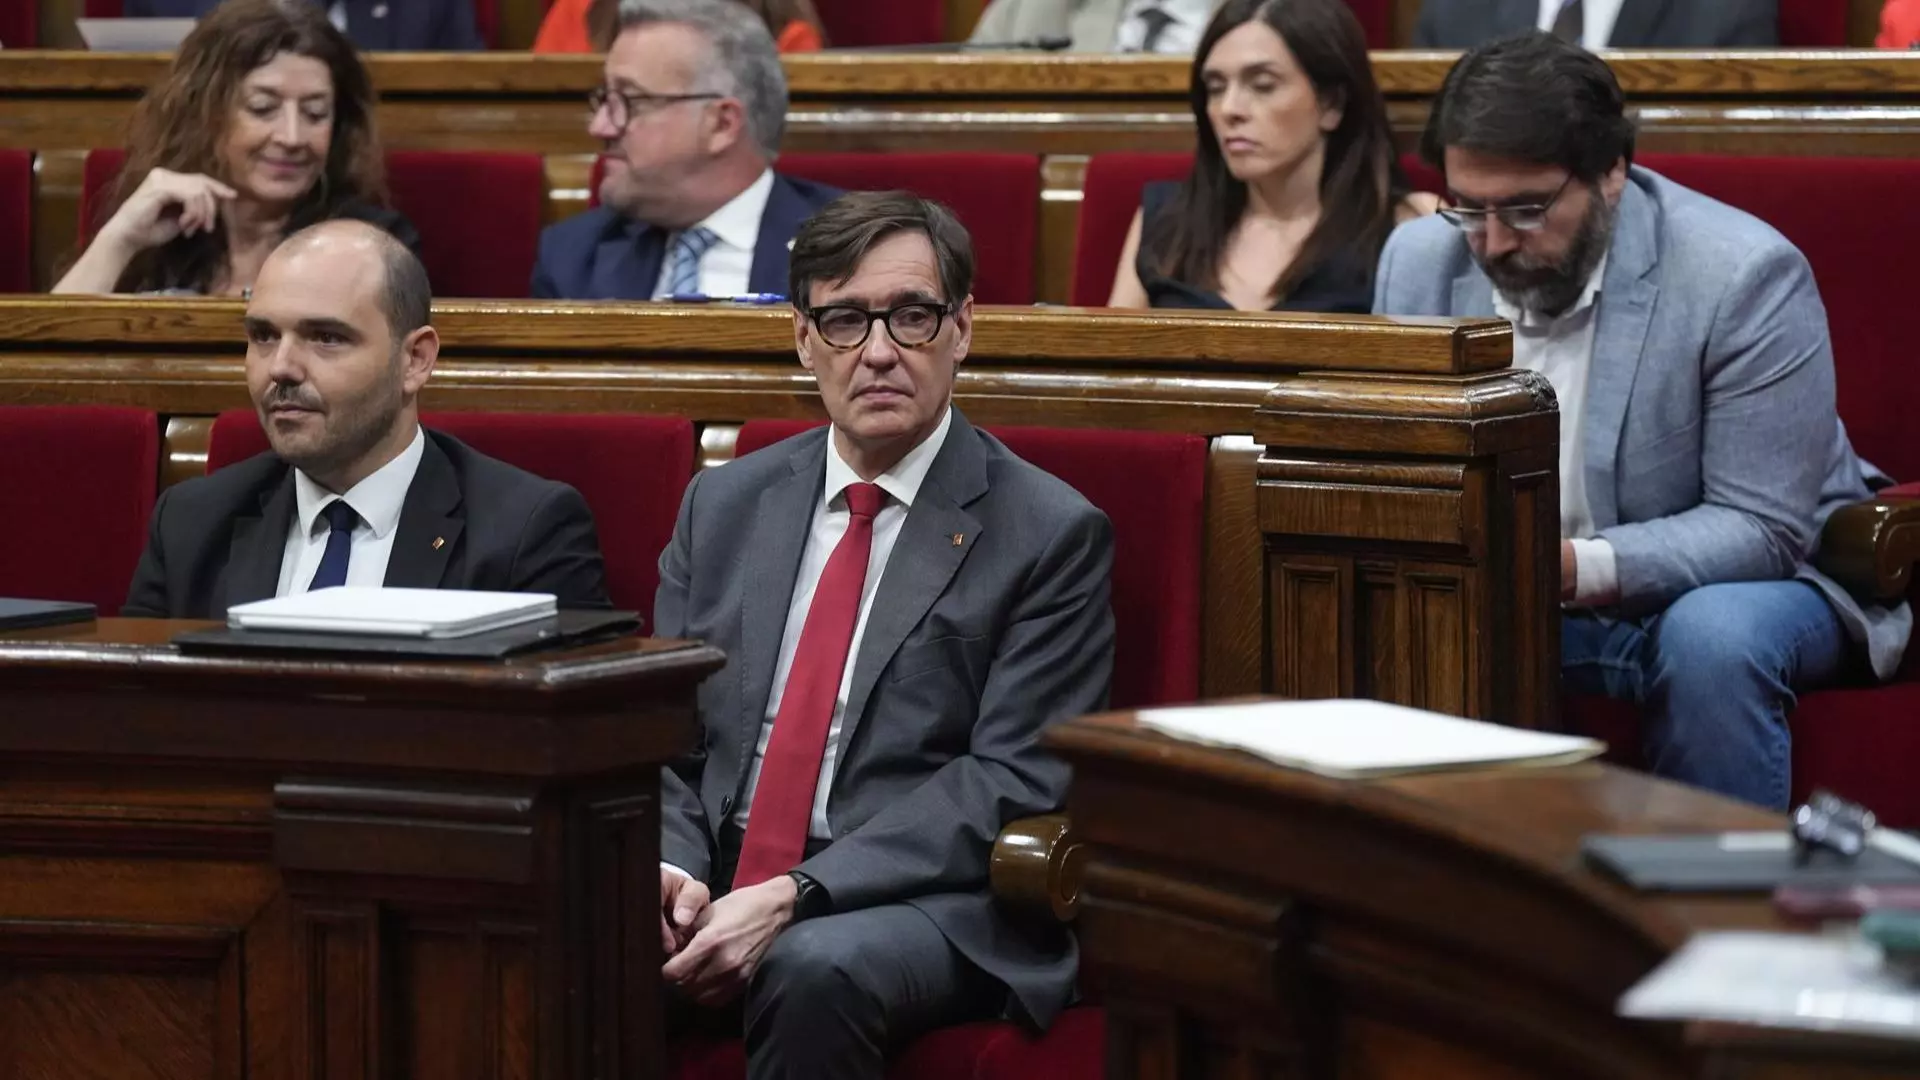


Contrariamente a P.S., que continúa sin presentar los presupuestos al Congreso, Salvador Illa ha conseguido aprobar los presupuestos en Cataluña, con el apoyo del bloque de investidura, PSC, Esquerra Republicana y “els Comuns” (En Comú Podem). Un total de 49.162 millones de euros, que supone un incremento del 22,8% respecto a los presupuestos de 2023, pone fin a tres años de prórrogas y puede consolidar la legislatura catalana hasta 2028, admitidas las prórrogas como situación “normalizada” en estos tiempos. A ello añadiremos que Cataluña es la comunidad mayor perceptora de fondos Next Generation EU en España con un total de 10.180 millones de euros desde que se activó el programa en 2021.
Las grandes cesiones hechas públicas, porque existen también las ocultas, consisten en, para obtener el voto de ERC, impulsar la creación de la Autoridad Aeroportuaria de Cataluña, con el fin de incidir en la gestión de El Prat y el resto de aeropuertos catalanes, y la participación de la Generalitat (40%) y del Ayuntamiento de Barcelona (15%) en el Consorcio de la Zona Franca de Barcelona (CZF), hasta ahora controlado por el Estado. En Comú Podem, por su parte, ha obtenido el aval del del PSC a su propuesta para limitar la compra de viviendas por parte de grandes tenedores.
Con ello, afirman algunos, Salvador Illa además, se ha convertido en el valedor de P,S., en el líder de referencia, y ha sido el encargado de replicar al presidente castellano-manchego, Emiliano García Page, en el último Comité Federal del PSOE, apareciendo como un modelo a seguir por el resto de comunidades autónomas, con el falso relato de defensa de su modelo “para generar convivencia”, defendiendo la “identidad inclusiva” dentro de la pluralidad nacional (por supuesto, ello no es aplicable a Cataluña) y proponiendo que se retirasen los recursos contra la Ley de Amnistía, cuando, precisamente, esperamos la sentencia del Tribunal de Justicia de la Unión Europea para el próximo 16 de julio.
Pero no es oro todo lo que reluce. Estos presupuestos contemplan, como prioridad especial, el nuevo modelo de financiación singular para Cataluña y la condonación parcial de la deuda del Fondo de Liquidez Autonómica (FLA). Las “estructuras de estado” avanzan y obtienen financiación prioritaria. Con lo pactado en Cataluña, se vuelve al método que intentaron con el Estatuto de 2006: condicionar la legalidad del resto de España mediante una norma aprobada en Cataluña. De este modo, intentan que lo acordado en el Parlament de Cataluña, que es la guía oculta que sostiene los presupuestos recién aprobados, sea el modelo a seguir en la “república plurinacional” presente en el imaginario del socialismo sanchista. No se respetan las coordenadas constitucionales ni el marco legal de la coordinación económica, que deben ser acordadas por el conjunto de las entidades territoriales y, como no, el Parlamento de España.
Nos sitúan, pues, al margen de lo que se exige en la Unión Europea y en los indicadores sobre el Estado de Derecho de la Comisión de Venecia: Las normas que afecten a las estructuras esenciales de un Estado deben ser adoptadas teniendo en cuenta los principios constitucionales, dentro del máximo acuerdo entre Gobierno y oposición, porque condicionan el desarrollo legal, social, político y económico del conjunto del país concernido.
Lejos de seguir tales principios e indicadores, lo que podríamos considerar como “prioridad nacional catalana” definida por el nacionalismo, que comparten, no sólo en la coalición gubernamental sino también el resto de fuerzas que dan apoyo al secesionismo encubierto que “de facto” impera en España, ha originado un terremoto en los que tendrían que asumirlo y aplicarlo en clave nacional.
Efectivamente, la directora general de la Agencia Tributaria (AEAT) y los directores de Recaudación e Inspección Financiera y Tributaria, han pedido abandonar sus cargos. Afirma el relato oficial que se trata de unos cambios ya solicitados hace tiempo, pero parece que la realidad es mucho más compleja y que obedece, por una parte, a la imputación de altos cargos del PSOE (el ex presidente Rodríguez Zapatero es el más conocido, en el que la Agencia Tributaria ha tardado más de lo considerado oportuno en personarse) y, por otro, a que los dimisionarios no querían verse implicados en la ruptura unilateral del modelo de financiación y de la propia Agencia Tributaria.
Los Inspectores de Hacienda, por su parte, van más allá, y aseguran que la dimisión se ha producido por la imposición del Gobierno de la cesión de competencias de la agencia estatal a Cataluña, y también por otras imposiciones, como la reforma del sistema de acceso a los cuerpos de la Agencia Tributaria que no garantiza, según su opinión, los principios de igualdad, mérito y capacidad constitucionalmente exigidos puesto que lo que el nuevo modelo pretende es que accedan a estas funciones personas afines y sumisas.
Ana de la Herranz, presidenta de la Asociación de Inspectores de Hacienda, ya advirtió en el mes de febrero que, con el decreto 142/2025 y el decreto ley 15/2025, se está abriendo por la puerta de atrás la posibilidad de ruptura de la Agencia Tributaria. El primero lo tienen impugnado. El segundo no, porque entienden que no tienen competencia para ello, ya que se trata de una norma con rango de ley.
De ahí que exista un gran y generalizado recelo respecto de la “bondad” de los presupuestos aprobados por el Parlamento catalán. Los presupuestos catalanes impactan en la estructura económica española a través de diversas vías, entre las cuales destacaré tres como principales: el volumen de su balanza fiscal, la negociación de un modelo de financiación singular y su peso directo como motor de crecimiento.
Respecto del déficit fiscal y su relación con la solidaridad territorial, Cataluña genera el 18,9% del Producto Interior Bruto (PIB) español pero: aporta más ingresos de los que recibe en forma de inversiones y servicios. Este saldo negativo limita su margen de gasto público, pero a su vez, una parte significativa de esta aportación se utiliza para financiar los servicios públicos y la cohesión territorial en otras comunidades autónomas del país. En eso consiste la solidaridad interterritorial en los estados de estructura federal, como es el nuestro, ya que es necesario cumplir con los principios de redistribución de la riqueza y proporcionalidad.
Sobre el impacto de la financiación singular hay que advertir que las negociaciones para dotar a Cataluña de un modelo de financiación singular (similar al concierto económico vasco) proponen que la Generalitat recaude el 100% de los impuestos, aportando una cuota al Estado para servicios comunes y otra para solidaridad. Según estimaciones de organismos como Funcas, esto podría restar a las arcas estatales cerca de 22.000 millones de euros y entre el 0,4% y el 1,5% del PIB nacional, lo que obliga a reformular la estructura de ingresos y gastos de la Administración General del Estado. Fijar esta cuestión como prioritaria, como se está haciendo en el pacto presupuestario aunque no quede exactamente reflejado en las cuentas, supone romper con el modelo constitucional en el que el sistema de financiación tiene que fijarse conjuntamente entre los entes estatales y los entes autonómicos, admitiéndose únicamente la excepción del modelo vasco y navarro que, todo hay que decirlo, está fuertemente criticada desde la Unión Europea porque dificulta el federalismo fiscal.
En cuanto al peso como motor de crecimiento, no podemos dejar de constatar lo que podríamos denominar “efectos tractores del presupuesto autonómico”, puesto que los presupuestos de la Generalitat —con un fuerte enfoque expansivo en sanidad, educación y servicios sociales— determinan la capacidad de inversión pública en un territorio que concentra buena parte de la industria y las exportaciones españolas. Por el lado del gasto, si se consolida el fraccionamiento de la Agencia Tributaria en Cataluña, como ha sido advertido por los Inspectores de Hacienda, se alteraría el control de la recaudación global y la lucha contra el fraude a nivel nacional. Por añadidura, la salud de las finanzas autonómicas catalanas influye directamente en la prima de riesgo del conjunto de las administraciones españolas. No olvidemos, en este ámbito, el alto volumen de la deuda pública española, que a pesar de venir experimentando un lento decrecimiento en los últimos años, tiene una incidencia en la prima de riesgo y, según datos de la propia AIReF provoca la situación indeseada consistente en que España siga integrada en el grupo de países de la Unión Europea con niveles de deuda por encima del 100% del PIB.
De ahí que, vista en conjunto y con perspectiva a medio plazo, el “éxito” de la capacidad negociadora del Sr. Illa para conseguir sus objetivos en conexión con los de P.S. puede que no sea tal, sino que nos conduzca a problemas mayores de los que ahora mismo nos ocupan.