

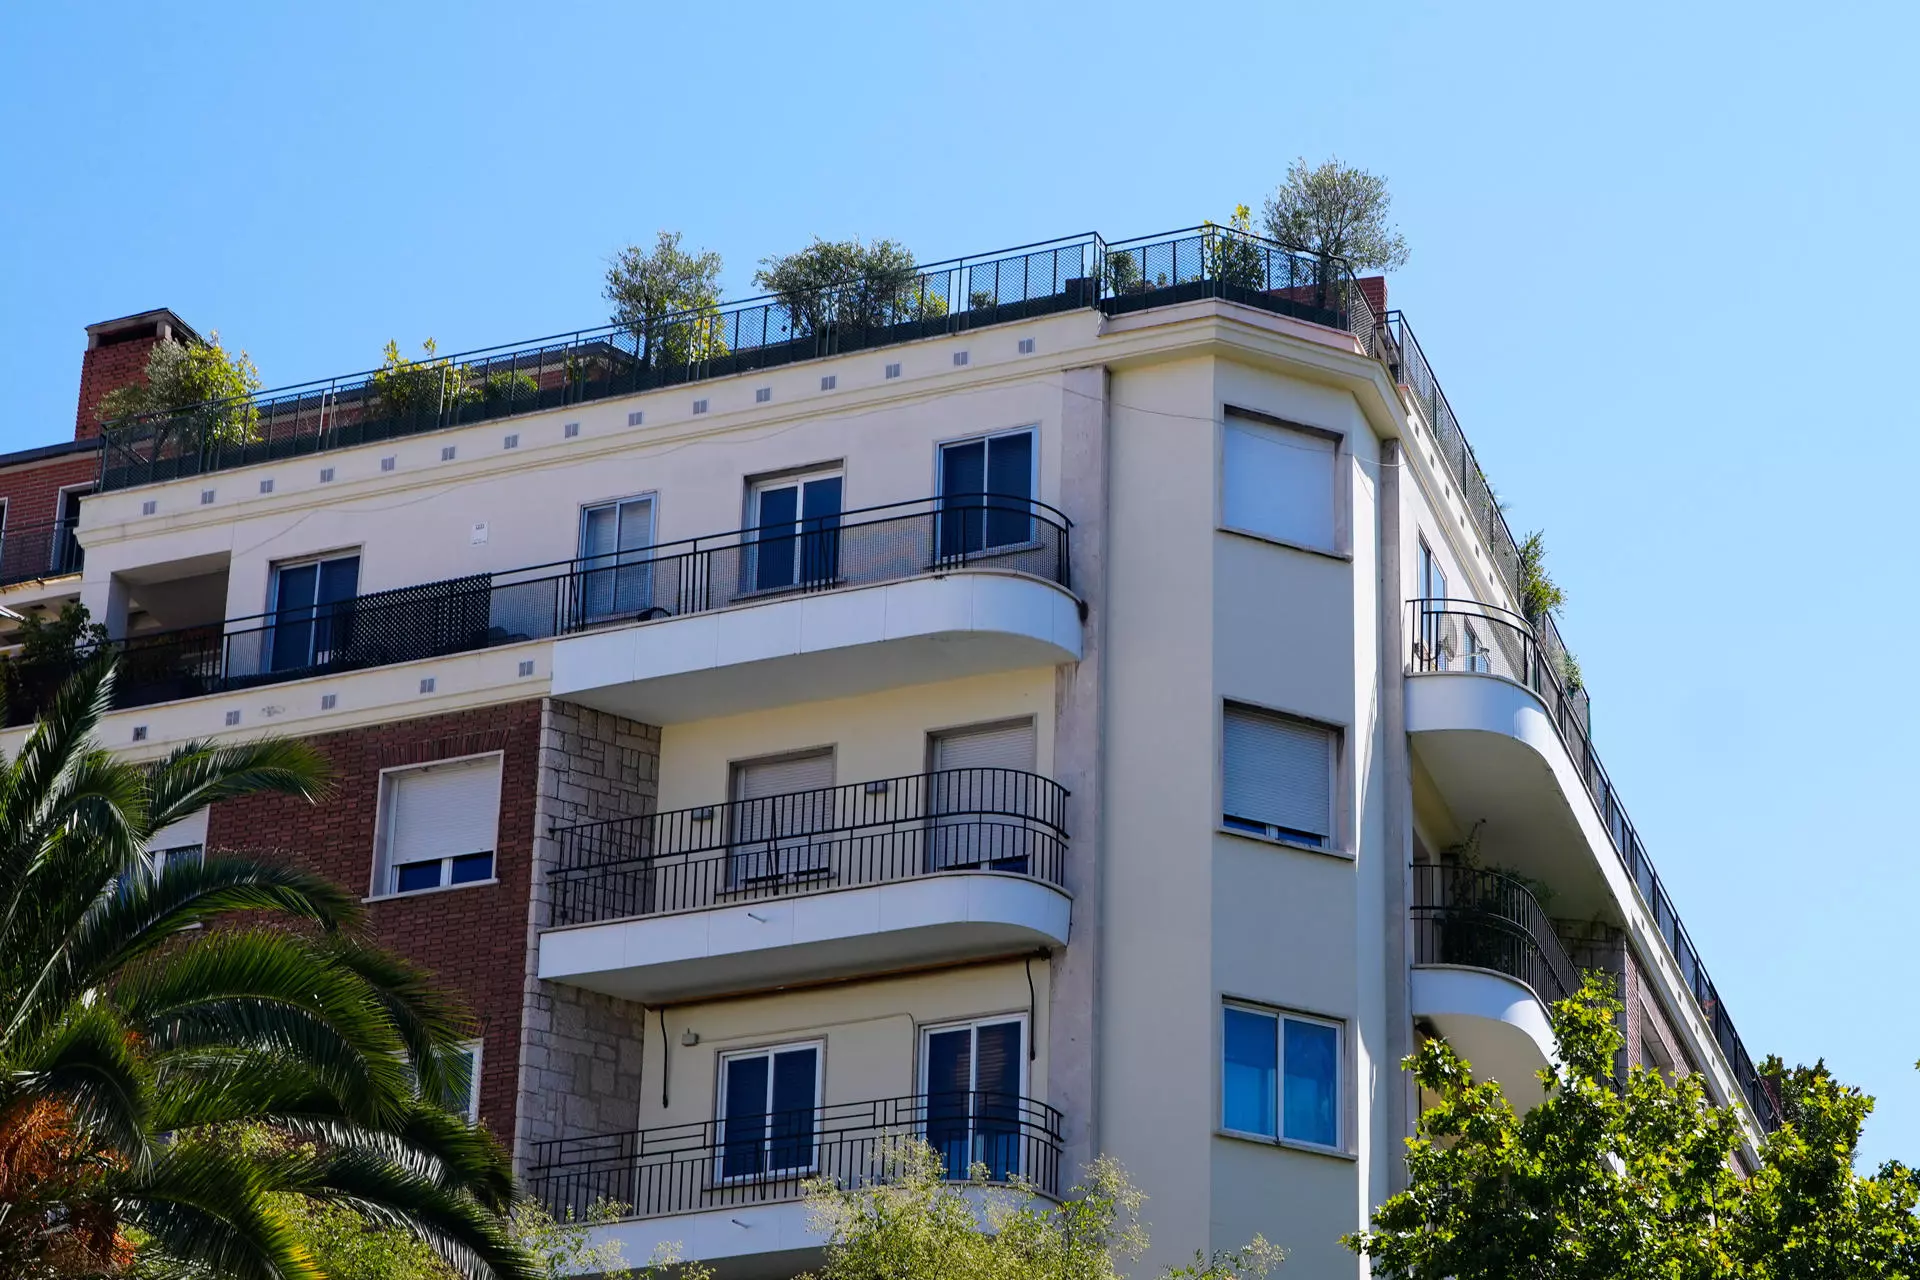


El Tribunal de Cuentas ha apreciado indicios de uso indebido de fondos públicos en la compra del ático de Chamberí por 6,3 millones por la Comunidad de Madrid y nombrará a un instructor para que investigue a fondo los hechos. La consejera encargada de hacer el primer filtro de las siete denuncias presentadas considera que hay motivos para valorar una salida de fondos públicos “carente por completo de justificación legal”.
En una resolución, a la que tuvo acceso Europa Press, la consejera de Cuentas acuerda elavar las actuaciones a la Sección de Enjuiciamiento para que proponga el nombramiento de un delegado instructor que investigue las presuntas irregularidades denunciadas y determine si pueden derivar en responsabilidad contable.
“Los actores públicos y denunciantes han aportado elementos indiciarios suficientes para poder considerar que la adquisición del inmueble cuestionado en esta acción pública pudiera en su caso haber ocasionado un daño o perjuicio real y efectivo en los caudales públicos de la Comunidad de Madrid“, recoge el auto.
La consejera de Cuentas considera que los hechos denunciados no permiten descartar la existencia de un posible alcance contable, por lo que rechaza el archivo de las actuaciones solicitado por la Comunidad de Madrid y la propia empresa pública Planifica.
La operación investigada se remonta al 14 de abril, cuando Planifica formalizó la adquisición del inmueble, un ático de uso residencial situado en la última planta de un edificio de la calle General Martínez Campos número 35, por un importe de 6,3 millones de euros. La vivienda cuenta con una superficie aproximada de 485 metros cuadrados, de los que unos 199 corresponden a la terraza.
Sin justificación previa
Las denuncias sostienen que la compra se habría realizado sin una justificación previa suficiente, sin que constase un expediente de necesidad anterior a la operación y sin acreditar adecuadamente su vinculación con los fines públicos de la sociedad. También cuestionan que el inmueble se adquiriese por un precio superior a su valor de mercado y que reuniese las condiciones necesarias para el uso administrativo o institucional que posteriormente se alegó.
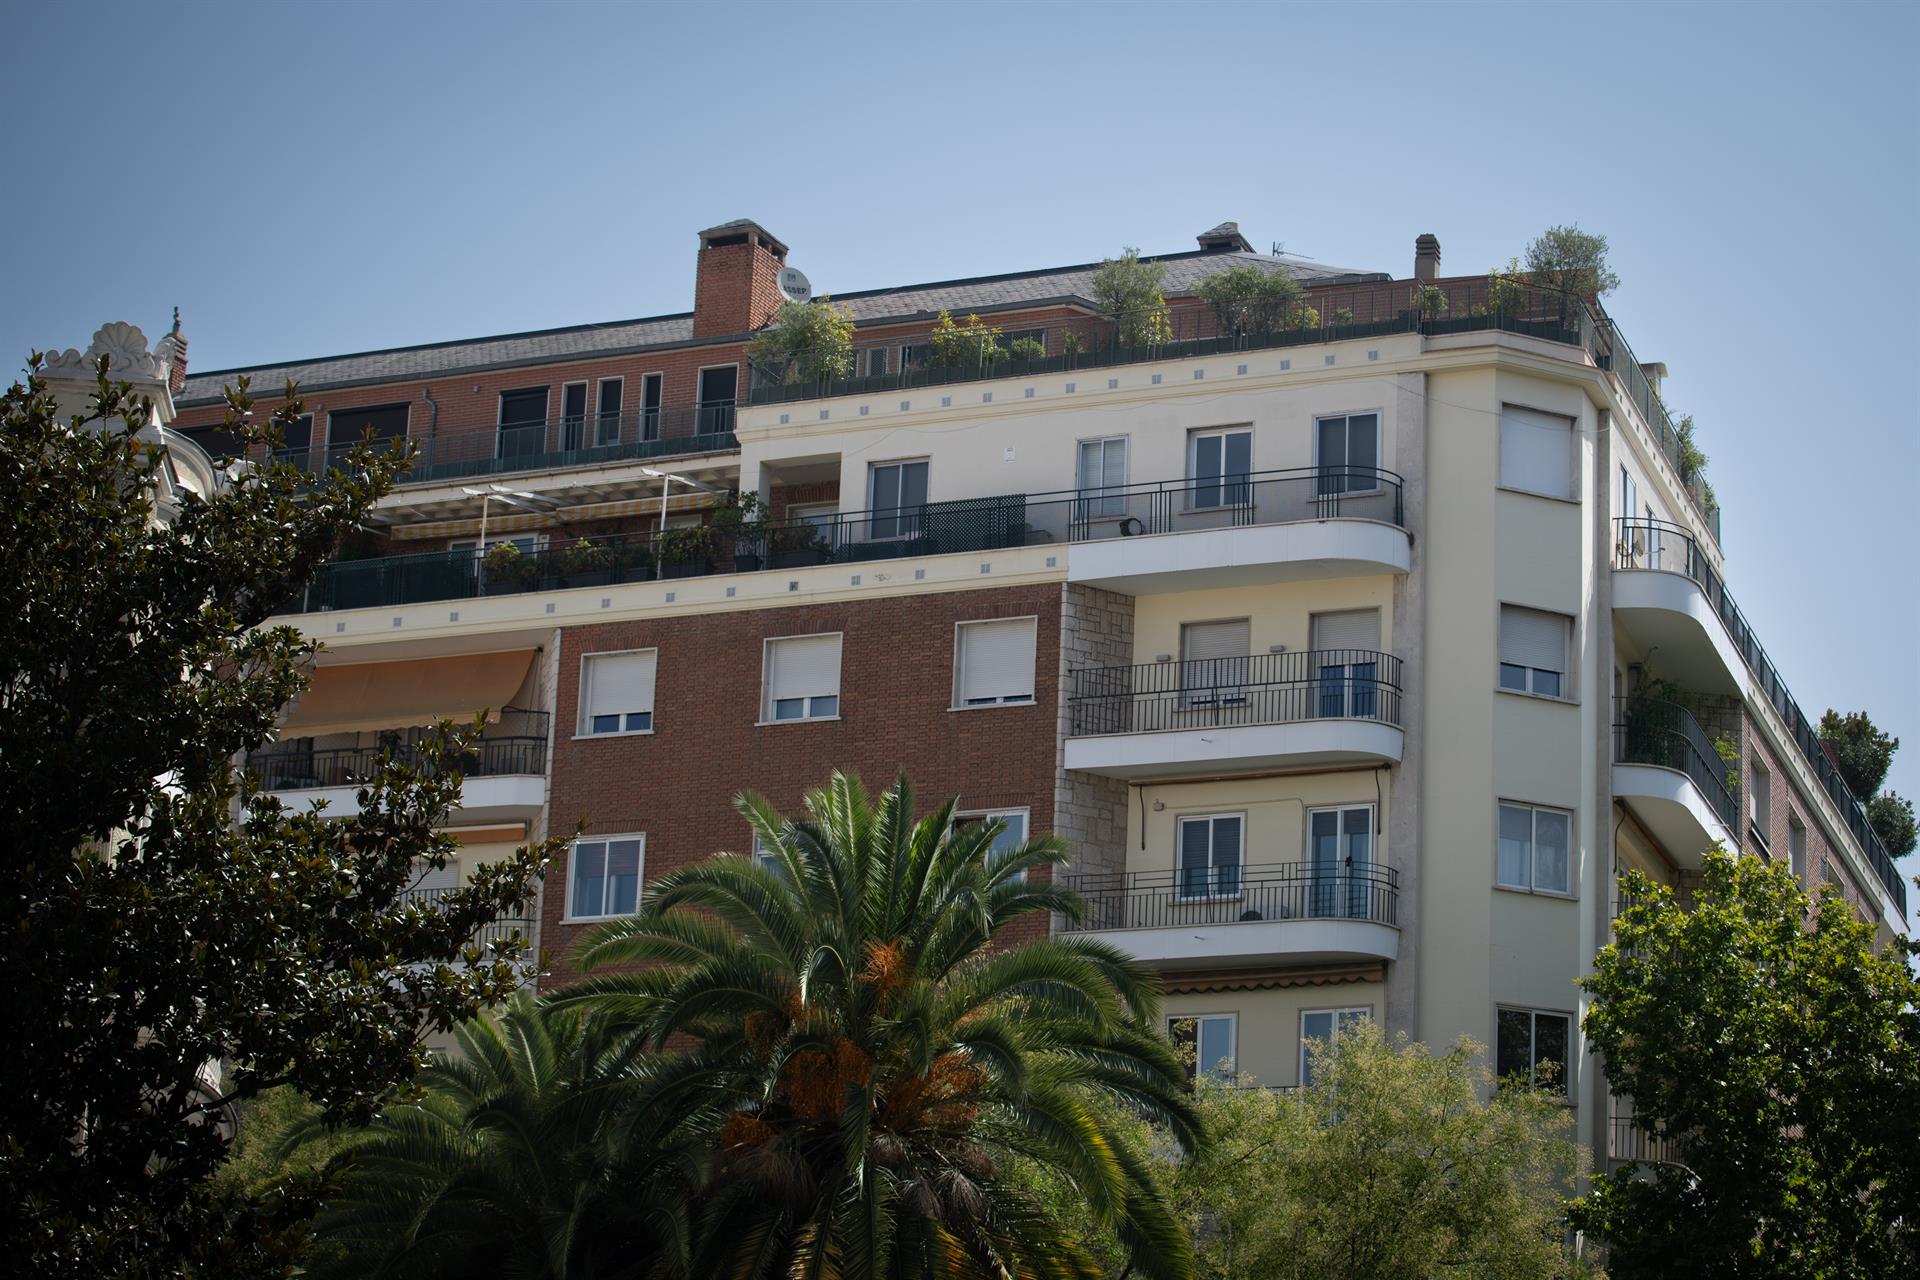
El auto recoge que la operación se llevó a cabo sin que constase inicialmente un encargo formal de la Comunidad de Madrid ni una memoria justificativa previa que acreditase la necesidad de adquirir ese inmueble. La memoria que posteriormente alegó la Administración regional para justificar su destino institucional fue elaborada el 2 de julio de 2026, casi tres meses después de formalizarse la compraventa.
El inmueble iba a destinarse, según la justificación presentada posteriormente, a uso institucional, con espacios de trabajo, descanso y alojamiento ocasional para autoridades. Sin embargo, el Tribunal de Cuentas cuestiona que esa finalidad encaje con el objeto social de Planifica, cuyos estatutos vinculan la adquisición y gestión de inmuebles a la actividad administrativa de las consejerías y organismos públicos de la Comunidad de Madrid.
Además, el auto destaca que el contrato de arrendamiento suscrito entre Planifica y la Comunidad de Madrid el 28 de julio de 2026 fue resuelto de mutuo acuerdo el 15 de septiembre, después de que la Administración comunicase que había desaparecido la necesidad que justificaba el alquiler. El inmueble no llegó a ser utilizado por la Comunidad y se acordó posteriormente su puesta a la venta.
Posible sobreprecio y deficiencias urbanísticas
Otro de los aspectos que deberá esclarecer la investigación es el posible sobreprecio de la operación. La primera tasación encargada a Gesvalt, fechada el 13 de febrero de 2026, valoró el ático en 6.242.884,19 euros, frente a los 6,3 millones abonados por Planifica. Las denuncias apuntan también a otros posibles costes asociados a la operación y cifran el eventual perjuicio económico en al menos 437.058 euros.
La Comunidad de Madrid y Planifica, por su parte, defendieron que no existió sobreprecio y aportaron una segunda tasación de Gesvalt, fechada el 15 de octubre, que elevó el valor del inmueble a 6.320.341,26 euros al incorporar al cálculo parte de la terraza cerrada. También alegaron que el precio de salida fijado para su venta, de 6.694.201 euros, permitiría recuperar la inversión.