

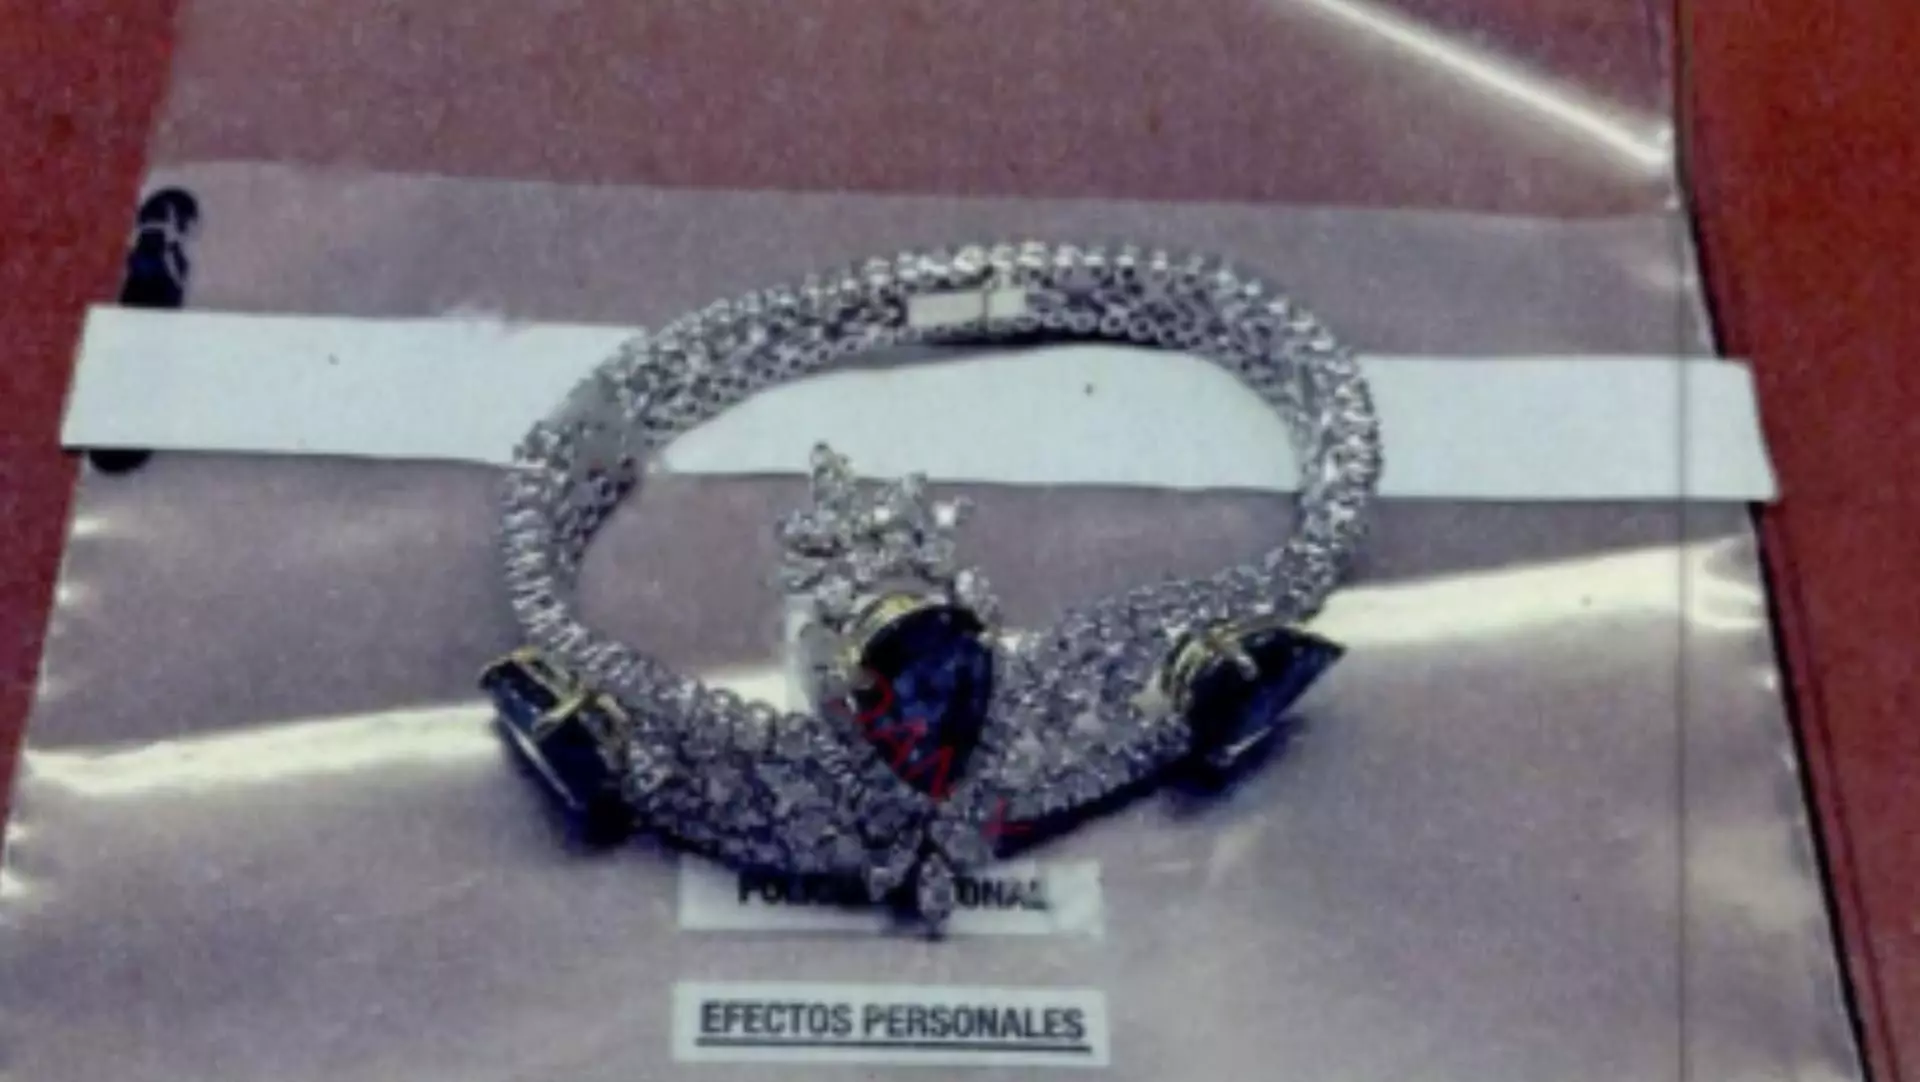


Las joyas incautadas por la Policía en una caja fuerte escondida en el despacho de José Luis Rodríguez Zapatero pueden ser la clave de una condena al expresidente en el caso de que otros delitos no acabaran prosperando e incluso motivo de ingreso en prisión. Y si la tasación se acerca a los 1,4-1,5 millones, puede ser condenado por delito fiscal agravado, que acarrearía además penas de prisión.
El umbral del delito fiscal se sitúa en una cuota de más de 120.000 euros, pero el Código Penal tipifica un delito fiscal agravado para cuotas de 600.000 euros, que se corresponde con aplicar el tipo marginal del IRPF a un valor de entre 1,4 y 1,5 millones.
Algunas tasaciones a partir de las fotos de la UDEF estaban valorando el lote en entre uno y dos millones. El juez José Luis Calama le encargó a Ansorena su tasación y esta casa, junto con el Instituto Gemológico Español, habría valorado las joyas, un total de 103 piezas, en cerca de 1,3 millones, según ha avanzado OkDiario. Todo ello, cuando el entorno de Zapatero había apuntado a que el conjunto tendría un valor de entre 30.000 y 50.000 euros.
Delito agravado
A la espera de determinar el valor exacto, el artículo 305bis, que establece que “el delito contra la Hacienda Pública será castigado con la pena de prisión de dos a seis años y multa del doble al séxtuplo de la cuota defraudada cuando la defraudación se cometiere concurriendo alguna de las circunstancias siguientes: a) Que la cuantía de la cuota defraudada exceda de seiscientos mil euros. b) Que la defraudación se haya cometido en el seno de una organización o de un grupo criminal. c) Que la utilización de personas físicas o jurídicas o entes sin personalidad jurídica interpuestos, negocios o instrumentos fiduciarios o paraísos fiscales o territorios de nula tributación oculte o dificulte la determinación de la identidad del obligado tributario o del responsable del delito, la determinación de la cuantía defraudada o del patrimonio del obligado tributario o del responsable del delito”.
Además de las penas de prisión y la multas, este tipo de delito incrementa la prescripción de los cinco a los diez años, al igual que el de blanqueo de capitales.
La Agencia estatal y la de Madrid
Las joyas acarrean responsabilidades tributarias y la Agencia Tributaria de Madrid es la primera interpelada por sus consecuencias en el Impuesto sobre Sucesiones y Donaciones, cuya inspección le compete, teniendo en cuenta que la secretaria de Zapatero, Gertrudis Alcázar, su abogado, Víctor Moreno Catena, y su portavoz, Luis Arroyo, sostienen que provienen de una herencia y regalos. El impresionante conjunto de collares, brazaletes, pendientes y relojes, que algunos joyeros han tasado en al menos uno o dos millones de euros, también afecta al Impuesto sobre Patrimonio, que ingresan las comunidades autónomas, y al IRPF, que vigilaría la Agencia Estatal (AEAT).
La Agencia Tributaria de Madrid, que depende de la Consejería de Hacienda del Gobierno de Isabel Díaz Ayuso, debería abrir una inspección a Zapatero y estaría obligada a no demorarse para evitar que las responsabilidades prescriban.
Si el expresidente no pudiera acreditar el origen, el Fisco le puede imputar una “ganancia patrimonial no justificada” en el IRPF, lo que supone que se regularice según el tipo marginal del impuesto, del 46%. Si la cuota tributaria resultante de esa ganancia no declarada supera los 120.000 euros, el caso podría ser calificado como un delito contra la Hacienda Pública, que puede acarrear sanciones. En este caso, actuaría la AEAT también, explican los fiscalistas Esaú Alarcón y Alejandro Miguélez Freire. Y su valor los sitúa finalmente en la esfera del delito fiscal agravado.
¿Puede el juez añadir el delito fiscal?
¿Afecta la causa penal que se sigue contra Zapatero a este procedimiento? En principio, no. De momento, entre los delitos que se le imputan no están los tributarios. La Fiscalía podría añadirlo al lote de la acusación. Si fuera así, se venía considerando que paralizaría la vía administrativa para la Administración Tributaria que lo estuviera mirando, pero esta restricción ya no está vigente. Es decir, que la Agencia Tributaria podría seguir actuando aunque la Audiencia Nacional añadiera el delito fiscal.

Suscríbete a nuestra newsletter
Recibe en tu correo electrónico, los artículos de la directora Pilar Gómez.