



El sistema público de reparto debe seguir garantizando la protección básica y la solidaridad intergeneracional. La capitalización colectiva, especialmente a través de los planes de empleo, puede complementar esa protección y reforzar la seguridad económica durante la jubilación.
El debate sobre el futuro de las pensiones suele presentarse como una elección entre el sistema público de reparto y la capitalización. Sin embargo, esta visión simplifica en exceso un desafío mucho más complejo: garantizar pensiones suficientes, sostenibles y equitativas en una sociedad marcada por el envejecimiento demográfico, una mayor longevidad y trayectorias laborales cada vez más heterogéneas.
La cuestión no consiste en sustituir un modelo por otro, sino en combinar de forma inteligente sus fortalezas. Las experiencias internacionales más consolidadas muestran que los sistemas de protección más resilientes son aquellos que descansan sobre varios pilares complementarios. En este contexto, la Seguridad Social debe seguir siendo la base del sistema, mientras que la previsión social complementaria puede contribuir a reforzar los ingresos durante la jubilación.
El reparto: la base de la protección
El sistema público de reparto desempeña una función insustituible. Su principal virtud es garantizar una renta durante toda la jubilación mediante mecanismos de solidaridad intergeneracional y redistribución. Gracias a ello, protege a quienes han tenido carreras laborales irregulares, salarios bajos o interrupciones de actividad vinculadas a cuidados familiares u otras circunstancias.
Además, ofrece una respuesta eficaz al riesgo de longevidad. Ninguna persona sabe cuántos años vivirá tras su retirada laboral. El pensionista no tiene que gestionar un capital limitado ni calcular cuánto puede consumir cada año para evitar agotarlo. Mientras exista el derecho a la prestación, la pensión continúa abonándose, proporcionando estabilidad y seguridad financiera.
Sin embargo, el sistema también afronta retos relevantes. La evolución demográfica, la relación entre población activa y pensionistas, así como el crecimiento de la productividad y de los salarios, influyen directamente en su equilibrio financiero. Preservar su sostenibilidad exige impulsar el empleo, mejorar las bases de cotización y adaptar el sistema a los cambios económicos y sociales. Reconocer estos desafíos no implica cuestionar el reparto, sino reforzar su capacidad para seguir cumpliendo su función protectora.
La capitalización como complemento
Los sistemas de capitalización responden a una lógica diferente. Las aportaciones realizadas durante la vida laboral se invierten para constituir un patrimonio destinado a financiar prestaciones futuras. El resultado dependerá del volumen de ahorro acumulado, de la rentabilidad obtenida y de las condiciones en las que dicho patrimonio se transforme en ingresos durante la jubilación.
Su principal aportación es la diversificación de las fuentes de renta. Al combinar prestaciones públicas y ahorro acumulado, los pensionistas reducen su dependencia de una única fuente de ingresos. Además, los recursos canalizados a través de estos instrumentos contribuyen a financiar la economía productiva mediante inversiones de largo plazo.
No obstante, la capitalización también implica riesgos. La evolución de los mercados financieros puede afectar al rendimiento de los ahorros y, además, persiste el riesgo de supervivencia: vivir más años de los previstos y agotar el patrimonio disponible. Por ello, los mecanismos de mutualización, como las rentas vitalicias, desempeñan un papel relevante para convertir el ahorro acumulado en ingresos estables durante toda la jubilación.
La capitalización debe contemplarse, por tanto, como un complemento del sistema público y no como una alternativa destinada a reemplazarlo.
El papel estratégico de los planes de empleo
Dentro de la previsión social complementaria, los sistemas de empleo constituyen una herramienta especialmente valiosa. Los planes promovidos en el ámbito empresarial permiten combinar aportaciones de trabajadores y empleadores, beneficiarse de economías de escala y reducir costes de gestión respecto a otras fórmulas de ahorro individual.
Asimismo, la negociación colectiva puede facilitar su extensión a sectores donde todavía tienen una presencia limitada. Para lograrlo resulta esencial impulsar una cobertura amplia, diseñar esquemas de aportación adecuados y garantizar una gestión profesional, transparente y eficiente.
La atención no debe centrarse únicamente en la fase de acumulación. También es necesario desarrollar soluciones que permitan transformar el ahorro generado en rentas estables durante la jubilación. De este modo, los planes de empleo pueden convertirse en un instrumento eficaz para complementar la pensión pública y mejorar la seguridad económica de las personas mayores.
Un modelo multipilar para una sociedad longeva
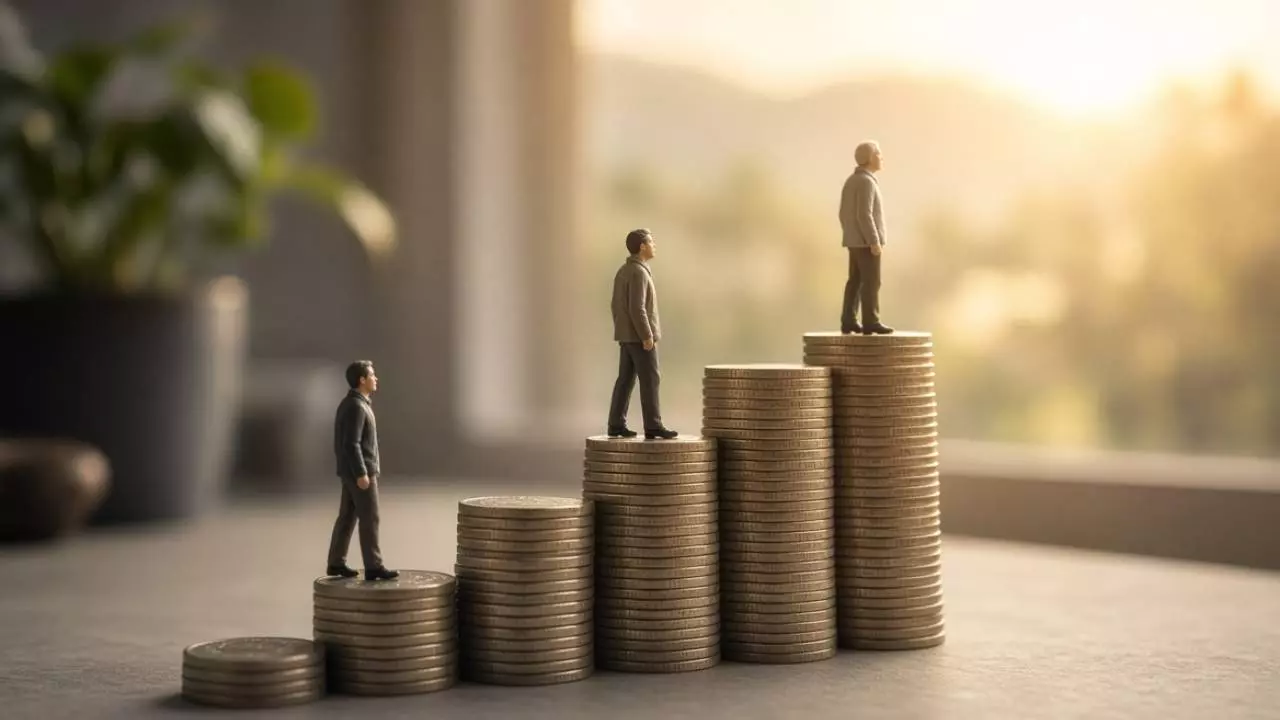
La sostenibilidad y suficiencia de las pensiones no se alcanzarán enfrentando reparto y capitalización, sino integrándolos en una arquitectura coherente. El primer pilar público debe seguir garantizando solidaridad, redistribución y protección básica. El segundo pilar, basado en la capitalización colectiva de empleo, puede proporcionar ingresos adicionales y diversificar riesgos. Finalmente, el ahorro individual puede desempeñar un papel complementario para quienes deseen reforzar aún más su cobertura.
El verdadero desafío consiste en fortalecer simultáneamente la Seguridad Social y extender los sistemas de previsión social de empleo. Un modelo multipilar permite combinar solidaridad pública, ahorro colectivo y responsabilidad individual, aprovechando las ventajas de cada instrumento.
En una sociedad cada vez más longeva, la seguridad económica durante la jubilación dependerá menos de elegir entre reparto o capitalización y más de articular ambos mecanismos de forma equilibrada. La complementariedad, y no la confrontación, constituye la mejor garantía para unas pensiones más seguras y sostenibles.