

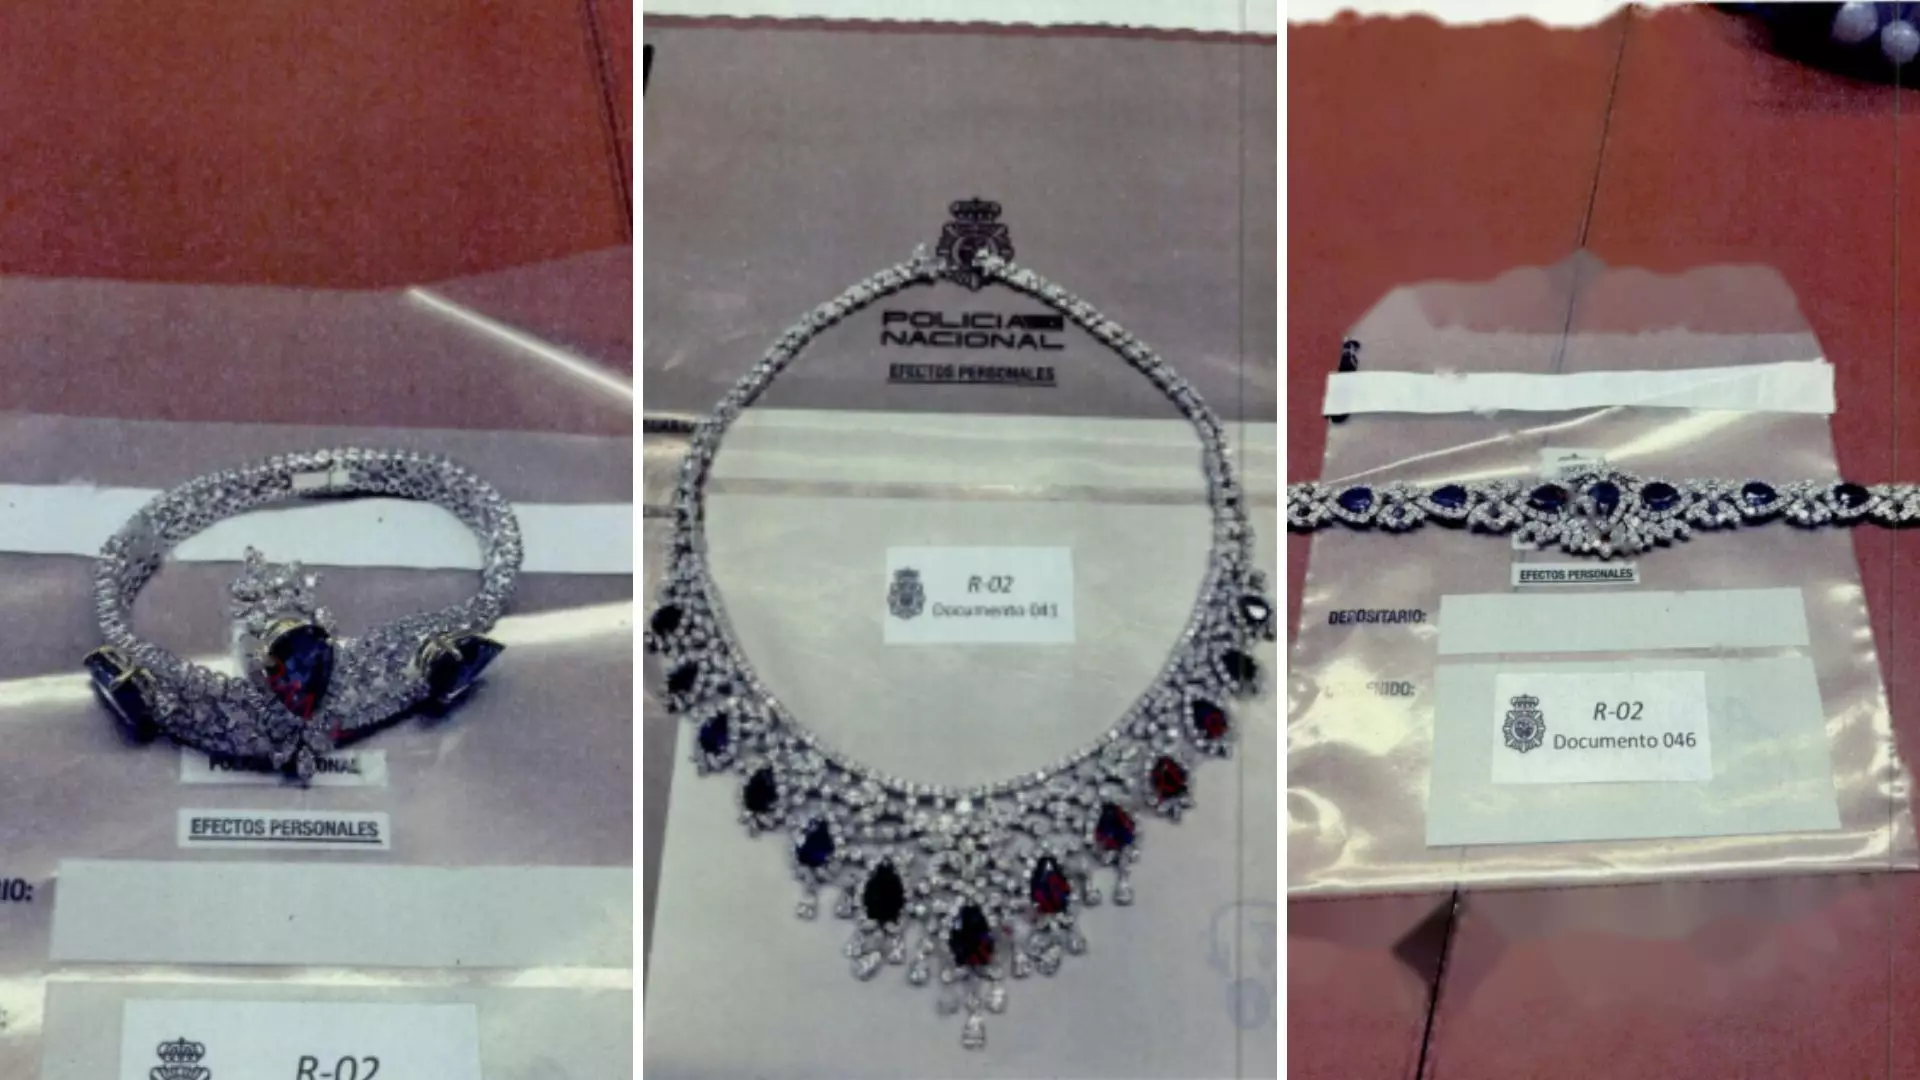


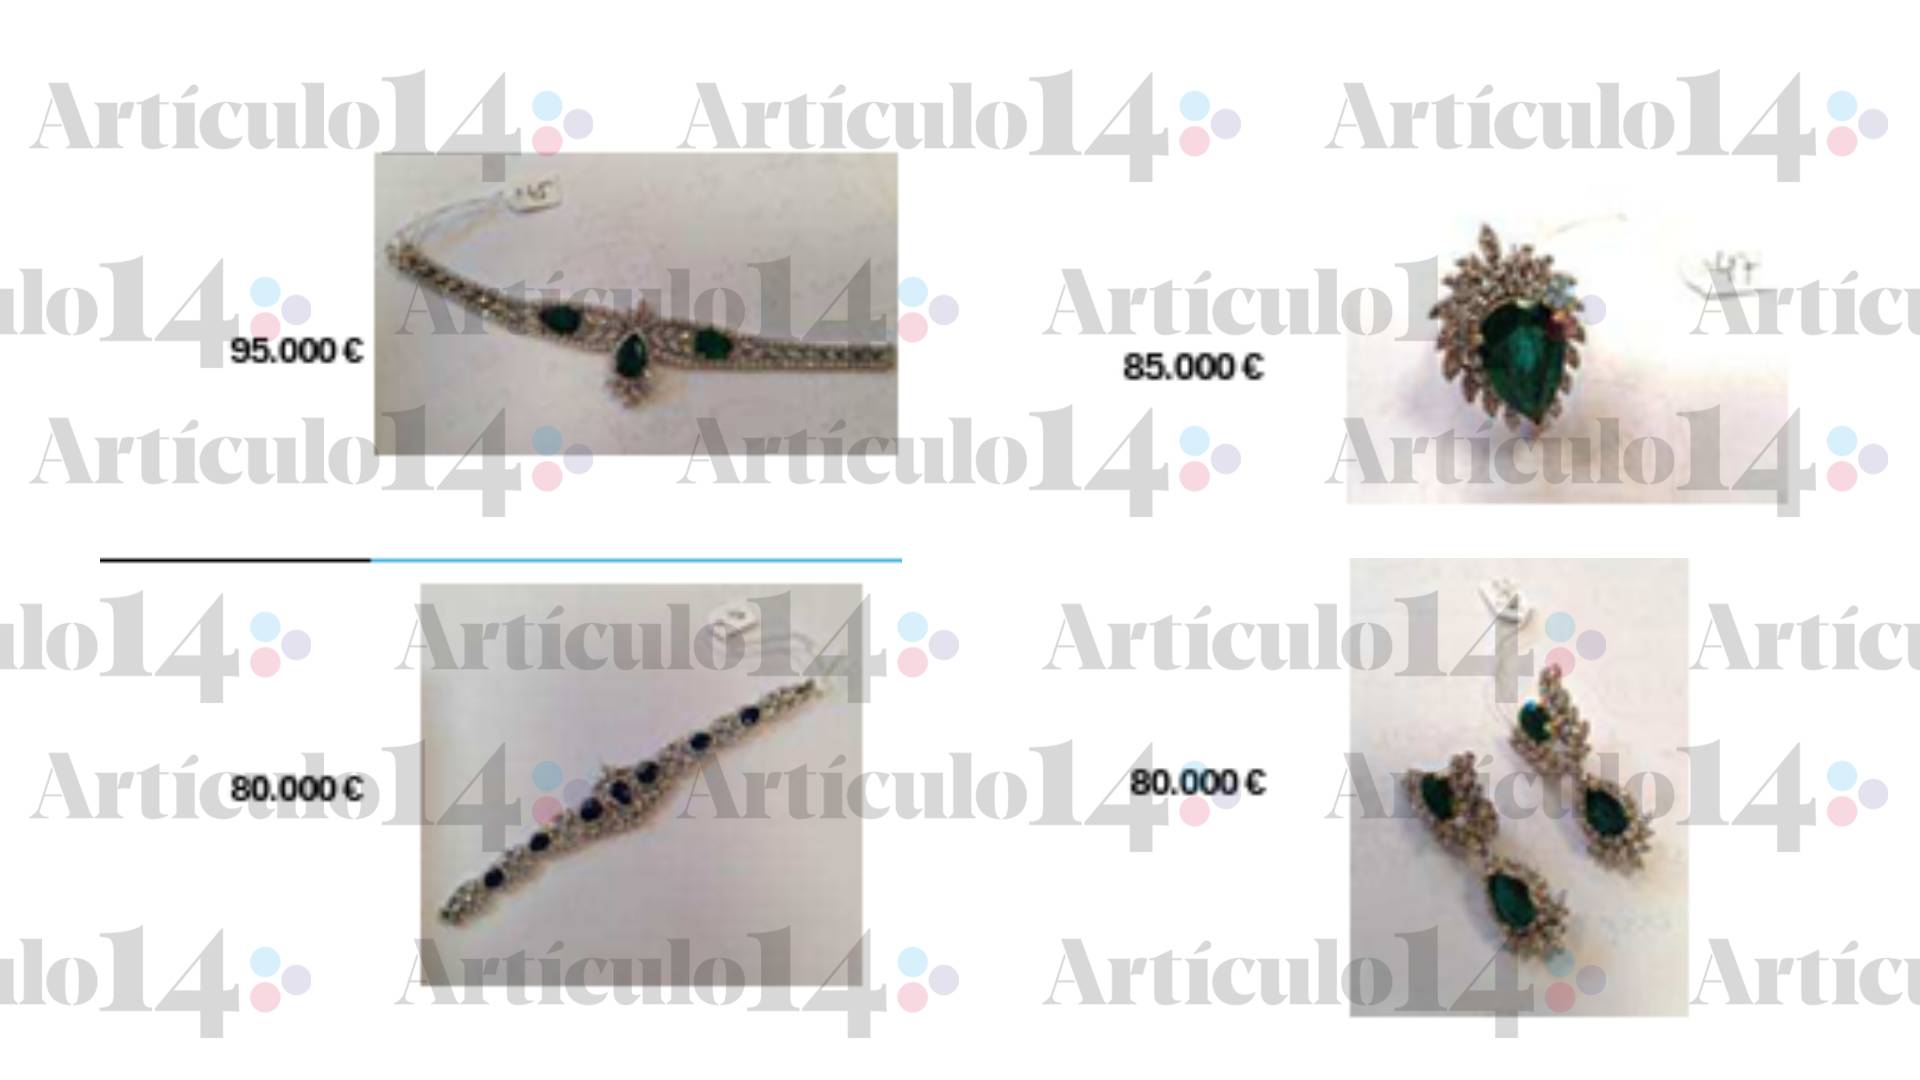
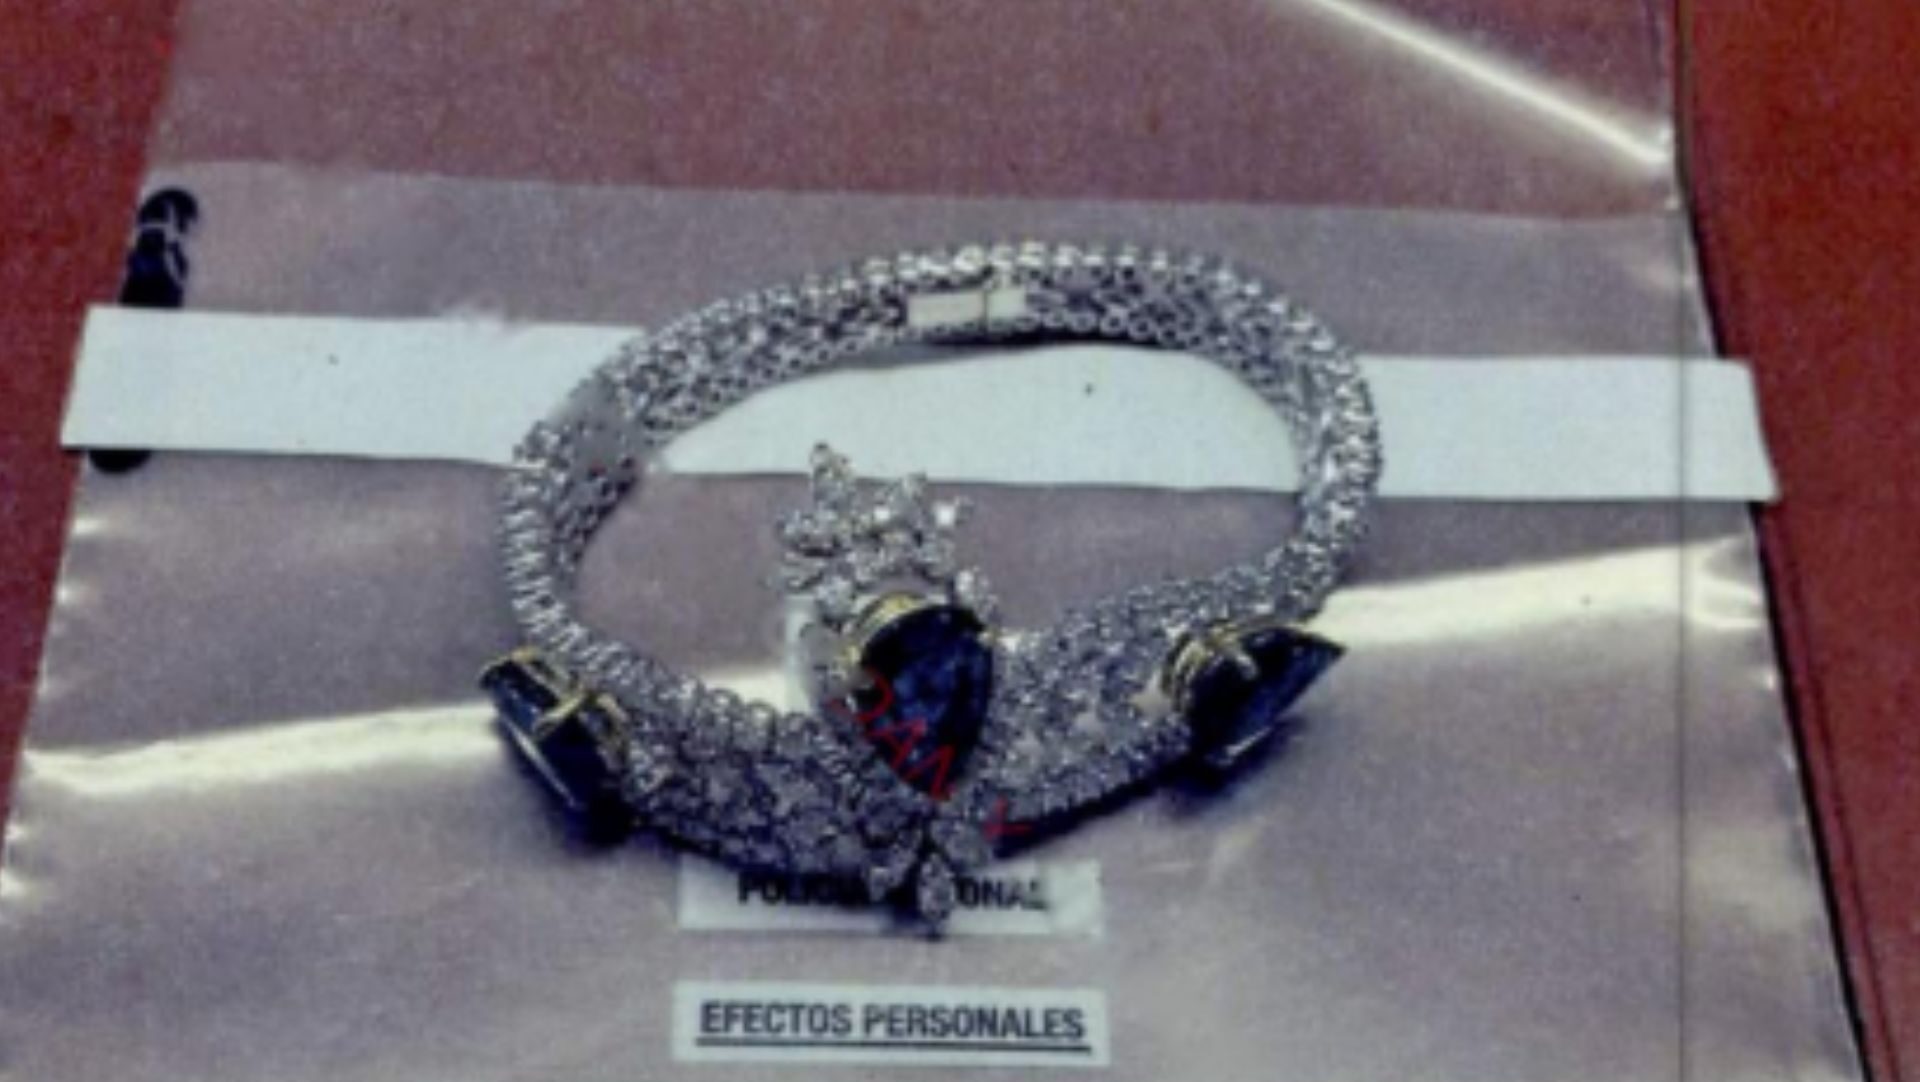
Conocer el origen y el valor real. Esta es una de las cuestiones principales en la investigación sobre las joyas encontradas en la caja fuerte del despacho del ex presidente del Gobierno, José Luis Rodríguez Zapatero. La decisión del juez de la Audiencia Nacional José Luis Calama de abrir una pieza separada para investigar posibles delitos fiscal y de contrabando ha puesto el foco sobre la tasación provisional de 1.323.915 euros por Ansorena con la colaboración del Instituto Gemológico Español.
Los expertos consultados por Artículo14 coinciden en que la mera posesión de joyas no constituye un delito. Sin embargo, advierten de que la situación cambia si no puede acreditarse documentalmente cómo fueron adquiridas o desde cuándo forman parte del patrimonio de quien las posee.
“Hay que mirar el origen. Primero si es lícito o no es lícito y luego si ha pagado impuesto o no ha pagado impuesto”, resume el fiscalista Esau Alarcón.
“Antes de que hubiera empezado con este tema debería haber presentado una declaración complementaria de IRPF y pagar la cuota, más los intereses y más los recargos correspondiente”, afirma. “Ahora que el juez ha actuado, tiene otra posibilidad que es asumir el delito, prestar su conformidad con los hechos y entonces la pena que tiene, la pena de prisión y la pena de multa se le reducirían”, afirma.
La tesis del juez coincide con la principal conclusión de los expertos consultados. El problema no es tanto el valor de las joyas como la posibilidad de reconstruir su origen y trazabilidad. En este sentido, la abogada María de la Torre insiste igualmente en la necesidad de acreditar la procedencia: “Para que te respondan el valor del bien necesitas acreditar que es tuyo y el origen”, explica.
Por su parte, el fiscalista Alejandro Miguélez recuerda que existen múltiples escenarios compatibles con una adquisición plenamente legal: “Hay que ver si todas son de la misma tacada o si son de años distintos”.
Claves: valor y fecha de adquisición
Uno de los elementos centrales del auto es la posible existencia de una cuota defraudada superior a 120.000 euros, el umbral que marca el paso de una infracción tributaria administrativa a un posible delito fiscal. Entre los distintos escenarios que manejan los fiscalistas, uno de los elementos que puede resultar determinante es la capacidad de Zapatero para acreditar desde cuándo forman parte de su patrimonio las joyas investigadas.
El fiscalista Alejandro del Campo sostiene que la principal baza del expresidente pasará por demostrar que las piezas ya estaban en su poder en ejercicios prescritos. “La clave para Zapatero será poder demostrar, por cualquier medio de prueba, que las joyas ya las tenía desde periodos prescritos a efectos del IRPF“, explica.
Según detalla, si el expresidente consigue acreditar que las joyas ya formaban parte de su patrimonio antes del 31 de diciembre de 2020, el origen de las piezas quedaría prescrito desde el punto de vista tributario. Sin embargo, para excluir también una eventual responsabilidad penal por delito fiscal tendría que demostrar que ya las poseía antes del 31 de diciembre de 2019.
Acreditar la antigüedad de las joyas
Del Campo recalca la importancia de estas fechas debido a las consecuencias que podrían derivarse de no poder acreditar la antigüedad de las joyas. Una figura prevista en el artículo 39 de la Ley del IRPF para aquellos bienes cuyo origen económico no queda suficientemente acreditado.
“De lo contrario, se le podría imputar una ganancia patrimonial no justificada”, advierte el fiscalista, quien calcula que esa regularización podría generar una cuota tributaria equivalente a alrededor del 45% o 46% del valor de las joyas. A partir de ahí entraría en juego la pena. El experto recuerda que si la cuota presuntamente defraudada supera los 120.000 euros podría apreciarse un delito fiscal, castigado con penas que pueden alcanzar los cinco años de prisión.
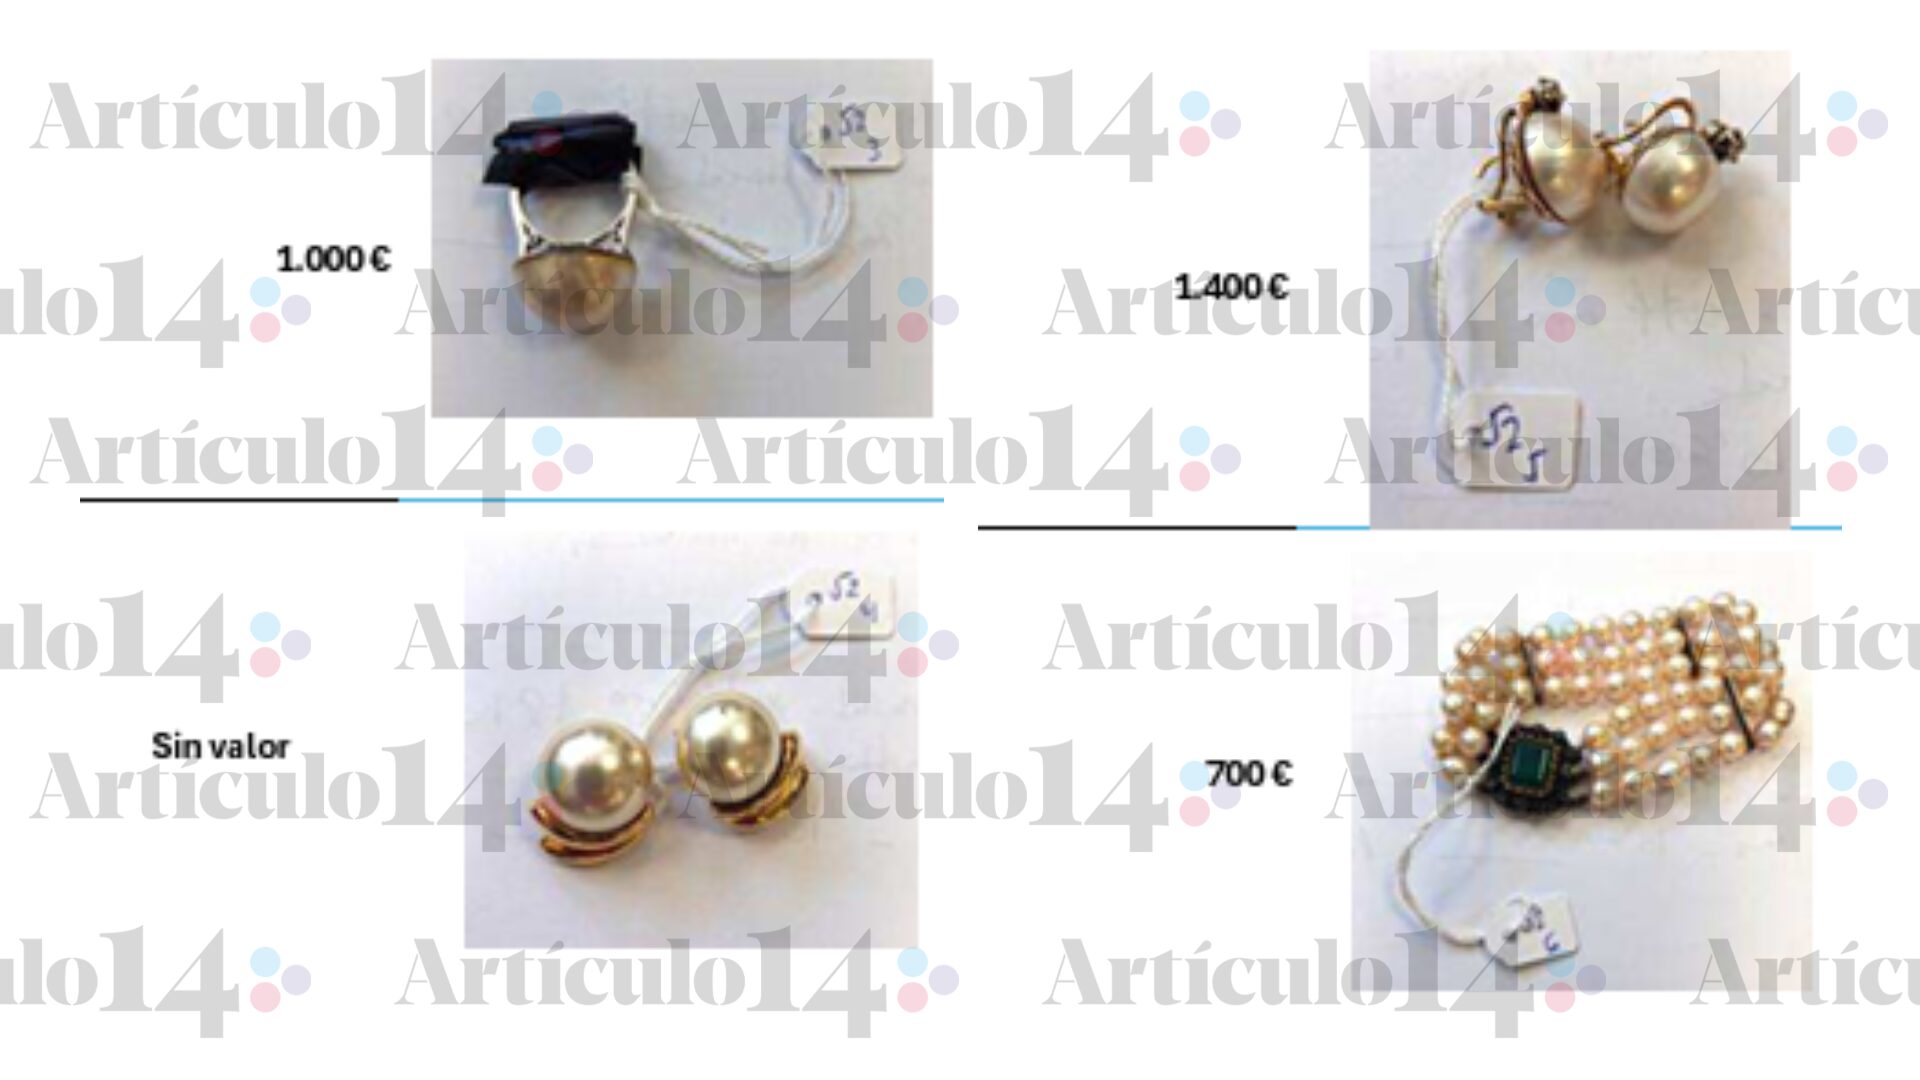
La cuantía cobra aún más relevancia teniendo en cuenta que la tasación preliminar de 1,3 millones de euros. Según este análisis, si la cuota derivada de esa valoración superara los 600.000 euros, el caso podría encajar en la modalidad agravada del delito fiscal, cuyos plazos de prescripción son más amplios.
Por ello, los fiscalistas coinciden en que facturas, documentos, tasaciones o cualquier otro elemento capaz de acreditar que las joyas ya formaban parte del patrimonio de Zapatero hace años podrían convertirse en una de las piezas clave de la investigación.

Suscríbete a nuestra newsletter
Recibe en tu correo electrónico, los artículos de la directora Pilar Gómez.