



Inditex vuelve a acelerar. El gigante textil cerró su primer semestre fiscal -entre febrero y julio- con un beneficio neto de 2.980 millones de euros, un 6,8% más que un año antes, y se queda a las puertas de superar por primera vez los 3.000 millones de ganancias en la primera mitad de su ejercicio. El resultado supone la consolidación del cambio de ritmo respecto a 2025 (entonces el beneficio creció un 0,8%).
En el caso de las ventas, aumentaron un 7,6%, hasta 19.755 millones, seis puntos porcentuales más que en el mismo periodo de 2025. A tipo de cambio constante (descontado el efecto de las divisas), el avance alcanzó el 9,2%, frente al 5,1% de hace un año, según informó a la CNMV.
El arranque de las ventas del segundo semestre, entre el 1 de agosto y el 7 de septiembre, mantuvo el tono con un crecimiento en tienda y online del 9% a tipo de cambio constante respecto al mismo periodo del año anterior. Esta tasa coincide con la registrada un año antes.
En el arranque de la sesión bursátil, las acciones de Inditex caían un 3%, un movimiento anticipado por los analistas, y que lastró a la baja el Ibex 35.
Maceiras: “Excelentes resultados”
“Estos excelentes resultados ponen de manifiesto la extraordinaria capacidad de nuestros equipos, que en un entorno global muy complejo han conseguido hacer llegar cada día a nuestros clientes en todo el mundo el producto y la experiencia de moda que demandan”, destacó el consejero delegado del gigante textil, Óscar García Maceiras. El ejecutivo señaló además que “la ambición, la flexibilidad y la innovación son elementos diferenciales que refuerzan el potencial de crecimiento a largo plazo de Inditex”.
En este sentido, el grupo señaló que opera en 215 mercados con una “baja cuota de mercado en un sector fragmentado”. En el primer semestre fiscal, la compañía continuó reduciendo el número de tiendas -pasó de 5.528 a 5.444 establecimientos- en todas sus cadenas salvo en el caso de Lefties, cuyas ventas no se desglosan y, al igual que ocurre con Zara Home, se incluyen dentro del conjunto de Zara.
La cadena, que se posiciona en un segmento de precio más competitivo que Zara, opera 223 establecimientos, 13 más que un año antes. Es la primera vez que Inditex desglosa en sus resultados semestrales el número de tiendas de Lefties.
Crecimiento en todas las enseñas
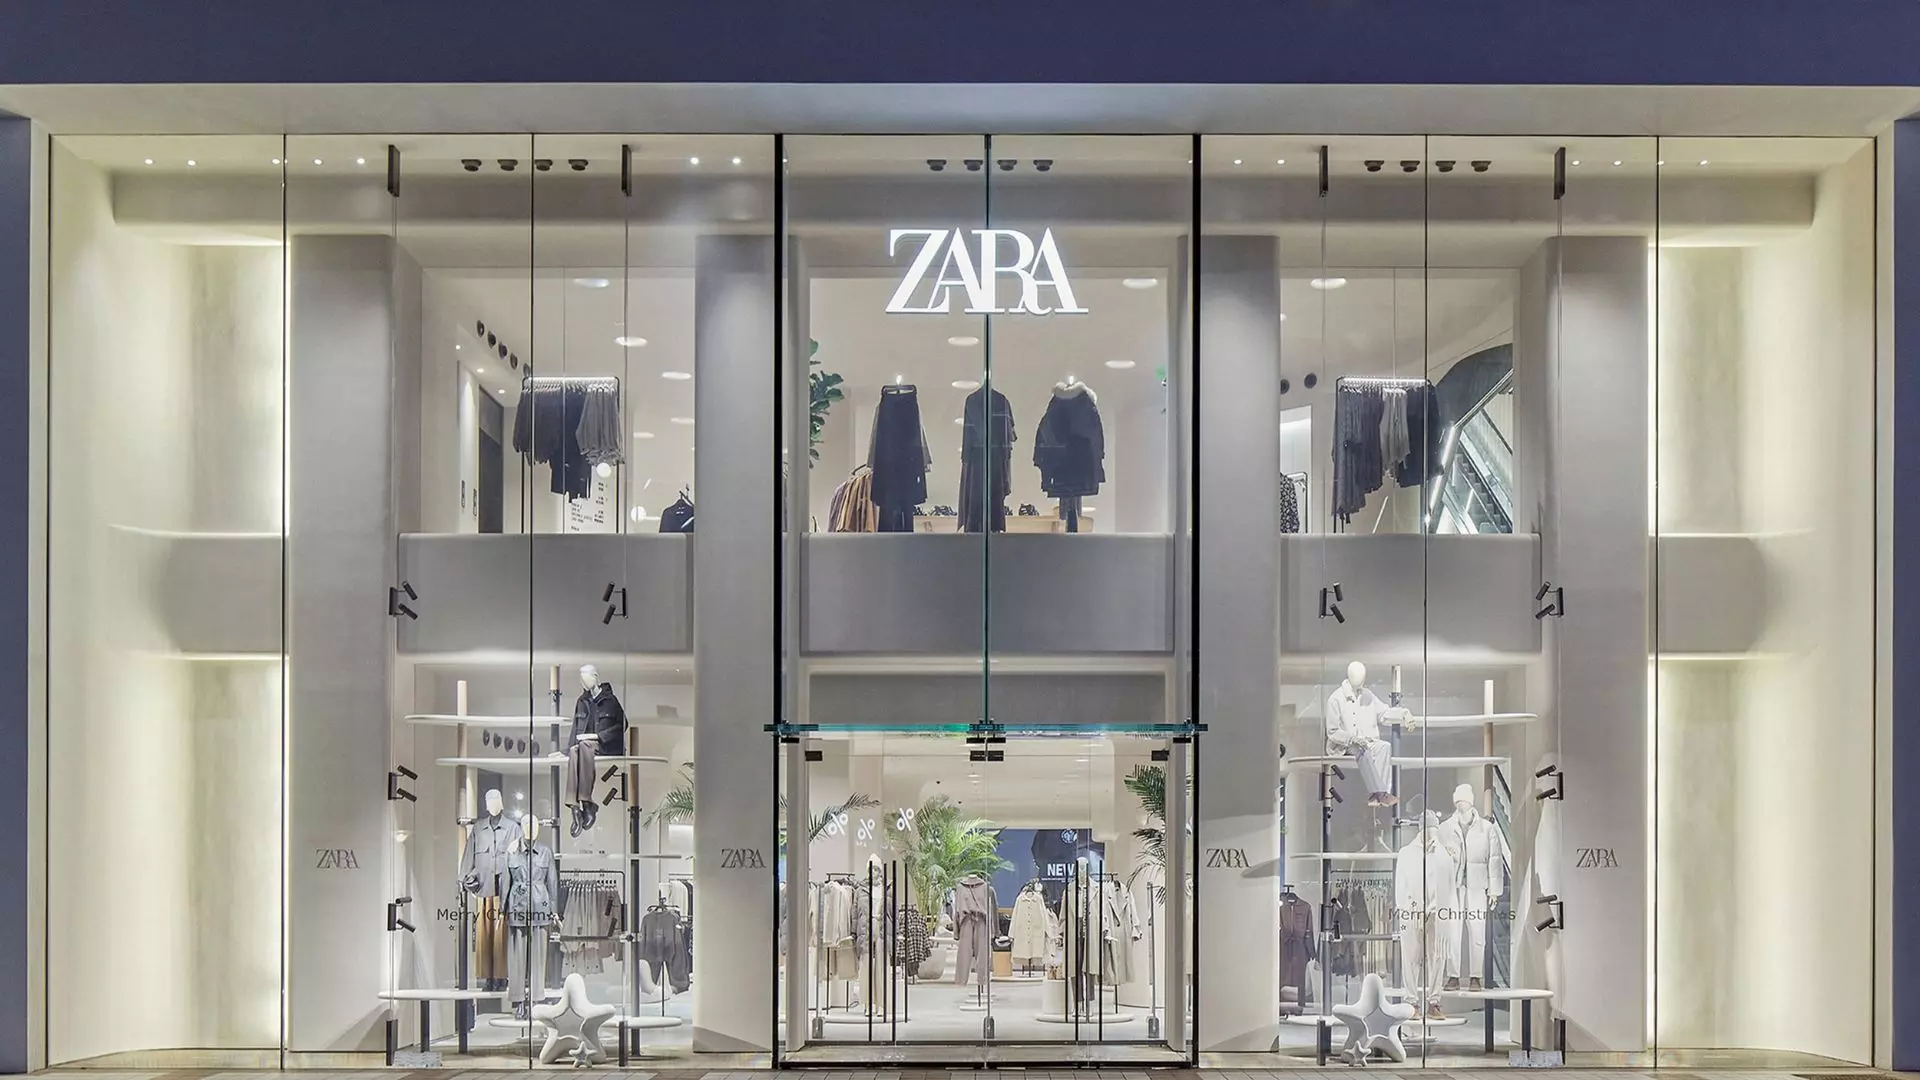
Todas las enseñas mejoraron su facturación respecto al primer semestre de 2025, si bien las cinco cadenas más pequeñas crecieron por encima de la media del grupo, mientras que Zara registró un crecimiento más moderado, del 4,8%, hasta los 13.783 millones. La enseña estrella concentra el grueso del negocio, con casi el 70% del total.
A su vez, Oysho lideró el crecimiento porcentual, con un 21,3%, hasta 472 millones, seguida de Stradivarius, que avanzó un 18,5%, hasta 1.573 millones, y Bershka, un 16,7%, hasta 1.678 millones. Massimo Dutti incrementó sus ventas un 10,4%, hasta 988 millones, mientras que Pull&Bear lo hizo un 8,9%, hasta 1.261 millones.
Durante el semestre, Inditex llevó a cabo reformas, reubicaciones, nuevas aperturas y absorciones en 51 mercados dentro de su estrategia de optimización de la superficie comercial.
Gastos operativos
Este cambio de ritmo se trasladó al resto de la cuenta resultados, con la evolución de los costes en el punto de mira. Los gastos operativos crecieron un 8,3%. Un dato que supone un aumento de 50 puntos básicos por encima de la facturación, aunque sin el efecto de las divisas se mantienen 0,9 puntos porcentuales por debajo.
El resultado bruto de explotación (ebitda) aumentó un 7,8%, hasta 5.513 millones, mientras que el resultado operativo (ebit) avanzó un 7,6%, hasta 3.843 millones. El beneficio antes de impuestos alcanzó los 3.845 millones, un 6,8% más. A su vez, el margen bruto, una de las variables más vigiladas por los inversores para medir la rentabilidad del negocio, aumentó un 8,3%, hasta 11.596 millones, y mejoró 40 puntos básicos, hasta representar el 58,7% de las ventas. Un año antes se había situado en el 58,3%.
Para Renta4, los resultados cumplen sus previsiones a nivel de ebitda, aunque se sitúan un 2% por debajo del consenso, con unas ventas “levemente mejor de lo previsto” y unos gastos operativos que crecieron por encima de sus estimaciones.
Al cierre de julio, la posición financiera neta de Inditex ascendía a 10.398 millones, un 4% más que los 10.012 millones registrados doce meses antes.
Perspectivas para 2026
De cara al conjunto del ejercicio, Inditex mantiene sus previsiones de rentabilidad. La compañía espera que el margen bruto permanezca estable, con una horquilla de más o menos 50 puntos básicos, mientras que calcula que la evolución de las divisas tendrá un impacto negativo de aproximadamente el 1% sobre las ventas a los tipos de cambio actuales.
El grupo prevé además que el espacio bruto crezca alrededor de un 5% durante 2026, acompañado de una contribución positiva de la superficie comercial a las ventas y de un buen comportamiento del negocio online. La compañía mantiene su estrategia de invertir en tiendas, comercio electrónico y plataformas logísticas para sostener el crecimiento a largo plazo.
Para ello, Inditex contempla una inversión ordinaria de alrededor de 2.300 millones este ejercicio. A esta cantidad se sumarán cerca de 200 millones de inversión extraordinaria para modernizar y mejorar sus instalaciones corporativas.
En el plano comercial, el grupo continúa ampliando su presencia internacional. Zara ha estrenado recientemente una nueva ubicación en Los Cabos (México) y ha acometido ampliaciones, reubicaciones y remodelaciones en establecimientos emblemáticos de Londres, Seúl y Ostende. Bershka, por su parte, abrió en agosto su primera tienda en Estados Unidos, en Miami, y su segundo establecimiento en Brasil.