





El mercado hipotecario español empieza a mostrar con mayor claridad las señales de enfriamiento. Durante el pasado mes de julio se constituyeron 43.372 hipotecas para comprar vivienda, un 3,5% menos que en el mismo periodo de 2025, según los últimos datos difundidos por el Instituto Nacional de Estadística (INE).
El descenso supone el retroceso interanual más acusado desde junio de 2024 y contrasta con la recuperación registrada apenas un mes antes. En junio, la firma de hipotecas había crecido un 10,8% respecto al ejercicio anterior, hasta superar las 45.900 operaciones.
El cambio coincide además con una nueva etapa para la financiación en la eurozona. El Banco Central Europeo decidió en junio elevar sus tipos oficiales en 25 puntos básicos, la primera subida en cerca de tres años, ante el repunte de las presiones inflacionistas provocado, especialmente, por el encarecimiento de la energía.
La consecuencia más visible para quienes buscan financiación aparece ya en el precio de los préstamos. El tipo de interés medio de las nuevas hipotecas sobre vivienda alcanzó en julio el 3,01%, superando la barrera del 3% por primera vez desde febrero de 2025.
Las hipotecas pasan del crecimiento del 10,8% a una caída del 3,5%
El giro resulta especialmente significativo por la velocidad con la que se ha producido. Junio había dejado 45.907 hipotecas constituidas sobre viviendas, un 10,8% más que un año antes. En julio, en cambio, el mercado volvió al terreno negativo.
No es la primera señal de debilidad de 2026. En mayo ya se había registrado una caída interanual del 0,1%, aunque aquella corrección fue prácticamente testimonial. El retroceso de julio es mucho más amplio y confirma que el mercado hipotecario, que había mostrado una resistencia considerable frente al enfriamiento de la compraventa, comienza también a perder impulso.
De hecho, las hipotecas habían mantenido durante los últimos meses un comportamiento mejor que el conjunto del mercado residencial. Mientras las compraventas acumularon varios meses de descensos durante la primera mitad del año, la financiación bancaria continuó creciendo durante buena parte del periodo.
El nuevo dato rompe parcialmente esa divergencia. La vivienda se compra menos y ahora también comienza a financiarse mediante hipoteca con menor frecuencia que hace un año.
El tipo de interés medio vuelve a superar el 3%

La evolución del volumen de operaciones llega acompañada por un segundo cambio relevante: el encarecimiento del crédito. Las nuevas hipotecas constituidas en julio se firmaron a un tipo medio del 3,01%.
El mercado llevaba prácticamente todo el año moviéndose cerca de esa frontera. En mayo, por ejemplo, el tipo medio había alcanzado ya el 2,98%. La tendencia de los últimos meses anticipaba por tanto un progresivo encarecimiento después de la etapa de mejora de las condiciones financieras vivida durante 2025.
El cambio de política monetaria del BCE ha alterado ahora el escenario. El organismo dirigido por Christine Lagarde elevó en junio sus tres tipos de interés oficiales en 25 puntos básicos. La facilidad de depósito pasó entonces al 2,25%, mientras que el tipo de las operaciones principales de financiación aumentó hasta el 2,40%.
La decisión respondió al nuevo repunte inflacionista provocado por la crisis energética asociada al conflicto en Oriente Próximo. El BCE volvió así a endurecer la política monetaria después del ciclo de relajación desarrollado durante los años anteriores.
El BCE vuelve a subir los tipos en septiembre
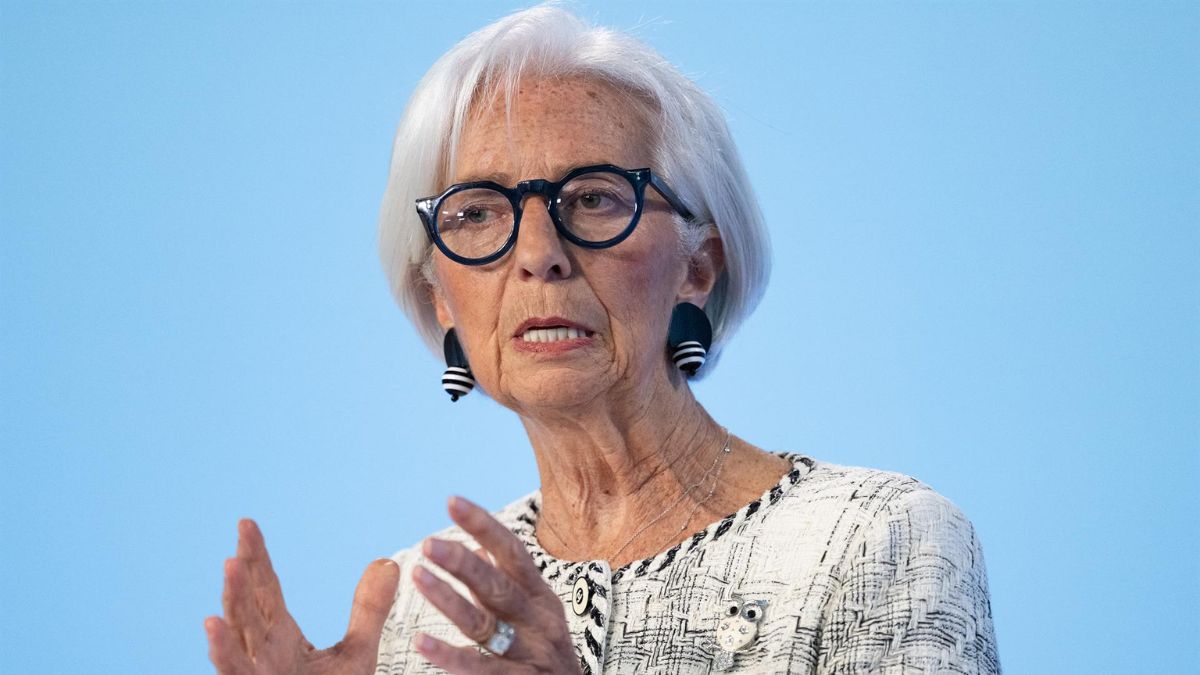
El endurecimiento no terminó en junio. Este mes de septiembre, el BCE volvió a elevar sus tres tipos oficiales en otros 25 puntos básicos ante unas presiones sobre los precios que continúan siendo superiores al objetivo del 2% de la institución.
La facilidad de depósito se sitúa ahora en el 2,50%, el tipo de las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%.
Esta segunda subida no explica los datos de hipotecas correspondientes a julio, ya que se produjo posteriormente, pero sí confirma que el escenario financiero al que se enfrentan ahora los compradores es más exigente que el de comienzos de año.
Las entidades bancarias trasladan los cambios en las expectativas monetarias y en referencias como el euríbor a sus ofertas comerciales. Durante el verano ya empezaron a apreciarse movimientos al alza en algunas hipotecas fijas y variables después de que el euríbor volviera a ganar terreno.
La compraventa de viviendas cae todavía más
Pese al frenazo de las hipotecas, la financiación sigue mostrando mayor resistencia que las propias transacciones de vivienda. En julio se registraron 61.417 compraventas, un 5,1% menos que durante el mismo mes de 2025.
El mercado residencial ha permanecido en números negativos durante prácticamente todo el ejercicio. El ligero aumento de junio interrumpió temporalmente esa tendencia, pero julio volvió a situar las operaciones en descenso.
Entre enero y julio se vendieron en España 408.881 viviendas, un 3% menos que durante los siete primeros meses de 2025. El contraste con el ejercicio anterior resulta especialmente llamativo: en el mismo periodo de 2025 las compraventas habían crecido un 18,5% respecto a 2024.
El sector ha pasado así de un año de extraordinaria actividad a una fase de normalización en la que confluyen varios obstáculos. El precio de la vivienda sigue en niveles elevados, la capacidad de ahorro necesaria para afrontar la entrada continúa siendo una barrera para muchos hogares y el coste de financiación vuelve a aumentar.
Un mercado todavía elevado pese al frenazo
La caída de julio no significa que el mercado hipotecario haya entrado en una crisis comparable a otros periodos de contracción. El número absoluto de operaciones continúa siendo elevado en términos históricos y las entidades mantienen una actividad crediticia significativa.
El Colegio de Registradores ya había anticipado a comienzos de septiembre este cambio. Su avance provisional estimaba unas 43.300 hipotecas sobre vivienda en julio y señalaba que la financiación residencial estaba desacelerándose más tarde y con menor intensidad que las compraventas.
El comportamiento de los próximos meses permitirá comprobar si julio fue una corrección puntual o el inicio de una tendencia más persistente. El mercado tiene ahora que absorber un escenario diferente: dos subidas consecutivas de tipos por parte del BCE, un euríbor que ha abandonado sus mínimos anteriores y una inflación energética que continúa condicionando las decisiones de política monetaria.
Por ahora, los datos reflejan un primer cambio significativo. Las hipotecas registran su caída más intensa en más de dos años al mismo tiempo que el interés medio vuelve a situarse por encima del 3%. Una combinación que confirma que la etapa de financiación progresivamente más barata que marcó buena parte de 2025 ha comenzado a dejar paso a un entorno más exigente para quienes buscan comprar vivienda.