

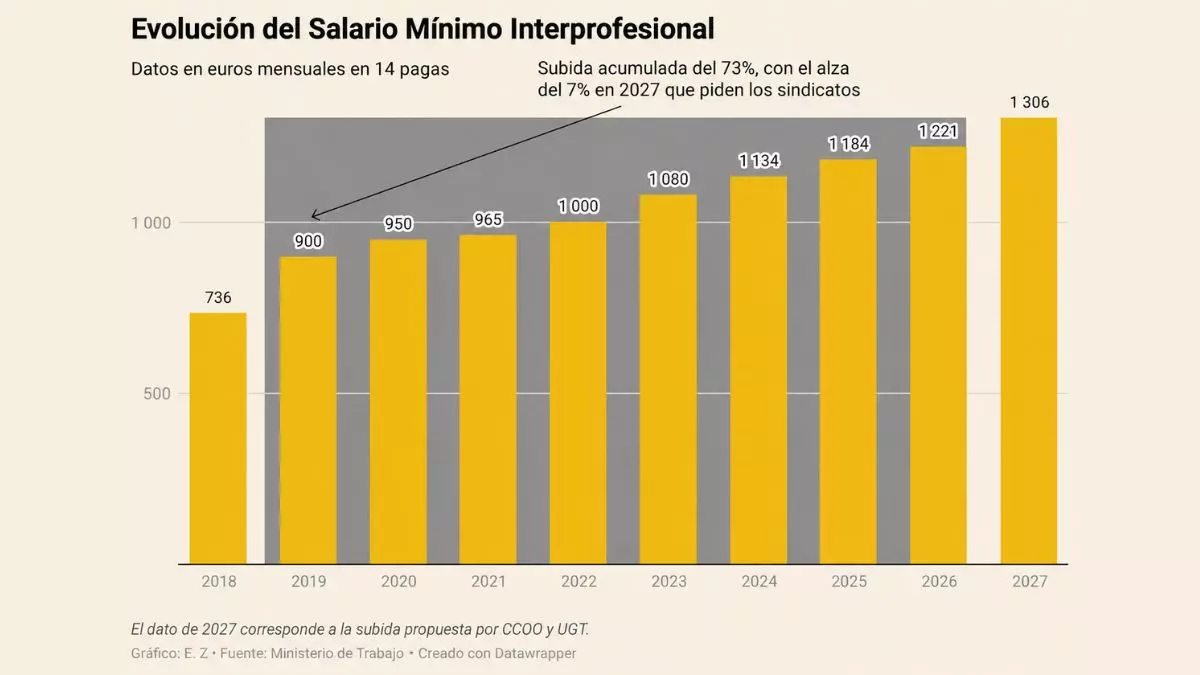


El Ministerio de Trabajo encargó la semana pasada a la Comisión Asesora para el Análisis del Salario Mínimo Interprofesional el informe para determinar la subida del próximo año. Se trata de un documento que se espera que esté listo a principios de noviembre para comenzar las negociaciones en el marco del diálogo social, aunque ya se conocen las pretensiones de los sindicatos: incrementar el SMI, como mínimo, un 7% para 2027.
A la espera del documento que elaboren los expertos y de comenzar las reuniones con UGT, CCOO, CEOE y Cepyme, la vicepresidenta segunda, Yolanda Díaz, ya ha despejado las dudas sobre qué ocurrirá en 2027 con el IRPF.
A principios de este año, cuando se conoció que el Salario Mínimo Interprofesional se incrementaría un 3,1%, hasta los 1.221 euros mensuales en 14 pagas, el Ministerio de Hacienda se mostró reticente a ajustar los tramos más bajos del IRPF para que el SMI quedara exento de tributación.
Un tema ya resuelto
Fue por ese mismo motivo por el que Trabajo encargó a los expertos que, en el informe de 2026, plantearan dos cifras: una si el SMI pagaba IRPF y otra por si no lo hacía. Tras varias negociaciones con la cartera que en ese momento lideraba María Jesús Montero, y que ahora dirige Arcadi España, el sueldo más bajo en España quedó exento de su tributación.
De cara a la subida de 2027, la duda era si Hacienda volvería a reajustar los tramos para dejar el SMI exento de tributación o si los perceptores del SMI tendrían que pagar IRPF. Sin embargo, la titular de Trabajo ya ha trasladado que es un asunto que “ya está resuelto”.
En este sentido, el secretario general de UGT, Pepe Álvarez, señaló ayer que el objetivo del SMI es que se sitúe en el 60% del salario medio “y con esta subida del 7% tampoco se situaría”, y explicó que “mientras no se llegue a la cifra del 60 % del SMI, la tributación del SMI no debe de realizarse”.
Una subida real de 32 euros
Y es que, de no ajustar los tramos del IRPF, teniendo en cuenta el aumento del 7% que proponen los sindicatos, la subida real del SMI sería de unos 32 euros mensuales, aunque la factura para el Estado superaría los 2.000 millones de euros, según señala, a Artículo14, Francisco de la Torre, inspector de Hacienda..
Elevar el Salario Mínimo un 7% situaría las nóminas más bajas en unos 1.306 euros al mes en 14 pagas, 1.196,58 euros más al año, pero se trata de una subida bruta.
De los casi 1.200 euros más al año que cobrarían los trabajadores, una parte se la llevarían las cotizaciones sociales y el IRPF. Si bien es cierto que las cotizaciones supondrían unos 77,7 euros más al año, el “golpe” para los trabajadores que cobran el sueldo más bajo en España llegaría de la mano del IRPF, ya que provocaría que la subida real del SMI fuera de apenas unos 448 euros al año, equivalentes a 32 euros al mes en 14 pagas.
Así, De la Torre reconoce que la decisión clave está en manos de la cartera que lidera Arcadi España, aunque explica que “nadie contaba con esa recaudación derivada de la subida del SMI”, y señala que “como no apliques una rebaja a las rentas más modestas, tienes una rebelión. Y son demasiados votos”, poniendo en contexto la importancia de la decisión de Hacienda en periodo electoral. Y es que, los trabajadores en España que cobran el Salario Mínimo son unos 2,5 millones.
Una novedad en el informe de los expertos
Hoy damos el primer paso para volver a subir el Salario Mínimo en 2027.
Porque quien trabaja y cobra el SMI tiene derecho a que su salario no pierda poder adquisitivo.
Hemos celebrado la primera reunión de la Comisión Asesora del SMI para empezar a hacerlo realidad.
— Yolanda Díaz (@yolandadiaz.bsky.social) 8 de octubre de 2026 a las 15:11
De cara a la elaboración del nuevo estudio, Trabajo ha pedido a los expertos un nuevo requisito para tener ante el avance de la inflación, que en septiembre se situó en el 4,9%, y es que consideren el impacto del SMI en los hogares con menores rentas.
A parte de la influencia del Salario Mínimo en las viviendas con menores rentas, otros de los requisitos que figuran para no se pierda poder adquisitivo, pasan por tener en cuenta la productividad “en un país en el que la productividad crece a la vez que la ocupación”; la participación de los salarios en la renta nacional desde el arranque de la democracia hasta hoy; la coyuntura económica, y el cumplimiento del 60% del salario medio.