

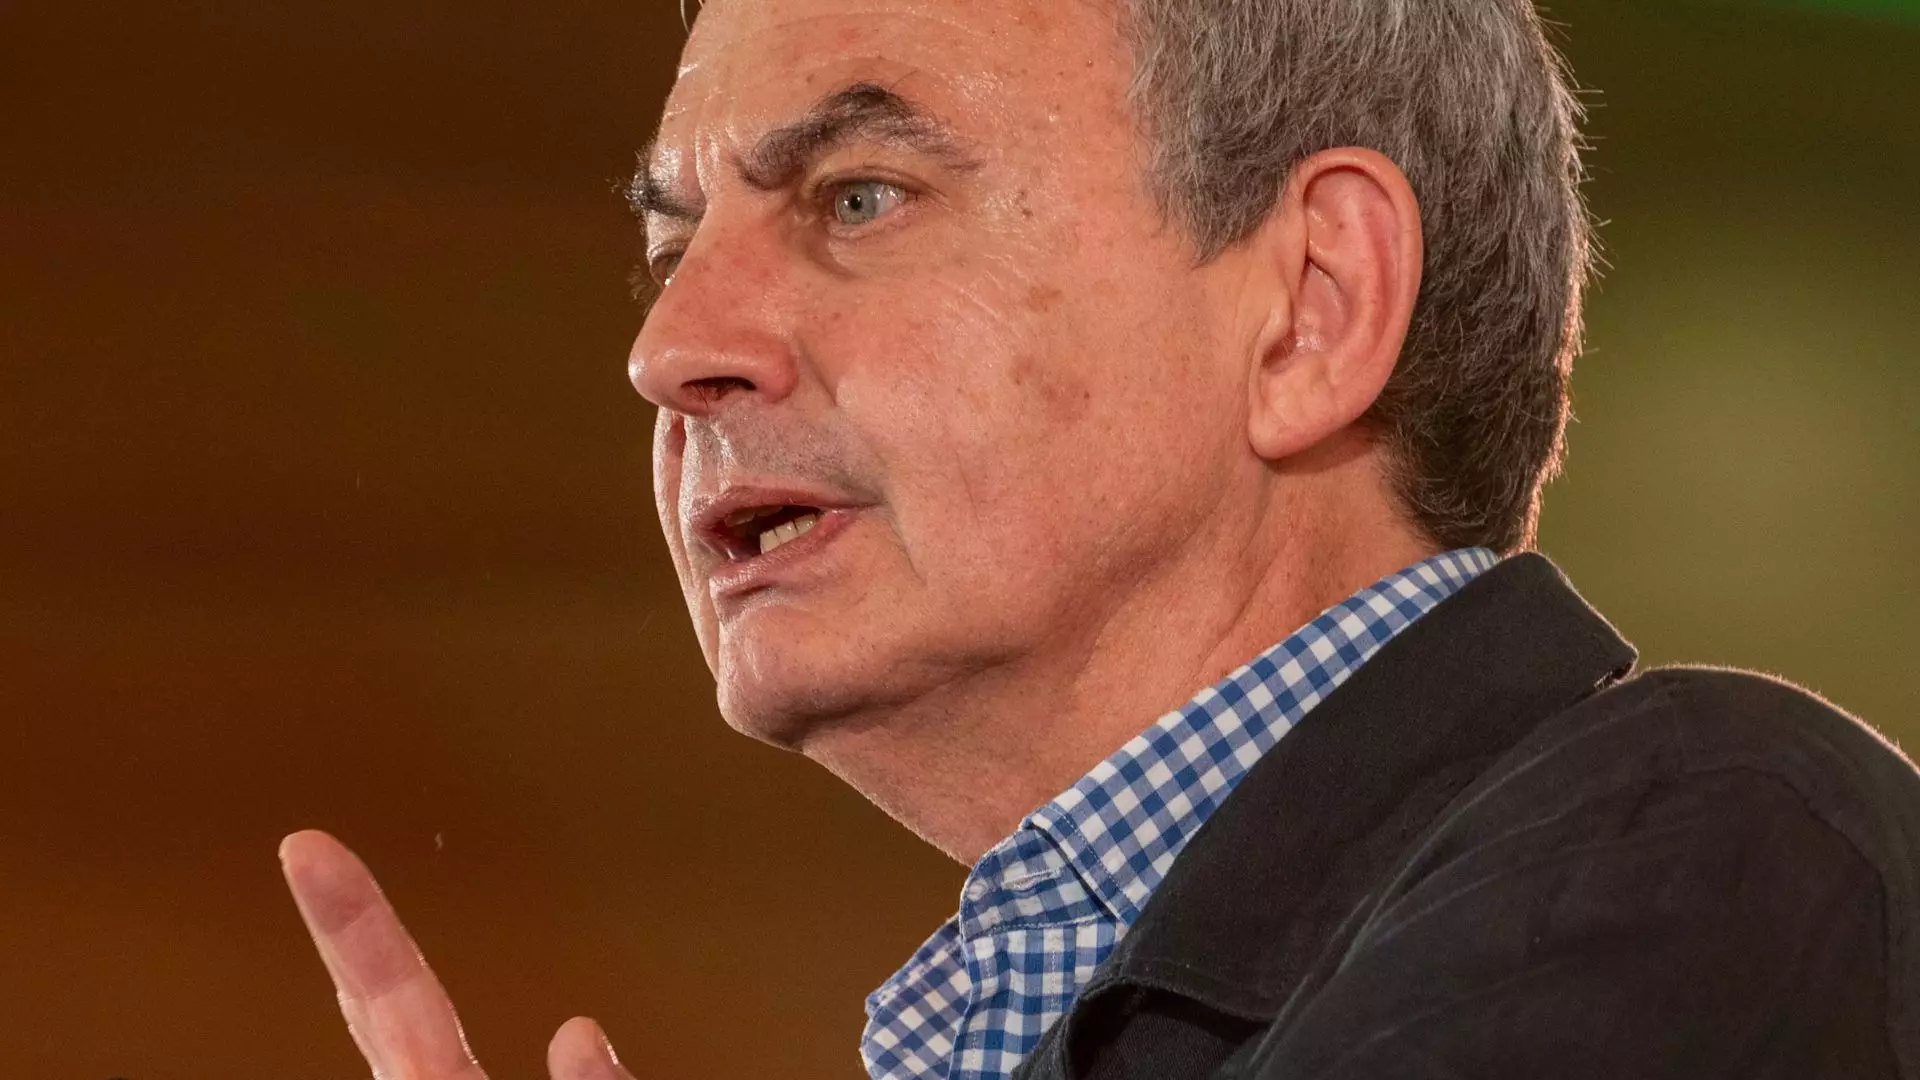


Veinticuatro días después de que la Policía hallara las joyas de José Luis Rodríguez Zapatero en una caja fuerte escondida en su despacho, el juez José Luis Calama ha movido ficha y le ha imputado delito fiscal y contrabando en una pieza separada que ha abierto. El juez ha dictado el auto cuando ni la Agencia Tributaria (AEAT) ni el propio Zapatero habían tomado iniciativa alguna. La decisión de Calama tiene dos consecuencias directas clave: interrumpe la prescripción, un asunto que debería haber obligado al Fisco a actuar cuanto antes, ya que el próximo 30 de junio vencen determinadas responsabilidades, y respecto al expresidente, le impide regularizar voluntariamente, esto es, pagar la deuda con recargos e intereses y salvarse del delito con la excusa absolutoria.
Con todo, fiscalistas consultados por Artículo14 no tienen claro si le habrían aconsejado que regularizara. La causa es compleja y las joyas no ofrecen salidas buenas, pues todo indica que no han estado en ningún circuito legal ni se han declarado en ningún país. La manera de regularizar ya marca un relato. Si pretendiera insistir en las explicaciones de su entorno de que provienen de una herencia, tendría que hacer muchas aclaraciones y las tasaciones podrían desmentirlo, y el argumento de que son un regalo también es muy problemático para quien fue presidente del Gobierno y que después habría actuado de comisionista en dictaduras. La propia prueba de prescripción le podía llevar a reconocer un delito.
Las obligaciones fiscales incumplidas
El juez indica que, una vez recibida la tasación preliminar y sin perjuicio de una pericial posterior que abarque otros datos analíticos de interés, la posesión de bienes de lujo de elevado valor, unida a la ausencia de trazabilidad fiscal sobre su adquisición, constituye “un indicio objetivo y racional de la posible existencia de una defraudación tributaria relevante, en tanto que la adquisición de joyas del valor indicado genera necesariamente obligaciones fiscales, ya sea en concepto de IVA, Impuesto sobre Transmisiones Patrimoniales, Impuesto sobre Sucesiones y Donaciones, e IRPF, según la naturaleza del negocio jurídico”.
Para el magistrado, la posible falta de acreditación sobre la adquisición de las joyas podría facultar a la Agencia Tributaria para imputar una ganancia patrimonial no justificada en el IRPF de José Luis Rodríguez Zapatero, resultando aplicable un tipo marginal en torno al 46%. De esta forma, añade, la inexistencia de declaración o pago de cualquiera de estos tributos permite inferir la posible existencia de una cuota defraudada superior al umbral típico, que se sitúa en 120.000 euros. Por todo ello, estos hechos, indiciariamente, según el juez, pueden ser constitutivos de un delito contra la Hacienda Pública, previsto y penado en el artículo 305 del Código Penal y siguientes.
Artículo14 ha informado de que el valor de tasación sitúa al expresidente al filo del delito fiscal agravado, que opera para cuotas a partir de 600.000 euros.
Contrabando
Además, Calama argumenta que la actuación de Rodríguez Zapatero también podría encajar en un delito de contrabando en relación con los artículos. 2 y 3 de la Ley Orgánica 12/1995, de Represión del Contrabando, “en la medida en que la introducción, tenencia o circulación en territorio nacional de joyas cuyo valor global asciende a aproximadamente 1.323.915 euros, sin acreditación del pago de los derechos arancelarios, impuestos especiales o tributos asociados a su importación, constituye un indicio objetivo de que tales bienes pudieron haber accedido al territorio aduanero de la Unión Europea eludiendo los controles y obligaciones fiscales exigibles”.
El magistrado añade que la ausencia de documentación aduanera, de facturas de importación o de cualquier justificante de despacho de aduanas impide descartar que las joyas hubieran sido introducidas en España al margen de los procedimientos de control aduanero, superando ampliamente el umbral cuantitativo de 150.000 euros previsto para la tipicidad penal.
Explica que el investigado dispone de la ocasión procesal adecuada para ofrecer las explicaciones que estime pertinentes y aportar la documentación.
Prueba inatacable
Las joyas son, por el momento, lo más tangible de que dispone el juez. El lote valorado en más de 1,3 millones ha sido descubierto en un registro de la Policía con orden judicial y el entorno del expresidente se acabó prestando a la apertura de la caja, con lo que es una prueba difícil de atacar y podría acabar siendo la vía más segura de condena, al estilo de lo ocurrido en el mítico caso de Al Capone en el Chicago de los años 30, que sólo pudo ser condenado por delito fiscal. Y es que la estrategia de la defensa de Zapatero apunta a la invalidación de pruebas y la causa tiene derivaciones internacionales que se perfilan difíciles de apuntalar, ya que no parece que Venezuela, República Dominicana o China vayan a colaborar.
De hecho, el abogado del expresidente, Víctor Moreno Catena, ahora mismo ya ha puesto el foco en una prueba, que se ha planteado como originaria y trascendental.
El origen de la causa
La causa surge de la investigación de las Fiscalías de Suiza y Francia en 2021, que ya seguían rastros de blanqueo y de transacciones de oro que apuntaban a Zapatero. Y ha sido perseguida en España desde el otoño de 2024, especialmente desde un año más tarde cuando la asumió en secreto la jueza Esperanza Collazos del Juzgado de Instrucción 15. Collazos ya había imputado a Zapatero e incluso a sus hijas cuando se inhibió el pasado febrero en favor de la Audiencia Nacional. Pero desde el entorno de Zapatero y algunos medios se venía sosteniendo que el origen del proceso es un teléfono intervenido al ex dueño de Plus Ultra Rodolfo Reyes en Estados Unidos del que el auto de imputación da cuenta.
Un informe de la UDEF detalla todo lo relativo a esta prueba, cuya trascendencia constata. Pero que un análisis del resto de pruebas y dispositivos muestra que es una entre otras, esto es, entre las aportaciones de Suiza y Francia respecto al blanqueo, al oro y a sociedades offshore, y sobre todo, de los teléfonos que la Audiencia Nacional incautó a un abogado español el 24 de octubre de 2024, que contienen conversaciones con el propio Reyes y el resto de la trama y, además, un chat de especial relevancia con el financiero venezolano Danilo Diazgranados que incrimina a Zapatero y a sus hijas e introduce la línea de investigación que permanece secreta sobre el excomisario de Barajas captado por la trama Jesús María Gómez Martín.
El hallazgo de EEUU
Sin embargo, un dispositivo proporcionado por Estados Unidos estaba ocasionando especulaciones que el juez intentó acallar con un auto en el que busca formalizar esta ayuda de nuevo.
El auto de Calama explica que la oficina de la Homeland Security Office (HSI) de EEUU en Madrid trasladó información relevante a la UDEF el pasado 18 de marzo gracias a la cooperación policial entre España y Estados Unidos sobre una investigación transnacional iniciada en 2018 contra una red de empresarios venezolanos y personas políticamente expuestas dedicada al blanqueo de capitales, corrupción y ocultación de activos mediante estructuras financieras sofisticadas, empresas pantalla, fideicomisos y operaciones internacionales que incluyen desfalco de fondos públicos, fraude, sobornos y adquisición de bienes en múltiples jurisdicciones.
Las averiguaciones se han hecho en coordinación con oficinas de HSI en Nueva York, Tampa, Miami y Boston y con autoridades de Francia, Suiza, España, Andorra y Portugal, con el objetivo de identificar y desarticular redes que facilitan la circulación global de fondos ilícitos y favorecer la recuperación de activos.
Una de las líneas se centra en Rodolfo Reyes Rojas, investigado por blanqueo y evasión de sanciones mediante compañías como Plus Ultra, Capital Bank, Panacorp y Dinosaur Bank, añade el juez. De éste el HSI obtuvo en 2021 una extracción telefónica que, aunque inicialmente orientada a contrabando, reveló comunicaciones con instrucciones para mover fondos ilícitos, gestionar préstamos de rescate y coordinar pagos ilegales. Esto constituye material probatorio que HSI considera que pudiere tener relevancia para la investigación española relativa a Plus Ultra.
De esta forma, la investigación a Reyes y Plus Ultra es anterior al rescate público español aprobado el 9 de marzo de 2021. La Fiscalía ya advirtió de que Reyes y otros ejecutivos de Plus Ultra son clientes de una Organización criminal internacional dedicada al blanqueo de capitales que lleva años operando, está jerarquizada, tiene un reparto de roles entre sus componentes y que actúa con métodos de compensación bancaria presumiblemente tradicionales (“hawala”), manejando, en consecuencia cantidades de dinero en efectivo y enmascarando presuntamente sus operaciones.

Suscríbete a nuestra newsletter
Recibe en tu correo electrónico, los artículos de la directora Pilar Gómez.