

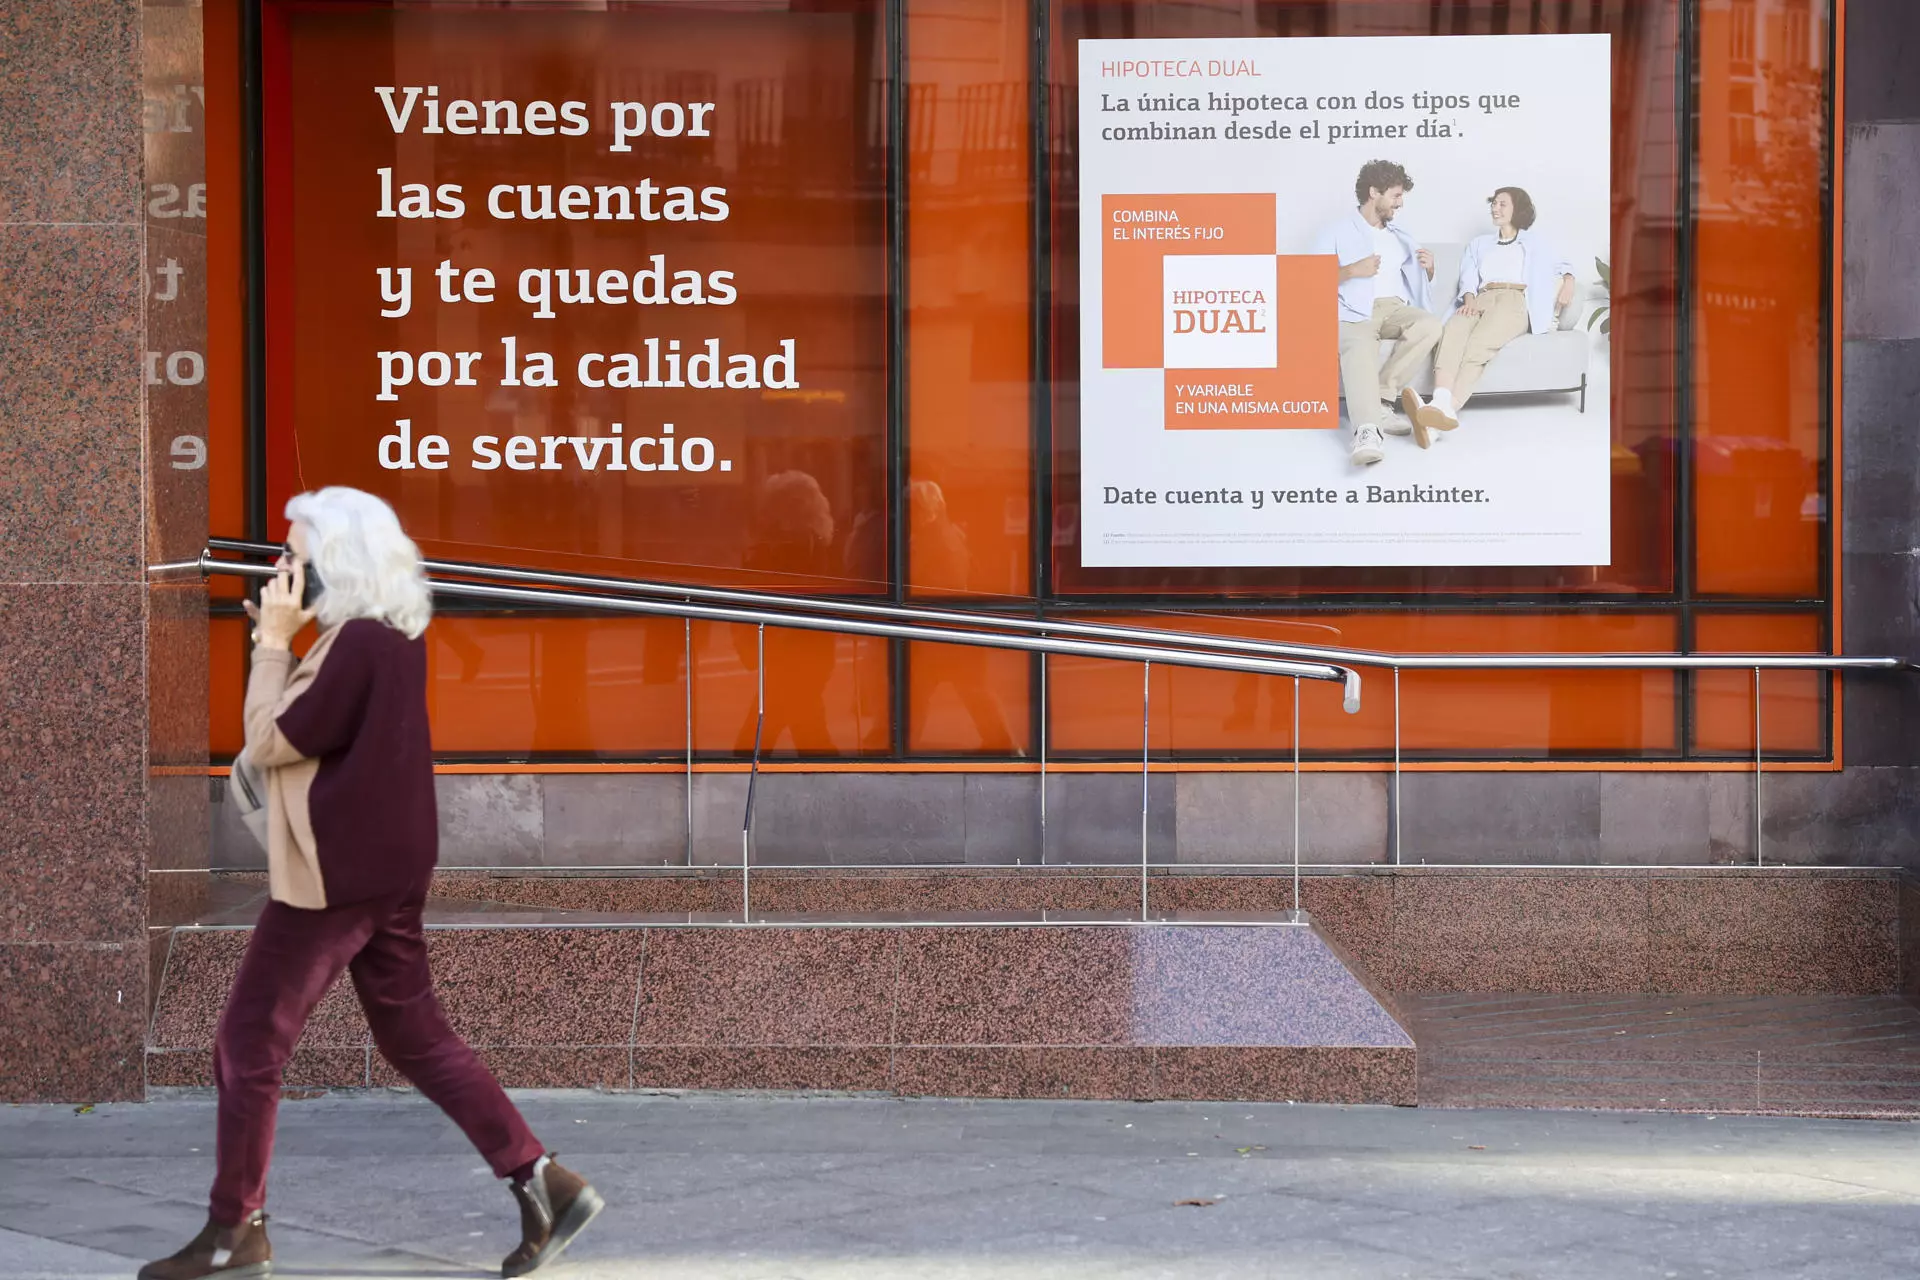



El Banco Central Europeo ha vuelto a endurecer su política monetaria. La institución ha elevado los tipos de interés en 25 puntos básicos y ha situado la facilidad de depósito en el 2,5%, su segundo incremento dentro del actual ciclo alcista. Para hogares y empresas, el movimiento tiene consecuencias que van mucho más allá de las decisiones tomadas en Fráncfort: pedir dinero prestado tenderá a encarecerse, mientras que los ahorradores pueden empezar a encontrar mejores remuneraciones.
El BCE también ha elevado al 2,65% el tipo de las operaciones principales de financiación y al 2,90% la facilidad marginal de crédito. Las nuevas referencias entrarán en vigor el 16 de septiembre y responden a una inflación que continúa claramente por encima del objetivo del 2%.
Christine Lagarde ha evitado comprometer de antemano las siguientes decisiones. El BCE seguirá actuando reunión a reunión, pero la cuestión para los consumidores es más inmediata: ¿cómo afecta esta nueva subida de los tipos de interés a una hipoteca, un préstamo o los ahorros?
Las hipotecas variables afrontan una nueva presión
El primer impacto aparece en las hipotecas variables. No porque el banco vaya a sumar automáticamente 0,25 puntos a la cuota, sino porque las expectativas sobre los tipos de interés condicionan el mercado monetario y, especialmente, al Euríbor.
La referencia hipotecaria cerró agosto en el 2,954%, después del 2,855% registrado en julio, y durante septiembre ha seguido mostrando presión al alza. Para quienes tengan una hipoteca variable, la consecuencia llegará cuando corresponda actualizar el préstamo, normalmente cada seis o doce meses.
La cuota se calculará utilizando el Euríbor correspondiente más el diferencial contratado. Por eso, una subida de los tipos del BCE no encarece inmediatamente todas las hipotecas, pero aumenta la posibilidad de revisiones más costosas si el Euríbor permanece elevado.
Las hipotecas fijas ya firmadas quedan al margen: quien contrató un interés fijo seguirá pagando la misma cuota. Otra cuestión son las nuevas ofertas. La banca ya había elevado durante los últimos meses el coste de sus préstamos hipotecarios, con un tipo medio en torno al 2,89% en julio.
Préstamos personales y tarjetas también pueden encarecerse
La subida de los tipos de interés se extiende potencialmente a prácticamente cualquier forma de financiación. Préstamos para comprar un coche, créditos al consumo, financiación empresarial o algunas tarjetas pueden resultar más caros conforme los bancos actualicen sus condiciones.
“Fuera de los mercados, el efecto más directo se dejará sentir en la financiación de hogares y empresas”, explica Josep Soler, fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros.
Eso no significa que todos los préstamos existentes vayan a cambiar. En un crédito contratado a interés fijo, las condiciones permanecen intactas. El efecto se nota principalmente en las nuevas operaciones y en aquellos contratos cuyo interés sea revisable.
Para quien esté pensando en financiar una compra importante, la nueva etapa implica comparar con mayor atención la TAE, las comisiones y los productos vinculados. Un pequeño cambio porcentual puede convertirse en una diferencia importante cuando el préstamo se devuelve durante muchos años.
La otra cara: los depósitos deberían pagar más
El movimiento tiene una consecuencia positiva para quienes disponen de ahorro. Cuando aumentan los tipos de interés, los bancos tienen más incentivos para remunerar los depósitos y las cuentas con las que captan dinero de sus clientes.
Algunas entidades ya han empezado a reaccionar. MyInvestor ofrece a las cuentas abiertas desde septiembre una remuneración del 2,50% TAE durante los primeros seis meses, mientras Trade Republic ha anunciado que elevará al 2,53% TAE desde el 16 de septiembre la remuneración del efectivo de determinados clientes anteriores.
El traslado, sin embargo, suele ser desigual. La banca normalmente repercute antes el endurecimiento monetario sobre los créditos que sobre el ahorro, por lo que no todos los depósitos subirán automáticamente 0,25 puntos.
También gana atractivo la deuda de corto plazo. Letras del Tesoro, depósitos y otros productos conservadores tienden a ofrecer mayores rentabilidades cuando el precio oficial del dinero permanece elevado.
Qué pretende conseguir el BCE

El objetivo final de unos tipos de interés más altos es enfriar la demanda. Si financiar una vivienda, un automóvil o una inversión empresarial resulta más caro, hogares y compañías reducen parte de su gasto. Esa menor presión debería contribuir, con el tiempo, a moderar los precios.
El problema es encontrar el equilibrio. Subir demasiado puede debilitar el consumo, la inversión y el crecimiento. Hacerlo demasiado poco puede permitir que la inflación permanezca enquistada.
El BCE calcula ahora que la inflación media será del 3% en 2026, del 2,5% en 2027 y todavía del 2,1% en 2028. Al mismo tiempo, ha mejorado sus previsiones económicas ante una actividad de la eurozona más resistente de lo esperado.
¿Habrá nuevas subidas de tipos?
Por ahora, Fráncfort no quiere comprometerse. El Consejo de Gobierno insiste en que las próximas decisiones dependerán de la inflación, los datos económicos y la transmisión de la política monetaria.
El mercado se encuentra dividido entre quienes contemplan otro incremento antes de terminar el año y quienes creen que el BCE podría esperar para valorar el impacto de la energía y del conflicto en Oriente Próximo.
Para los hogares, la señal resulta más sencilla: los tipos de interés vuelven a moverse hacia arriba. Las hipotecas variables y los nuevos créditos deberán vigilar el Euríbor y las ofertas bancarias; quienes tengan préstamos fijos están protegidos frente al movimiento; y los ahorradores disponen de una oportunidad creciente para exigir mejores rentabilidades por su dinero.