

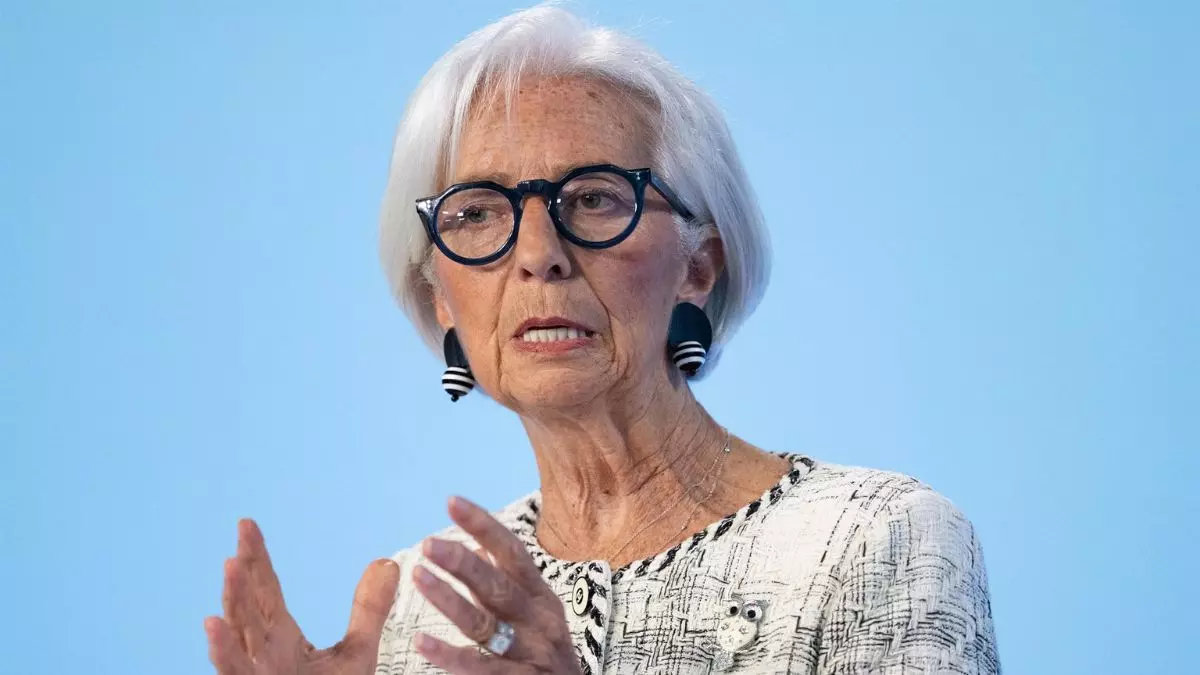


El Banco Central Europeo (BCE) ejecutó ayer una nueva subida de los tipos de interés en 25 puntos básicos que sitúa la facilidad de depósito en el 2,5%, el tipo de interés de las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,9%. Se trata de la segunda subida en lo que va de año ante las presiones inflacionistas derivadas de la guerra en Oriente Medio.
En esta decisión tomada por la institución que preside Christine Lagarde hay una cara y una cruz que afecta directamente al bolsillo de los ciudadanos. La parte buena es que los productos remunerados previsiblemente mejorarán su rentabilidad por el aumento de los tipos. La parte mala viene asociada al encarecimiento del crédito, especialmente las hipotecas, cuyo coste aumenta al compás de las políticas monetarias que adopta el BCE.
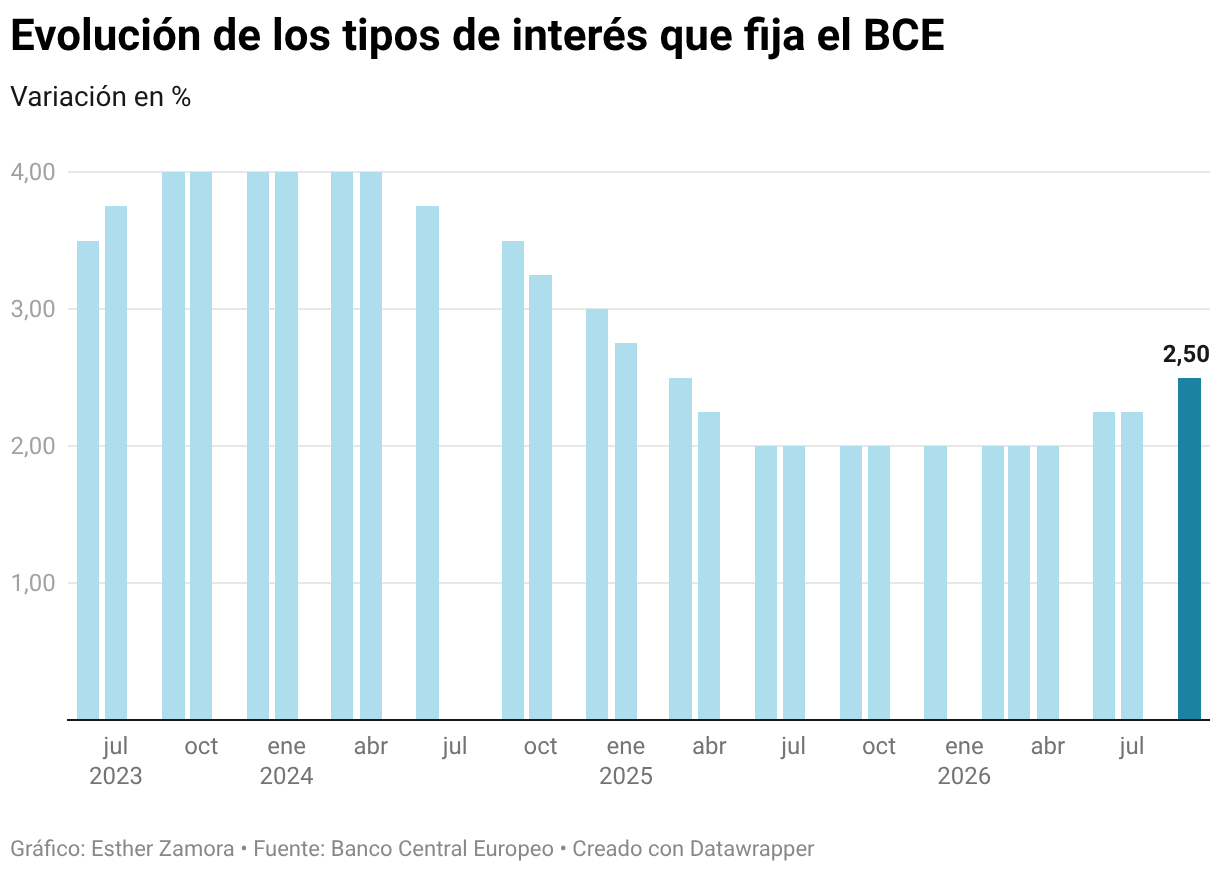
El hecho de que la guerra en Irán prosiga siete meses después de que Estados Unidos bombardeara varias ciudades del país -y no apunte a un final a corto plazo- está arrastrando consecuencias tanto sociales como económicas que dan como resultado una mayor inseguridad a nivel mundial. Además, las tensiones provocan que los precios crezcan cada vez más, lo que obliga al BCE a responder a través de una subida de los tipos para contener la inflación. El objetivo es enfriar la demanda: las familias reducen su consumo y las empresas frenan sus inversiones al encarecerse la financiación.
El precio del Brent, en máximos
Concretamente, la tasa de inflación general de la eurozona en el mes de agosto repuntó hasta el 3,3%, impulsada por el encarecimiento de la energía, cuyo precio ha crecido un 14,3% interanual.
Ejemplo de ello es el barril de Brent, cuyo precio rebasó los 105 dólares durante la jornada de ayer, llegando a anotarse un encarecimiento diario del 4% y alcanzando niveles máximos desde el mes de mayo.
Sobre las presiones sobre los precios, Pedro Ruiz, portavoz y Content Manager de Finanzas de Kelisto.es, aclara que “seguimos encontrándonos en buena medida ante un shock de oferta provocado por el encarecimiento de la energía, agravado por la prolongación de la guerra entre Estados Unidos e Irán y unas tensiones que han vuelto a llevar el petróleo Brent por encima de los 100 dólares por barril”.
Por su parte, Josep Soler, fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros (EFPA) España, valora el impacto en los mercados y advierte de que “esta decisión de política monetaria no es, en principio, favorable ni para la renta fija ni para la renta variable mientras no se demuestre que consigue controlar la inflación”.
Hipotecas más caras

Para las familias que buscan una hipoteca, la decisión del organismo se traduce en un encarecimiento directo de los préstamos. En comparación con el año anterior, el interés medio de las hipotecas fijas se ha elevado hasta el 3,05%, lo que supone un incremento interanual del 10,51%, mientras que el tramo fijo de las hipotecas mixtas ha repuntado un 10,70% hasta situarse en el 2,69%. De la misma manera, las hipotecas variables registran un diferencial medio del 0,65%, en un contexto en el que el euríbor ha vuelto a rebasar el umbral del 3%.
Al respecto, Ruiz subraya que “en los últimos meses se ha producido un cambio claro en la percepción del riesgo por parte de las entidades financieras. Necesitan protegerse ante el riesgo de comprometer un interés durante 20, 25 o 30 años en un entorno de tipos al alza”.
Se trata de un análisis con el que coincide Soler, quien señala que “fuera de los mercados, el efecto más directo se dejará sentir en la financiación de hogares y empresas”.
Sobre la trayectoria del euríbor, Soler advierte de que “el entorno del 3% no tiene por qué ser un techo: existe margen para que permanezca en niveles elevados o continúe subiendo si persisten las presiones inflacionistas y aumentan las expectativas de nuevas actuaciones del BCE”.
Mejores remuneraciones al ahorro
La parte positiva de la subida de tipos se refleja en los instrumentos de ahorro de las familias. Este mes, el interés medio de los depósitos bancarios ha llegado a alcanzar el 2,341% (un 17,99% más que hace un año), mientras que las cuentas remuneradas han situado su rentabilidad media en el 1,88%.
El portavoz y Content Manager de Finanzas de Kelisto.es explica esta dinámica indicando que “cuando aumentan los tipos y las expectativas del mercado se desplazan al alza, financiarse tiende a ser más caro, pero también mejora la remuneración que los bancos pueden ofrecer por el ahorro”.
Sin embargo, el fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros puntualiza que este efecto no tendría por qué notarse de manera inmediata: “La otra cara de unos tipos más altos debería ser, en principio, una mayor remuneración del ahorro. Sin embargo, esa transmisión no tiene por qué producirse con la misma rapidez: la remuneración de cuentas y depósitos suele reaccionar de forma más lenta e incierta y dependerá, en buena medida, de las necesidades de financiación de las propias entidades”.