



La reciente subida de los tipos de interés del Banco Central Europeo (BCE) en 25 puntos básicos, hasta situar la facilidad de depósitos en el 2,5%, pondrá en juego la capacidad de ahorro y gasto de los hogares. Si bien es cierto, algunos bancos ya han comenzado a hacer movimientos y a trasladar esa subida de tipos a cuentas remuneradas y depósitos bancarios.
En los últimos meses, apenas tres entidades situaban la remuneración de las cuentas en el 3% o superior. Con esta subida de los tipos por parte del BCE, los bancos han movido sus fichas y ya hay seis entidades que lo igualan, o incluso lo superan.
Entre las novedades más recientes, tras sus cambios anunciados este martes, destaca Bankinter, que ha elevado del 2,50% al 3% TAE la remuneración de su Cuenta Digital para nuevos clientes. La oferta permite remunerar saldos de hasta 100.000 euros, no exige nómina ni otras vinculaciones y estará disponible hasta el 28 de octubre. El 3% queda garantizado durante siete meses, hasta el 30 de abril de 2027.
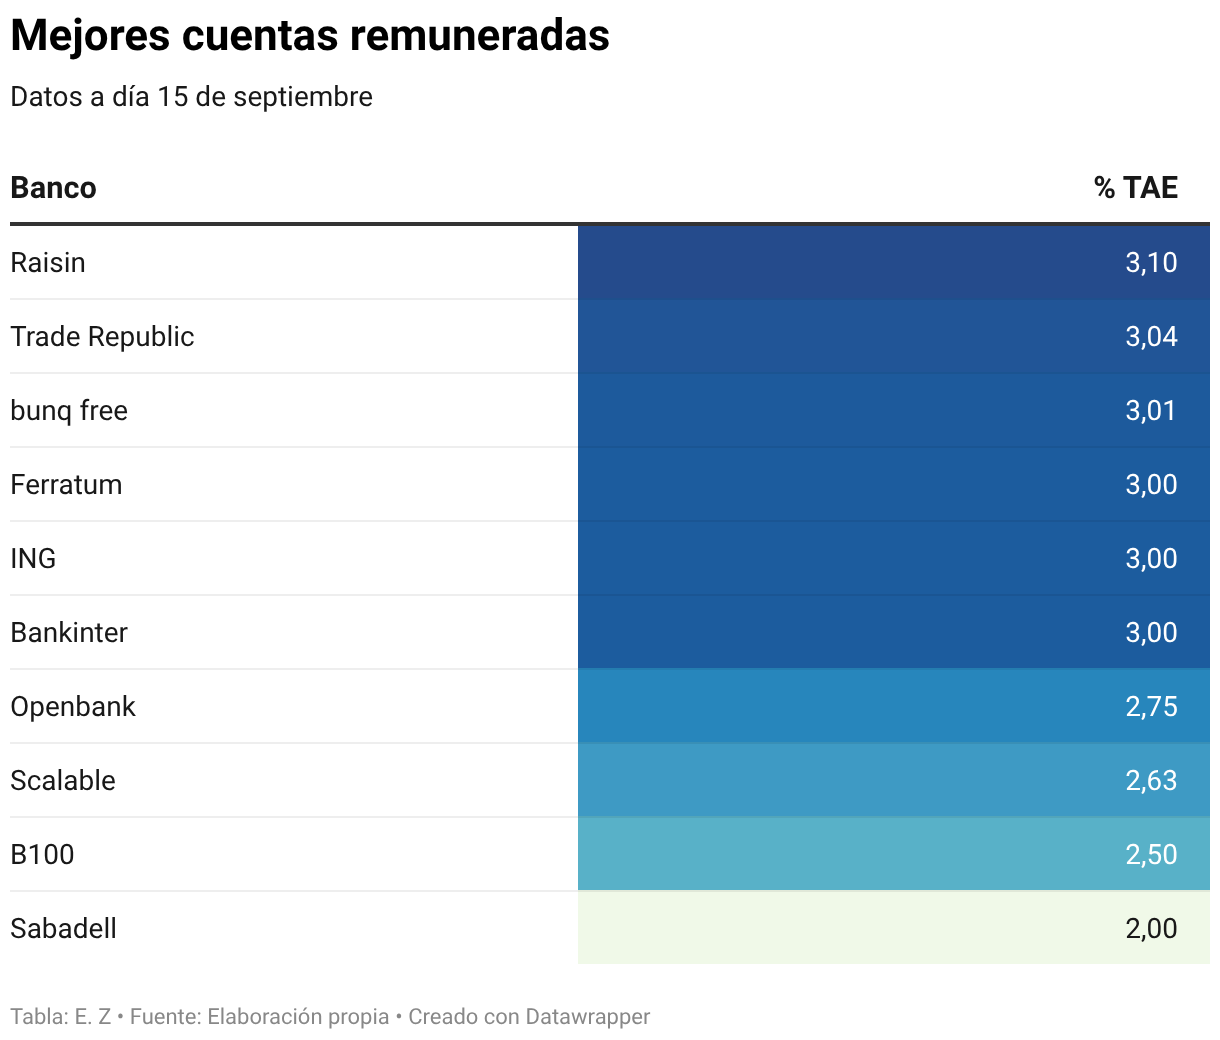
La entidad se suma así a una carrera en la que ya participaban los bancos digitales y las plataformas de ahorro. Actualmente, Raisin ofrece hasta un 3,10% TAE en su Cuenta Bienvenida durante los tres primeros meses para nuevos clientes, y es la cuenta con mayor remuneración en el mercado actual.
Por su parte, Trade Republic alcanza el 3,04% TAE para nuevos usuarios, con un límite de 50.000 euros. Precisamente es uno de los bancos que está revolucionando las cuentas remuneradas. Además, ahora la entidad ha anunciado que elevará desde mañana, 16 de septiembre, del 2,25% al 2,53% TAE la remuneración del efectivo de los clientes que abrieron su cuenta antes del 12 de mayo. Por su parte, los nuevos clientes mantienen el 3,04% TAE promocional, aunque actualmente solo se remunera hasta 50.000 euros.
Otros mantienen la remuneración
bunq mantiene una remuneración próxima al 3%, con un 3,01% TAE en su cuenta Free, mientras Ferratum e ING se sitúan también en el 3%. Si bien es cierto, esta última depende de las condiciones de la promoción y el perfil del cliente.
Pero no todas las entidades han reaccionado subiendo las remuneraciones. Openbank, por ejemplo, mantiene su remuneración promocional del 2,75% TAE para nuevos clientes, mientras que B100 retiene en el 3% TAE en su Cuenta Health, aunque bajo unas condiciones específicas.
Otra de las entidades que ha elevado hace poco su remuneración ha sido Scalable Capital, hasta situarla en el 2,63% TAE. Se trata de un movimiento que el banco realizó a comienzos del mes de septiembre.
Por último, Banco Sabadell mantiene una oferta del 2% TAE en su Cuenta Online dentro de su promoción vigente, por debajo de las principales alternativas digitales.
Esta información evidencia que las entidades digitales ofrecen productos más rentables -aunque a veces más exigentes- que las físicas, y que reaccionan con más rapidez al mercado financiero.
El factor clave ahora es entender el escenario monetario. El BCE ha subido los tipos y no se sabe qué tipo de actuación llevará a cabo en el futuro, por lo que para el ahorrador lo importante ahora es conocer las condiciones que estas entidades ofrecen, tanto para antiguos clientes como para otros nuevos.