



España llega a las elecciones generales del próximo 29 de noviembre con una economía que sigue creciendo por encima de buena parte de sus socios europeos. Según los últimos datos de Eurostat, el PIB avanzó un 2,7% interanual en el tercer trimestre de 2026, frente al 1,5% de la Unión Europea y el 1,3% de la eurozona. El crecimiento económico durante la presente legislatura, del que ha hecho bandera el Gobierno de Pedro Sánchez, se explica por diversos factores. Entre ellos, destaca la transferencia de los fondos Next Generation, una inyección de más de 100.000 millones de euros -principalmente en subvenciones-, el tirón del consumo interno, impulsado por el aumento de la población gracias a la inmigración y el turismo, a punto de alcanzar el hito de los cien millones de visitantes internacionales en 2026.
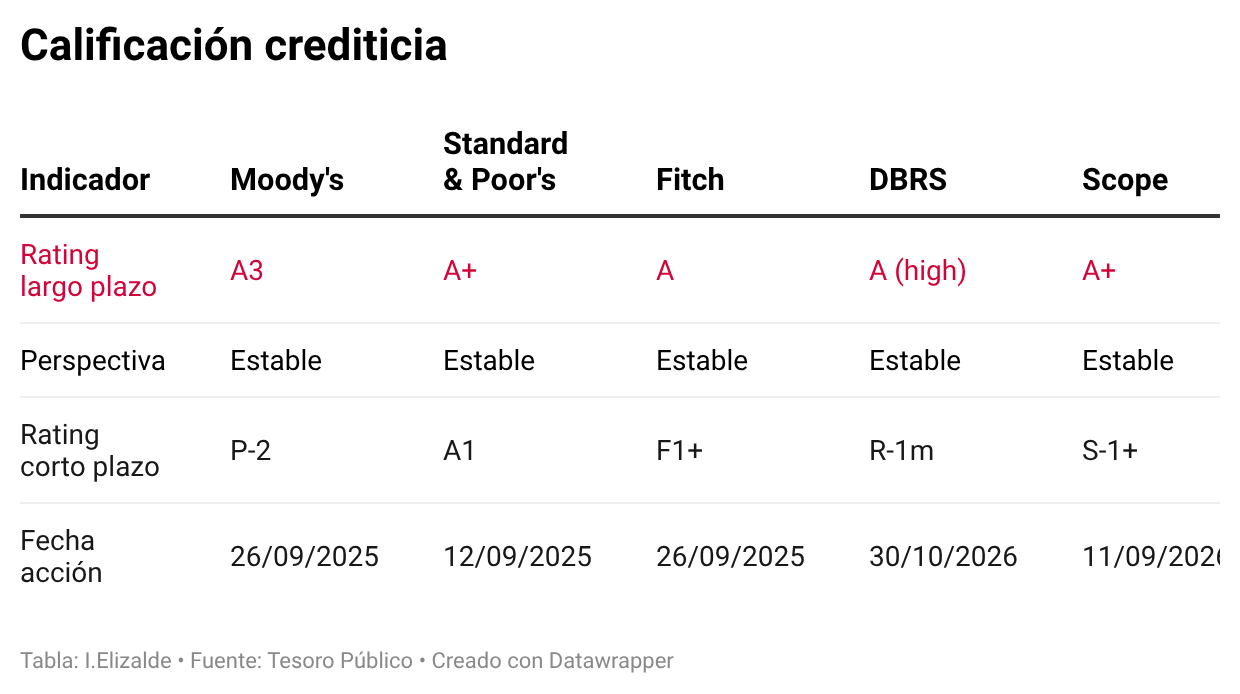
Este crecimiento ha sido reconocido por las principales agencias internacionales de calificación crediticia, que otorgan a España una valoración favorable dentro del denominado grado de inversión, lejos de la categoría especulativa. Standard & Poor’s (S&P) y Scope le conceden una calificación de A+, Fitch una A, Moody’s una A3 y Morningstar DBRS una Aa (high). Aunque utilizan escalas diferentes, todas sitúan la deuda española en la categoría de alta calidad crediticia, lo que significa que consideran que el Estado tiene una elevada capacidad para devolver el dinero que le prestan los inversores y pagar los intereses. Las cinco mantienen, además, una perspectiva estable, es decir, no prevén, por ahora, cambios en su calificación a corto plazo.
La deuda pública, la asignatura pendiente del 29N
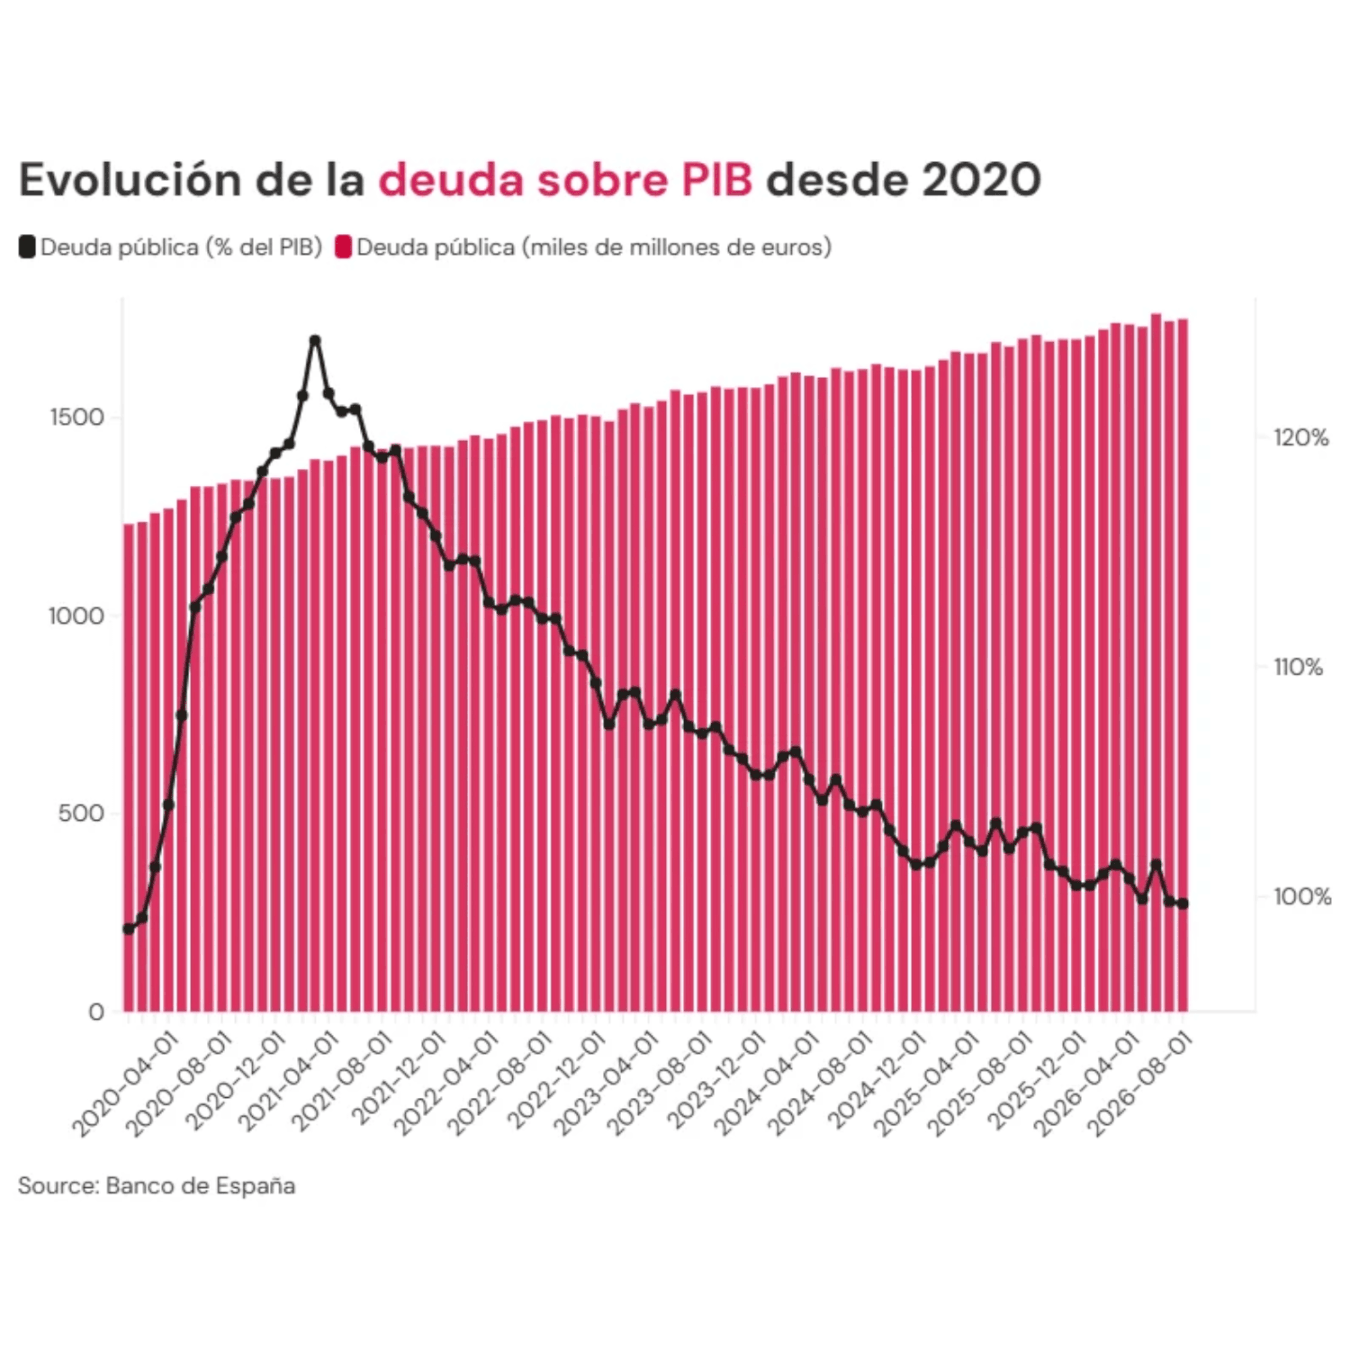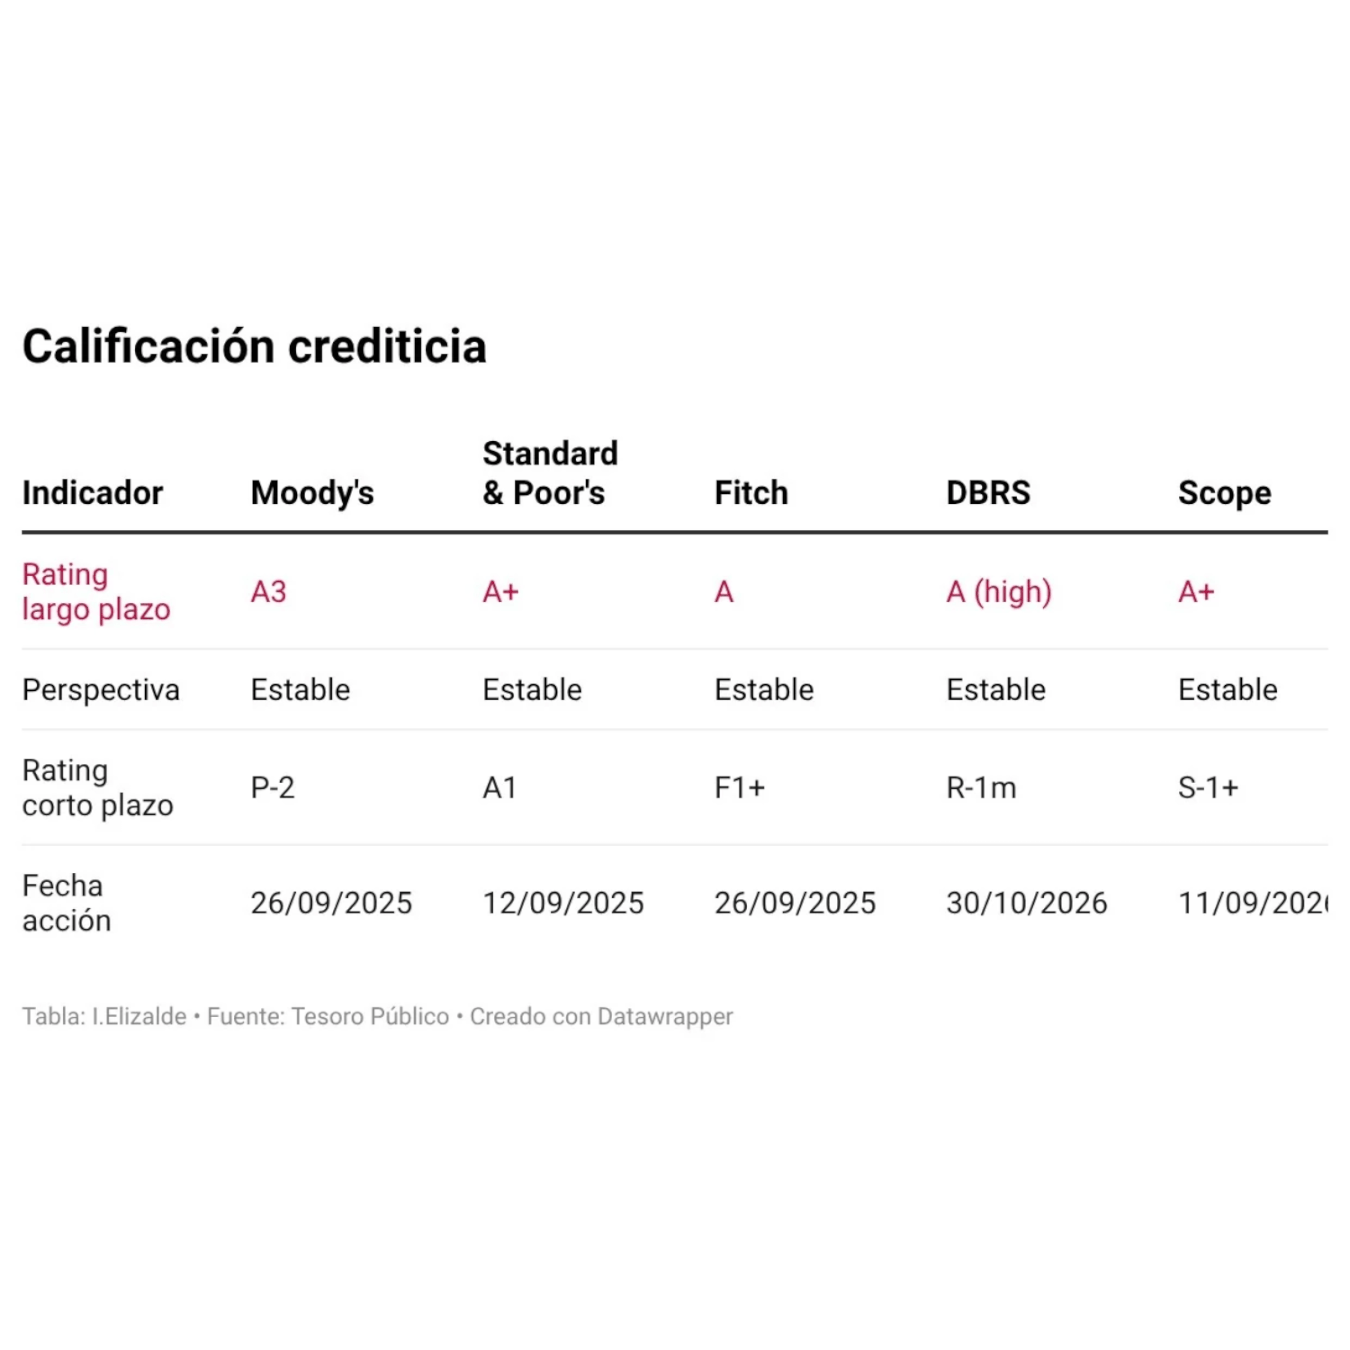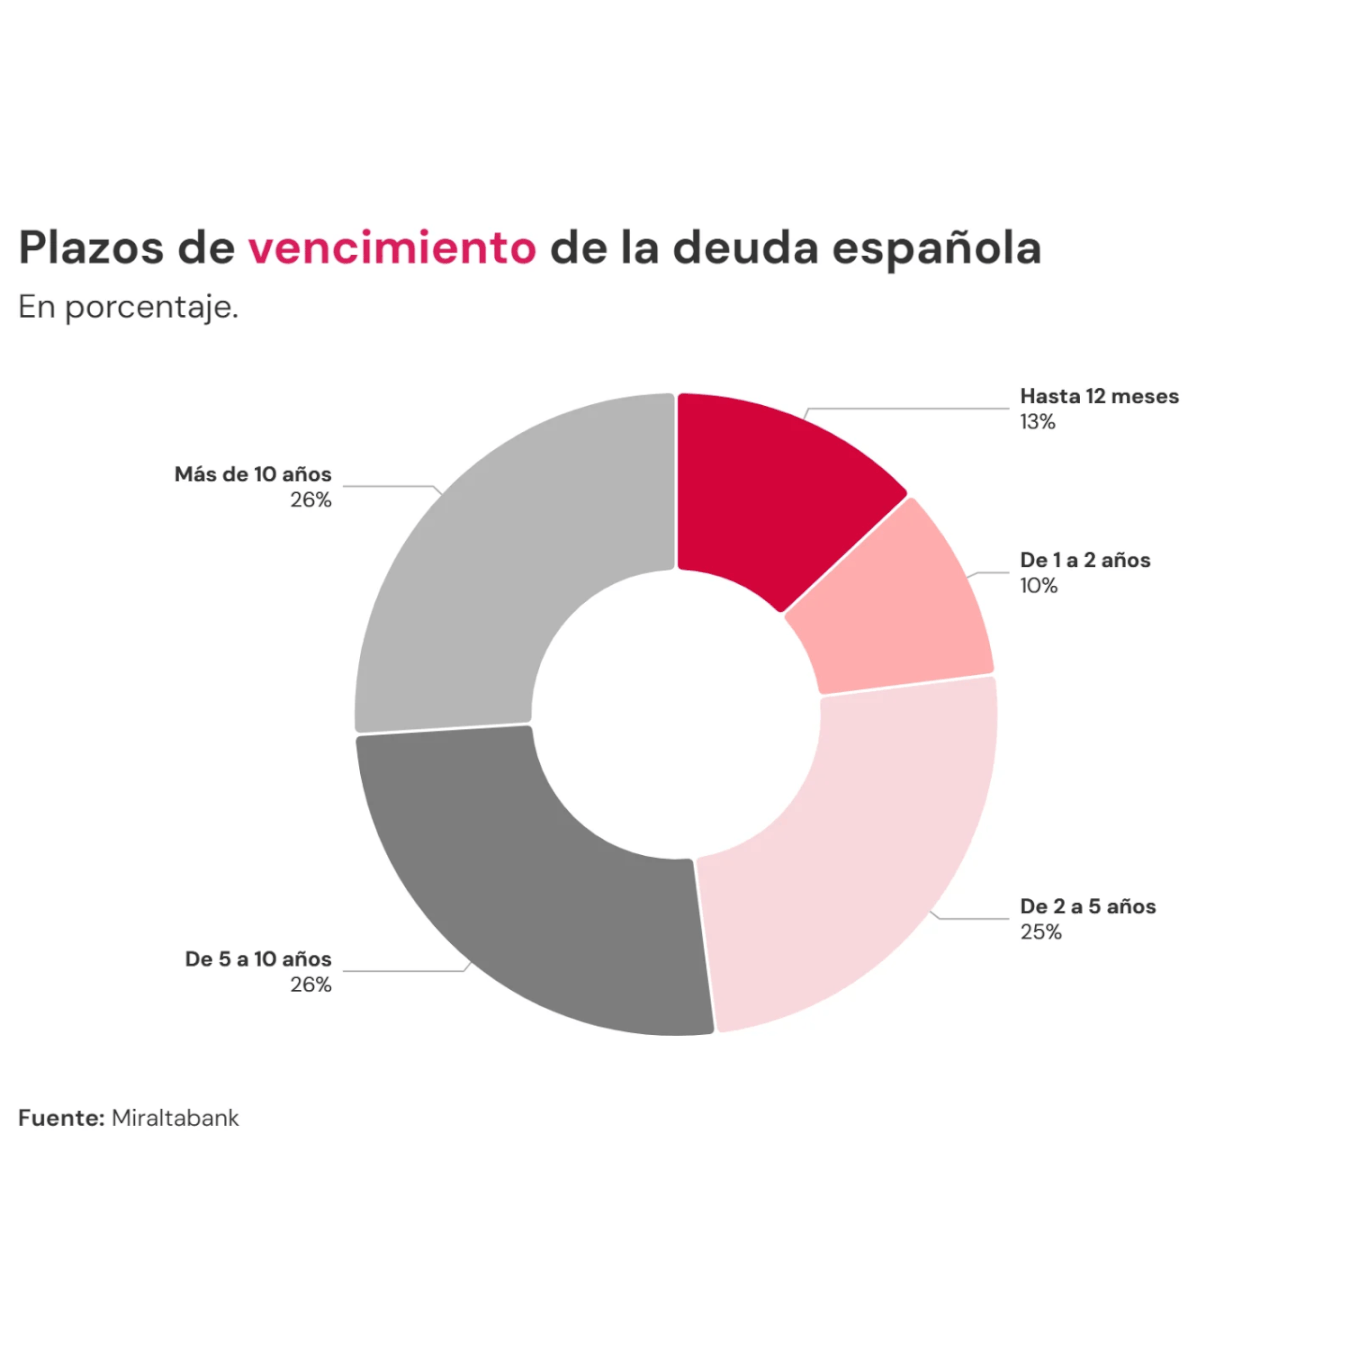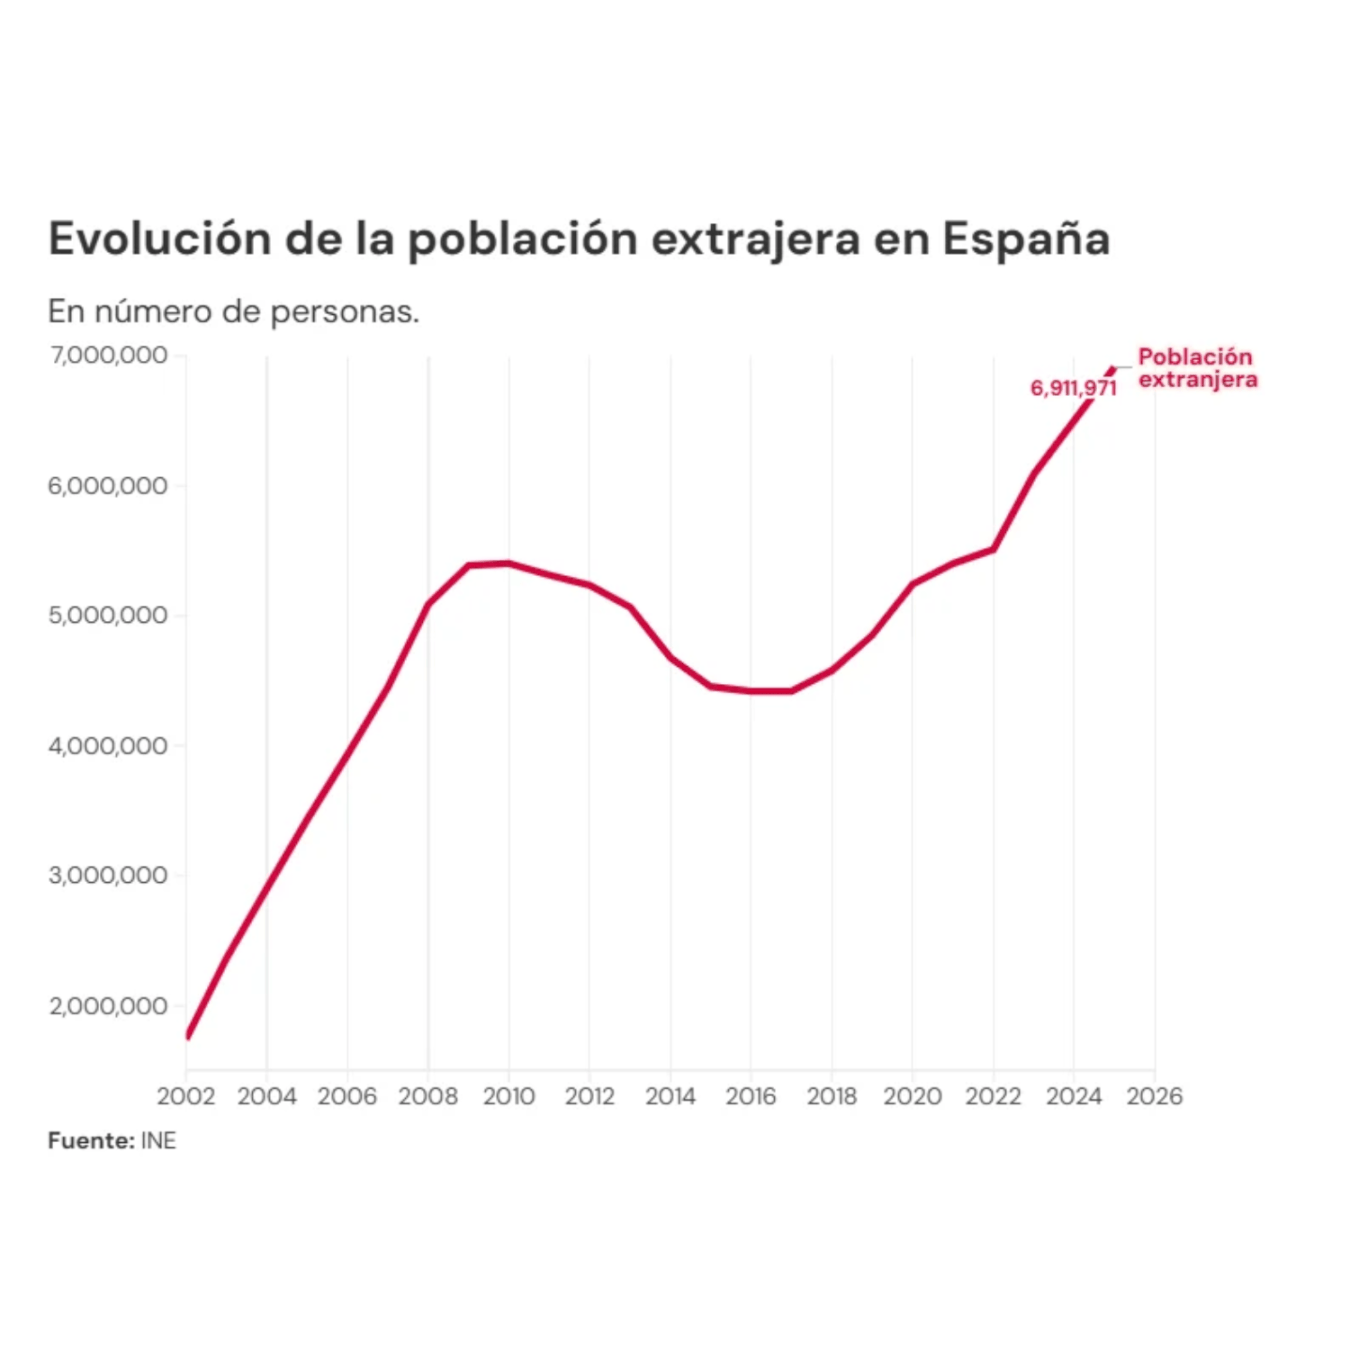
Sin embargo, detrás de esa fotografía favorable persiste una vulnerabilidad que el resultado de las urnas no resolverá por sí solo y que marcará la política económica del próximo Gobierno: el elevado endeudamiento público, que alcanzó los 1,75 billones de euros en agosto, equivalentes al 99,7% del PIB, según los últimos datos del Banco de España. En el último año, en términos absolutos, la deuda pública ha aumentado un 2,9%, aunque gracias al crecimiento de la economía su peso sobre el PIB se ha reducido en 3,1 puntos porcentuales. Una situación que obligará a mantener la disciplina presupuestaria durante los próximos años, especialmente si, como se anticipa, se produce una ralentización del crecimiento económico.
Las agencias prevén que España continúe reduciendo su endeudamiento en relación con el PIB, aunque advierten de que buena parte de los avances registrados hasta ahora han dependido del crecimiento económico y de los ingresos tributarios. Fitch Ratings calcula que la deuda se situará por debajo del 100% del PIB a finales de 2026 y descenderá hasta el 96,8% en 2028. Sin embargo, llama la atención de que “la reducción de la deuda ha dependido principalmente del fuerte crecimiento del PIB y de los ingresos fiscales, lo que deja a España expuesta si el crecimiento económico y de la recaudación se ralentiza“.
Morningstar DBRS también anticipa una trayectoria descendente. Según las previsiones del Fondo Monetario Internacional (FMI) que recoge en su informe del 30 de octubre, la deuda española se situará en el 97,6% del PIB en 2026 y se aproximará al 90% en 2030. Asimismo, incide en que “la reducción continuada de la deuda es fundamental para que España pueda responder a perturbaciones, afrontar mayores costes de financiación y hacer frente al aumento del gasto asociado al envejecimiento de la población”.
Consolidación fiscal en el punto de mira
En este sentido, a las puertas de la convocatoria electoral, las agencias identifican como riesgos para la continuidad de la consolidación fiscal una fragmentación parlamentaria que complique la gobernabilidad, especialmente cuando el país arrastra unos Presupuestos Generales del Estado (PGE) prorrogados desde 2023. En el Plan Fiscal y Estructural de Medio Plazo, España ha trasladado a Bruselas el objetivo de reducir la deuda pública total al 95,3% en 2029.
Aunque el elevado endeudamiento público es un riesgo que apenas tiene protagonismo en la campaña electoral y no está en las encuestas, su evolución marca las evaluaciones de las agencias de rating, cuyas calificaciones constituyen una de las referencias más importantes para los inversores internacionales que compran deuda soberana. Una revisión de sus calificaciones puede influir en las condiciones de financiación de España en los mercados. El desafío del Ejecutivo que salga de las urnas será demostrar que dispone de la capacidad política necesaria para preservar los avances económicos y fiscales que sostienen esas calificaciones.
El riesgo de que las urnas no resuelvan el bloqueo político
Y este es precisamente uno de los riesgos que identifican las agencias de calificación crediticia: que España no consiga superar el bloqueo parlamentario que ha impedido aprobar unos nuevos PGE. Morningstar DBRS advierte de que “la naturaleza fragmentada de la política española genera incertidumbre, debilita la estabilidad gubernamental y crea obstáculos para la ejecución de las políticas”. Así lo recoge en su informe del 30 de octubre, en el que recuerda que el próximo Ejecutivo comenzará 2027 con los presupuestos de 2023 prorrogados. La agencia avisa de que la continuidad de la consolidación fiscal dependerá de las prioridades legislativas y de la capacidad de actuación del nuevo Gobierno, aunque admite que “independientemente del resultado electoral, el próximo Gobierno seguirá buscando unos resultados fiscales prudentes”.
“Un resultado electoral fragmentado y un proceso prolongado de formación de Gobierno aumentarían el riesgo de retrasos en los presupuestos de 2027 y probablemente darían lugar a una nueva prórroga presupuestaria”, advierte también Scope Ratings, en su análisis del 9 de octubre sobre las elecciones.
“El resultado electoral determinará si un nuevo Gobierno puede conseguir una mayoría parlamentaria para aprobar los presupuestos y desarrollar una nueva estrategia de consolidación fiscal”, señala Fitch Ratings en una nota específica sobre las elecciones, publicada el pasado 7 de octubre, dos días después de que Pedro Sánchez anunciara la convocatoria electoral. Esta agencia estadounidense es la que aborda de manera más concreta el posible resultado electoral, al señalar que el PP podría obtener el mayor número de escaños, “pero probablemente necesitaría el apoyo del partido de extrema derecha y contrario a la inmigración Vox para gobernar”.
Las futuras políticas fiscales a examen
En este sentido, Fitch recoge en su análisis electoral las medidas tributarias defendidas por el PP y Vox, cuya puesta en marcha dependerá de los acuerdos parlamentarios que se alcancen después del 29N. “El programa político del PP incluye planes para abordar la crisis de la vivienda en España mediante la aceleración de la construcción de viviendas, el ajuste de los tramos impositivos a la inflación y la derogación del impuesto sobre la generación de electricidad. Vox ha hecho campaña a favor de reducir la autonomía regional, establecer cuotas de inmigración y bajar los impuestos (incluido un impuesto sobre la renta de tipo único del 21%), pero probablemente entraría en cualquier nueva coalición como socio minoritario”, señala.
Scope Ratings señala que las “limitaciones políticas” podrían retrasar reformas “importantes para reforzar la sostenibilidad de las finanzas públicas a medio plazo, incluidas nuevas reformas de las pensiones y una reforma del sistema de financiación autonómica, pendiente desde 2014″.
Por su parte, Morningstar DBRS advierte de que las presiones de gasto seguirán aumentando por las pensiones, la sanidad, los cuidados de larga duración y los mayores costes de financiación. En este contexto, considera que serán necesarios nuevos ajustes presupuestarios para sostener la consolidación fiscal a medio plazo. En este sentido, incluye una advertencia expresa sobre la importancia de las decisiones del próximo Ejecutivo: “Las calificaciones crediticias podrían rebajarse si un deterioro de las perspectivas de crecimiento a medio plazo o una menor disciplina fiscal provocaran un aumento sostenido de la ya elevada ratio de deuda pública de España”.
La restricción a la inmigración, un riesgo
La política sobre inmigración es un potencial riesgo al que alude directamente Fitch Ratings: “Las elecciones también generan incertidumbre sobre las restricciones a la inmigración que podría introducir un nuevo Gobierno. La inmigración ha sido uno de los principales motores del crecimiento económico en los últimos años”. La agencia recuerda que las “considerables entradas de inmigrantes, principalmente procedentes de América Latina”, han impulsado el crecimiento del empleo y del PIB después de la pandemia.
Para dimensionar su importancia, Fitch alude a una estimación de Funcas, según la cual la inmigración aportó el 47% del crecimiento real del PIB entre 2022 y 2025. La advertencia adquiere especial relevancia ante la posibilidad de que Vox, partidario de establecer cuotas migratorias, participe en un futuro Gobierno o condicione sus políticas.
Desde el departamento de Análisis de ING, en declaraciones a Artículo14, el economista, Pablo Muylle advierte de que “una política migratoria más restrictiva podría representar un riesgo económico a medio plazo”. En este sentido, recuerda que “la inmigración ha contribuido significativamente al crecimiento del empleo y del PIB en España” y destaca que el país “ha tenido un éxito relativamente elevado en términos de empleo entre los inmigrantes”. En cuanto al impacto de un eventual endurecimiento de la política migratoria, matiza que “dependería del tipo de inmigración al que se dirigieran las medidas”.
Qué esperan los inversores internacionales del 29N
Más allá de las calificaciones crediticias, el resultado del 29N también está ya bajo la mirada de los inversores internacionales. Desde ING, el economista Pablo Muylle considera que “un cambio de Gobierno probablemente tendría un impacto inmediato limitado en los mercados, ya que buena parte de la orientación de las políticas a corto plazo está ya determinada y las propuestas electorales tardarían en aplicarse”.
Al igual que las agencias de calificación crediticia, señala que “el mayor riesgo para los mercados sería un resultado inconcluyente y unas negociaciones prolongadas para formar una coalición”. El analista también introduce una advertencia sobre las posibles decisiones tributarias del próximo Ejecutivo: “Las rebajas fiscales sin financiación podrían suscitar preocupación entre los inversores”.
Goldman Sachs ofrece una perspectiva favorable sobre la economía española. En un informe publicado el 25 de octubre, después de la convocatoria electoral, el banco de inversión considera que España puede mantener su trayectoria de crecimiento gracias a una transformación estructural hacia servicios de mayor valor añadido y unas perspectivas fiscales que califica de prudentes. Además, señala que, si las elecciones dan lugar a una mayoría parlamentaria clara, “el riesgo soberano español probablemente disminuirá aún más”. El banco estadounidense prevé que España continúe reduciendo su deuda pública en relación con el PIB, a diferencia de Alemania y Francia, donde anticipa un aumento, y de Italia, donde espera una evolución prácticamente estable.
Así, el examen económico del 29N no dependerá únicamente de quién forme Gobierno, sino también de su capacidad para alcanzar acuerdos, aprobar unos nuevos presupuestos y mantener la trayectoria de reducción de la deuda. Un desafío que apenas tiene presencia en el debate electoral, pero que los inversores internacionales siguen con lupa.