

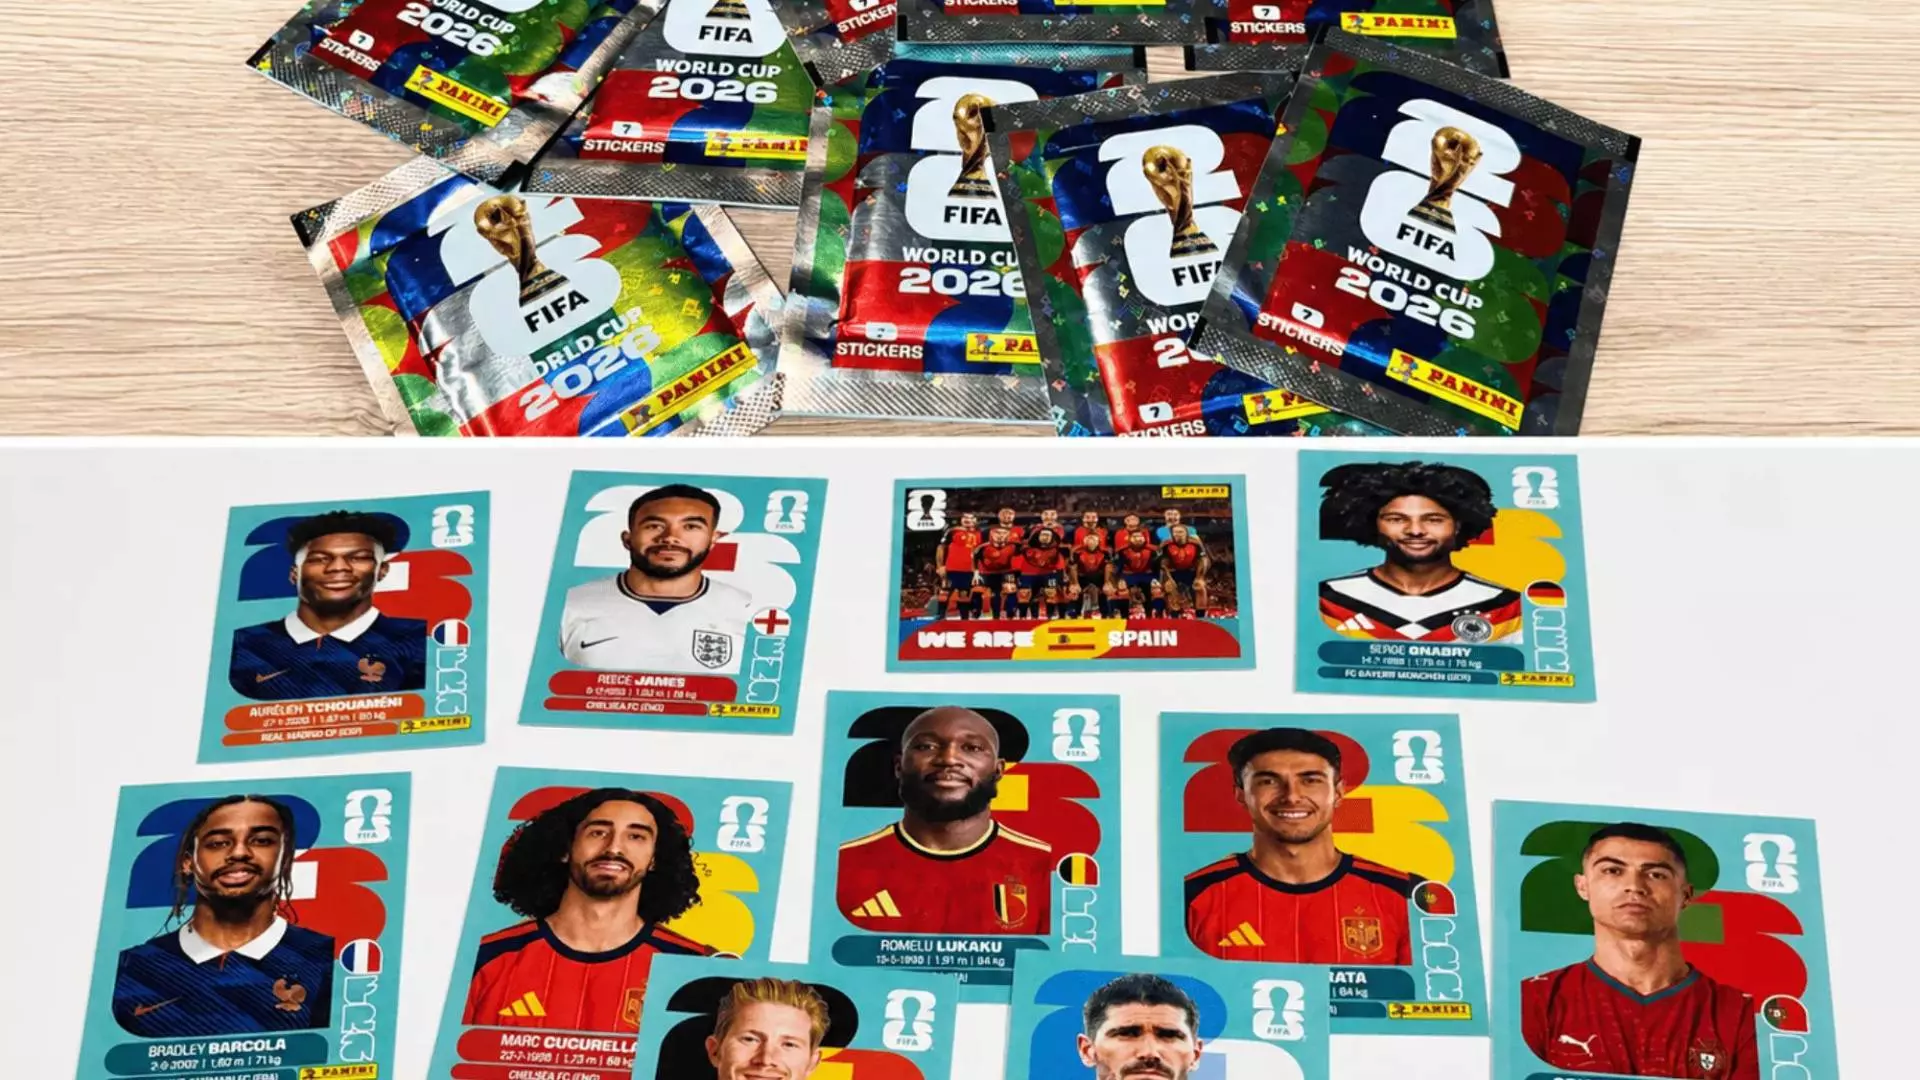



La fiebre por los cromos del Mundial ha saltado de los quioscos a las plataformas de compraventa. Lo que empezó como una colección para completar el álbum oficial de Panini se ha convertido, en algunos casos, en un pequeño mercado paralelo donde determinados jugadores alcanzan precios muy superiores a los de venta original.
Messi, Cristiano Ronaldo, Lamine Yamal o las versiones especiales de algunos futbolistas han pasado a circular por Wallapop, Vinted o eBay con importes que multiplican el coste de un sobre. Y ahí aparece una cuestión que muchos coleccionistas no siempre tienen en cuenta: cuando una venta genera beneficio, Hacienda puede exigir que se declare en el IRPF.
La clave no está en vender un cromo, sino en ganar dinero con esa venta. Si un particular transmite una pegatina por un importe superior al que pagó por conseguirla, la diferencia puede considerarse una ganancia patrimonial.
Los cromos del Mundial también pueden generar ganancias patrimoniales
Los cromos del Mundial no son fiscalmente distintos de otros objetos de colección, antigüedades, artículos deportivos o productos de segunda mano. Para la Agencia Tributaria, lo importante es si existe una variación patrimonial entre el precio de compra y el precio de venta.
Si un coleccionista compra sobres, consigue un cromo especialmente buscado y lo vende después por una cantidad superior a su coste de adquisición, está obteniendo un beneficio. Ese beneficio debe incluirse en la declaración de la Renta como ganancia patrimonial.
El problema práctico está en calcular bien esa ganancia. En un sobre con varias pegatinas, el coste individual no siempre es evidente. Panini vende sobres con un precio cerrado y varios cromos en su interior, por lo que el valor de adquisición puede estimarse dividiendo el coste del sobre entre el número de estampas incluidas.
Hacienda no mira el valor sentimental del cromo, sino la diferencia económica entre lo pagado y lo cobrado. Esa es la frontera que convierte una venta ocasional en un dato fiscal relevante.
El mercado paralelo se dispara con las piezas más buscadas
La colección del Mundial ha tenido un arranque marcado por la enorme demanda. El álbum es especialmente amplio por la presencia de 48 selecciones y por el número total de cromos, lo que ha complicado completar la colección y ha disparado el interés por las pegatinas sueltas.
En las plataformas de segunda mano pueden encontrarse precios muy alejados del coste original. Algunos cromos estándar de estrellas internacionales se ofrecen por decenas de euros, mientras que las versiones especiales, doradas o de edición limitada pueden alcanzar cantidades mucho más altas.
Ese fenómeno mezcla dos perfiles de comprador. Por un lado, el aficionado que solo quiere cerrar el álbum. Por otro, el coleccionista que busca piezas escasas con la expectativa de que se revaloricen con el tiempo.
La escasez convierte una pegatina barata en un activo de coleccionismo. Y cuando ese activo se vende con plusvalía, entra en el terreno de las obligaciones fiscales.
Cómo se declara una venta con beneficio
Los beneficios obtenidos por estas ventas se integran en la base del ahorro del IRPF. Según explican los especialistas fiscales recogidos por La Información, deben consignarse en el apartado de ganancias y pérdidas patrimoniales derivadas de transmisiones de otros elementos patrimoniales.
La mecánica es sencilla en teoría. Si una persona obtiene 300 euros de beneficio neto por vender cromos durante 2026, deberá incluir esa ganancia en la declaración de la Renta correspondiente a ese ejercicio, que se presentará en 2027.
Las ganancias patrimoniales tributan según los tipos de la base del ahorro. En los primeros tramos, el tipo aplicable es del 19%. En el ejemplo de 300 euros de beneficio, la cuota sería de 57 euros.
No se tributa por el precio total de venta, sino por la ganancia obtenida. Si alguien vende un lote por 100 euros, pero puede acreditar que le costó 90, la ganancia sería de 10 euros. Si lo vende por menos de lo que pagó, no habría beneficio que declarar.
DAC7 permite a Hacienda recibir más información

El cambio que más inquieta a los usuarios de plataformas digitales no está tanto en la tributación, que ya existía, como en la información que llega a la Agencia Tributaria. Desde la entrada en vigor de la directiva europea DAC7, las plataformas deben comunicar datos de determinados vendedores a las autoridades fiscales.
Ese reporte afecta a quienes superan 30 ventas en un año natural o cobran más de 2.000 euros a través de una plataforma. Wallapop, Vinted, eBay y otros operadores están obligados a recopilar y trasladar información cuando se alcanzan esos umbrales.
Esto no significa que todo usuario reportado tenga que pagar automáticamente. Puede haber muchas ventas sin ganancia, especialmente si se trata de objetos usados vendidos por debajo de su precio original.
DAC7 no crea un impuesto nuevo, pero reduce la opacidad de las operaciones digitales. Hacienda puede saber más sobre quién vende, cuánto cobra y en qué plataformas opera.
Ventas ocasionales o actividad económica
Otro matiz importante es distinguir entre ventas ocasionales y actividad económica. Un coleccionista que vende algunos cromos repetidos o una pieza concreta no está necesariamente desarrollando un negocio.
La situación cambia si una persona compra de forma sistemática para revender, mantiene una actividad organizada, obtiene ingresos recurrentes y actúa con ánimo comercial. En ese caso, Hacienda podría interpretar que no se trata de una simple ganancia patrimonial aislada, sino de una actividad económica.
Esa diferencia puede tener consecuencias fiscales más complejas, porque ya no se estaría ante una venta puntual entre particulares, sino ante una actividad de compraventa habitual.
El coleccionismo puede cruzar la línea fiscal cuando deja de ser afición y se convierte en negocio. Por eso conviene conservar justificantes de compra, capturas de venta, gastos asociados y cualquier documento que permita acreditar el cálculo de la ganancia real.
Completar el álbum también exige mirar a Hacienda
La Agencia Tributaria no persigue al niño que cambia cromos en el patio ni al aficionado que vende un puñado de repetidos sin beneficio. El foco está en las operaciones que generan plusvalías, especialmente cuando se realizan en plataformas que ya comunican datos de forma automática.
La fiebre por los cromos del Mundial ha creado un mercado inesperado alrededor de jugadores estrella, ediciones especiales y pegatinas difíciles de conseguir. Pero ese entusiasmo también obliga a recordar una regla básica: si hay ganancia, puede haber obligación de declararla.
Para la mayoría de coleccionistas, el impacto fiscal será limitado o inexistente. Pero quienes vendan piezas revalorizadas, superen umbrales relevantes o actúen de forma habitual deberán prestar más atención.
El álbum puede completarse por pasión, pero las ventas con beneficio ya no quedan fuera del radar fiscal. En plena fiebre mundialista, los cromos han dejado de ser solo un juego de infancia: para algunos, también se han convertido en una pequeña operación patrimonial.