

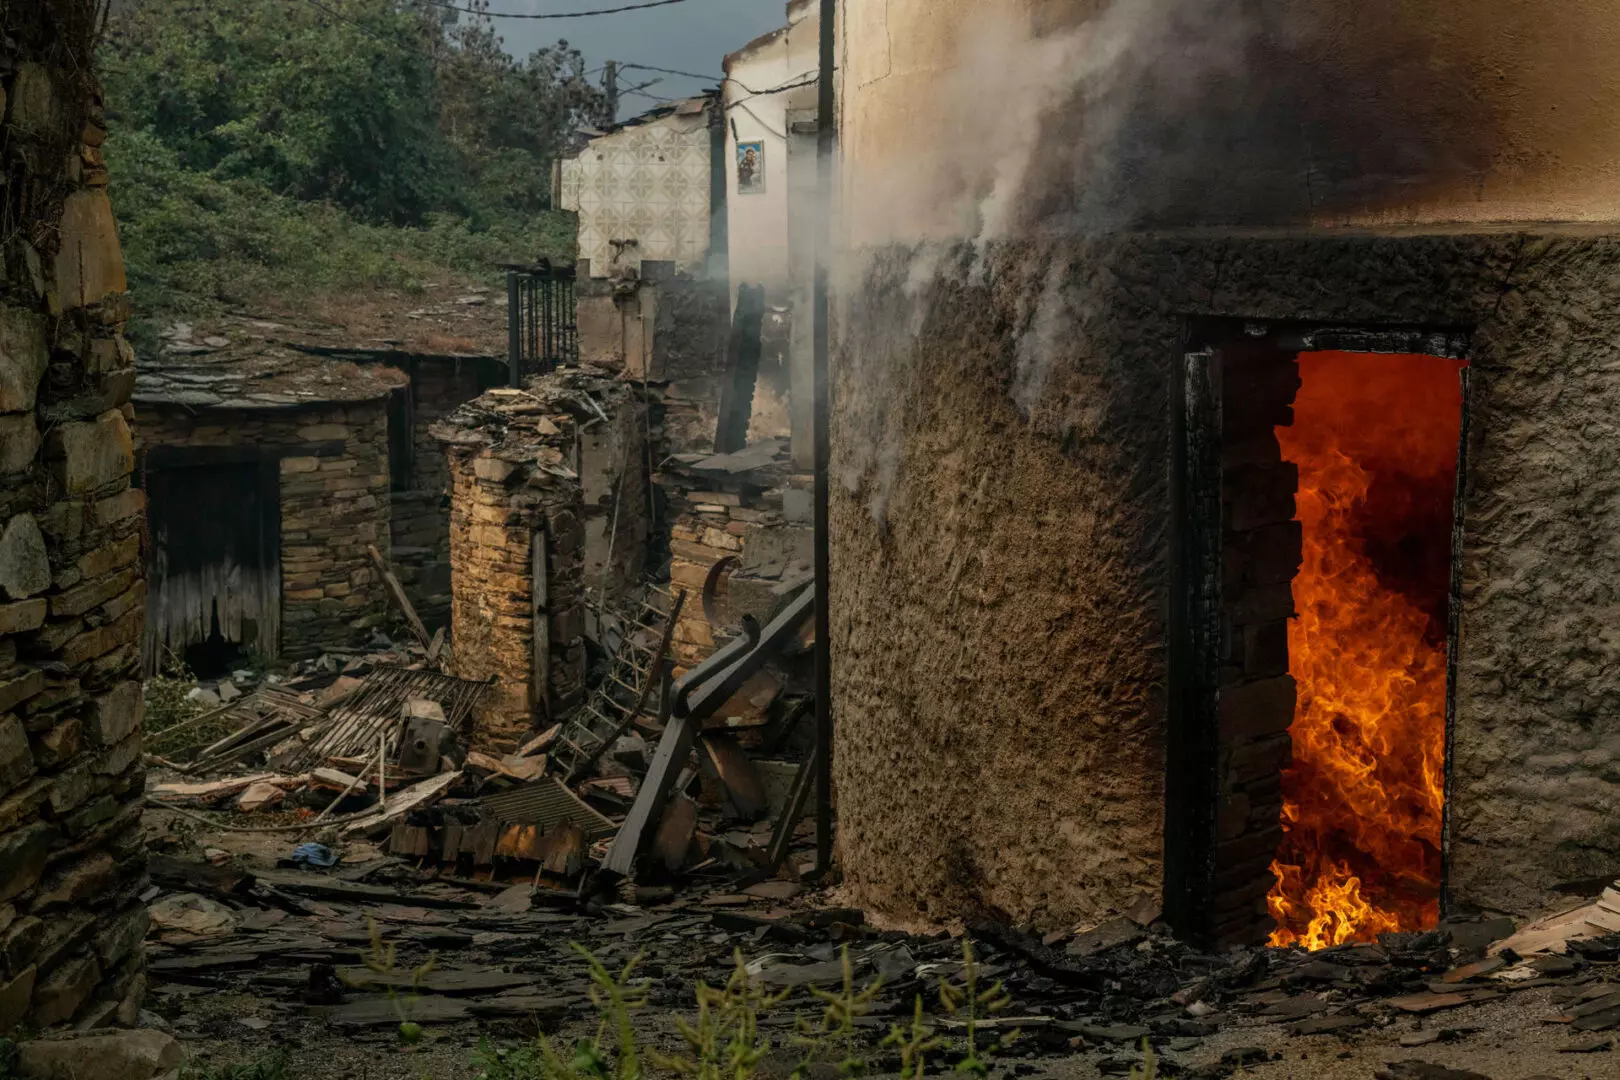


La llegada del verano y las sucesivas olas de calor aumentan el riesgo de incendios. Según los últimos datos proporcionados por Sistema Europeo de Información de Incendios Forestales (EFFIS) y Miteco, En España ya se han quemado en torno a 128.000 hectáreas, según EFFIS, y 61.200 hectáreas según el comunicadas por el Ministerio para la Transición Ecológica. La diferencia entre las dos fuentes se debe a que el Ministerio recopila los partes oficiales comunicados por las comunidades autónomas, mientras que el EFFIS ofrece una estimación satelital actualizada de forma continua.
El impacto de este fenómeno se ha acelerado en las últimas semanas. Junio cerró con un 90% más de superficie quemada de lo previsto y julio se ha consolidado como el mes más crítico, con un registro de 77.800 hectáreas arrasadas por los incendios. Ante esta realidad, el sector asegurador emerge como la red de seguridad fundamental para la resiliencia de la sociedad española.
Casas aseguradas en España
A pesar de la gravedad de los riesgos climáticos, la sociedad española ha reforzado significativamente su protección. Actualmente, 8 de cada 10 familias en España cuentan con un seguro de hogar o de comunidad de propietarios. Esta cifra es el resultado de una evolución histórica sin precedentes en la cultura de la prevención: mientras que en 1990 la tasa de aseguramiento de viviendas era de apenas un 27,1%, en 2025 este promedio ha alcanzado el 80,8%, según los datos de la Memoria Social del Seguro
2025 elaborada por UNESPA.
Aún así, todavía hay un 20% de hogares que no cuentan con un seguro en el hogar, cifra que se incrementa hasta el 40% en algunas regiones, como Cuenda, donde apenas un 57,7% de las familias tienen asegurada su vivienda en caso de incendio.
Las zonas con mayores niveles de aseguramiento en viviendas son la Comunidad de Madrid, con un impresionante 98,7%, seguida de Barcelona (97,3%) y las provincias del País Vasco, como Vizcaya (96,0%) y Guipúzcoa (95,6%).
Zonas vulnerables y poco aseguradas
En el extremo opuesto, provincias que suelen ser vulnerables a incendios o fenómenos climáticos presentan tasas de protección más reducidas: Cuenca (57,7%), Santa Cruz de Tenerife (58,3%) y Ciudad Real (59,7%) registran los niveles más bajos del país. Reducir esta brecha territorial es, según las fuentes, una prioridad para reforzar la resiliencia colectiva frente al cambio climático.
Cuando ocurre un incendio, una de las dudas más frecuentes es qué seguro responde ante los daños, cuándo interviene la aseguradora y en qué situaciones entra en juego el Consorcio de Compensación de Seguros. También surgen preguntas sobre cómo reclamar una indemnización, qué ocurre si el incendio lo provoca un tercero o qué cobertura existe frente a otros fenómenos extremos, como las inundaciones provocadas por una DANA.
Para resolver estas cuestiones, Beatriz Sampedro, abogada de Legálitas, explica a Artículo 14 qué coberturas conviene tener contratadas, cuáles son los pasos que debe seguir un asegurado tras un incendio y cómo se reparte la responsabilidad entre las distintas aseguradoras y el Consorcio según el origen del siniestro.
¿Qué seguro debo tener contratado en el hogar para que cubra daños por incendios?
Debe tener contratado un seguro del hogar que incluya ese daño, ya que el Consorcio de Compensación de Seguros no lo cubre. Todos los seguros del hogar suelen cubrirlos, ya que son garantías básicas. Es muy raro que no lo cubra, entre otras cosas, porque la ley hipotecaria obliga a que si cuentas con una hipoteca tengas un seguro que cubra el daño por incendio, entonces solo por eso ya lo incluye el 99% de los seguros.
Y a una persona que se le incendia la casa, ¿qué pasos debe seguir para reclamarlo al seguro?
A ver, cuando hay un incendio, como en cualquier siniestro, siempre hay que ver el origen. Entonces, el asegurado tiene el deber de comunicarle al seguro el siniestro en el plazo de siete días. Y luego, lo que se va a investigar es cuál ha sido el motivo del incendio. No es lo mismo que el incendio se produzca por una subida de tensión a que se produzca por un fuego en el monte, o porque yo que soy una pirómana. Entonces, siempre que hay un siniestro, lo primero que se va a ver es el origen.
Si el incendio tiene origen en una masa forestal ahí hay que comunicarlo al seguro lo primero de todo. Para que sepa que ha existido y ellos luego abren siniestro y averigüen lo que ha pasado.
Imagínate, estos incendios que causan muchos daños, pero que ha tenido origen en una segadora o un pirómano directamente. Ahí, el seguro me pagará, pero luego lo reclamarán al que lo haya causado.
En el caso de los coches, ¿qué seguro hay que tener contratado?
Aquí sí que hay que contratar el seguro de incendios. El seguro básico de coches solo cubre los daños a terceros a consecuencia de un accidente de tráfico. Entonces, debes tener un seguro que cubra el daño por incendio.
No es como en una riada o en un terremoto, que ahí sí que te lo cubre el Consorcio de Compensación de Seguros porque se considera que es un riesgo extraordinario. El fuego no, entonces ahí sí que es importante que se tenga claro lo que ha pasado.
¿Qué procedimiento hay que seguir si eres tú quien provoca el fuego? ¿Qué cubre tú seguro, qué cubre el del vecino y qué te toca apagar a ti?
Si yo me dejo un fuego encendido y causo daños, si está contratada la cobertura de incendios me lo van a cubrir y luego me lo van a reclamar.
A mi vecino se lo pagará su seguro y, una vez se haya determinado cuál ha sido la causa del incendio, su aseguradora se lo reclamará a la mía para que se haga cargo de los daños que he causado.
Y en inundaciones como la DANA, ¿qué te cubre el seguro y qué el Consorcio?
En fenómenos climatológicos extremos, como la DANA, los daños te los va a pagar el Consorcio siempre y cuando tengas un seguro contratado, porque cuando tú pagas una prima de seguro una parte del dinero va destinada al consorcio de compensación, que es como un fondo para todos.
Otra cosa importante a tener en cuenta es que, en estos casos, el Consorcio cubre el daño que entra por abajo, es decir, el que se origina por la propia riada, no el que entra por el techo, que ese daño lo cubre el seguro.