




Un inversor europeo puede comprar Apple, Nvidia, Microsoft o un fondo del S&P 500 pensando solo en Wall Street, pero en realidad está haciendo dos apuestas a la vez. La primera es a que suba el activo. La segunda es a que el dólar no le juegue en contra. Si el dólar se fortalece, la rentabilidad en euros mejora. Si el euro se recupera, puede comerse una parte de la ganancia, aunque la acción haya subido.
Eso es lo que muchos inversores descubren tarde. Compran una acción estadounidense porque les gusta la empresa, porque Nvidia domina la inteligencia artificial o porque Tesla es la pionera en vehículos eléctricos. Pero para invertir desde Europa también es necesario estar atento al precio de cambio con el billete verde.
Tomando a Apple como ejemplo, entre el 28 de enero y el 25 de junio de 2026, la acción subió un 7,3% en Wall Street. Para un inversor estadounidense, la ganancia terminó ahí. En cambio, para un europeo sin divisa cubierta, hubo una segunda ayuda. En ese mismo periodo, el dólar se apreció un 5,9% frente al euro, así que los dólares obtenidos al vender Apple valían más al convertirlos de nuevo a euros. Por eso la rentabilidad final se acercó al 13,6%. Apple subió, pero el dólar también empujó la cartera.
La misma operación habría sido perjudicial para el inversor si el euro se hubiera apreciado. Si Apple sube un 10%, pero el euro se aprecia un 5% frente al dólar, la empresa lo ha hecho bien y el inversor ha acertado con la acción, aunque una parte del premio desaparece al convertir la inversión de vuelta a euros. No pierde por Apple, sino que habría ganado menos por el cambio.
La historia reciente ha sido favorable para muchos inversores europeos porque el dólar ha actuado como un segundo motor. En los momentos de tensión, el dinero global suele buscar activos estadounidenses, la Reserva Federal pesa más que el Banco Central Europeo y el billete verde gana fuerza. Esa combinación puede hacer que Wall Street parezca todavía mejor desde Europa que desde Estados Unidos.
Pero esa ayuda no está garantizada. El dólar también cae cuando el mercado empieza a descontar bajadas de tipos en Estados Unidos, cuando mejora el apetito por el riesgo fuera de Wall Street o cuando el euro recupera terreno.
¿Seguirá subiendo el dólar?
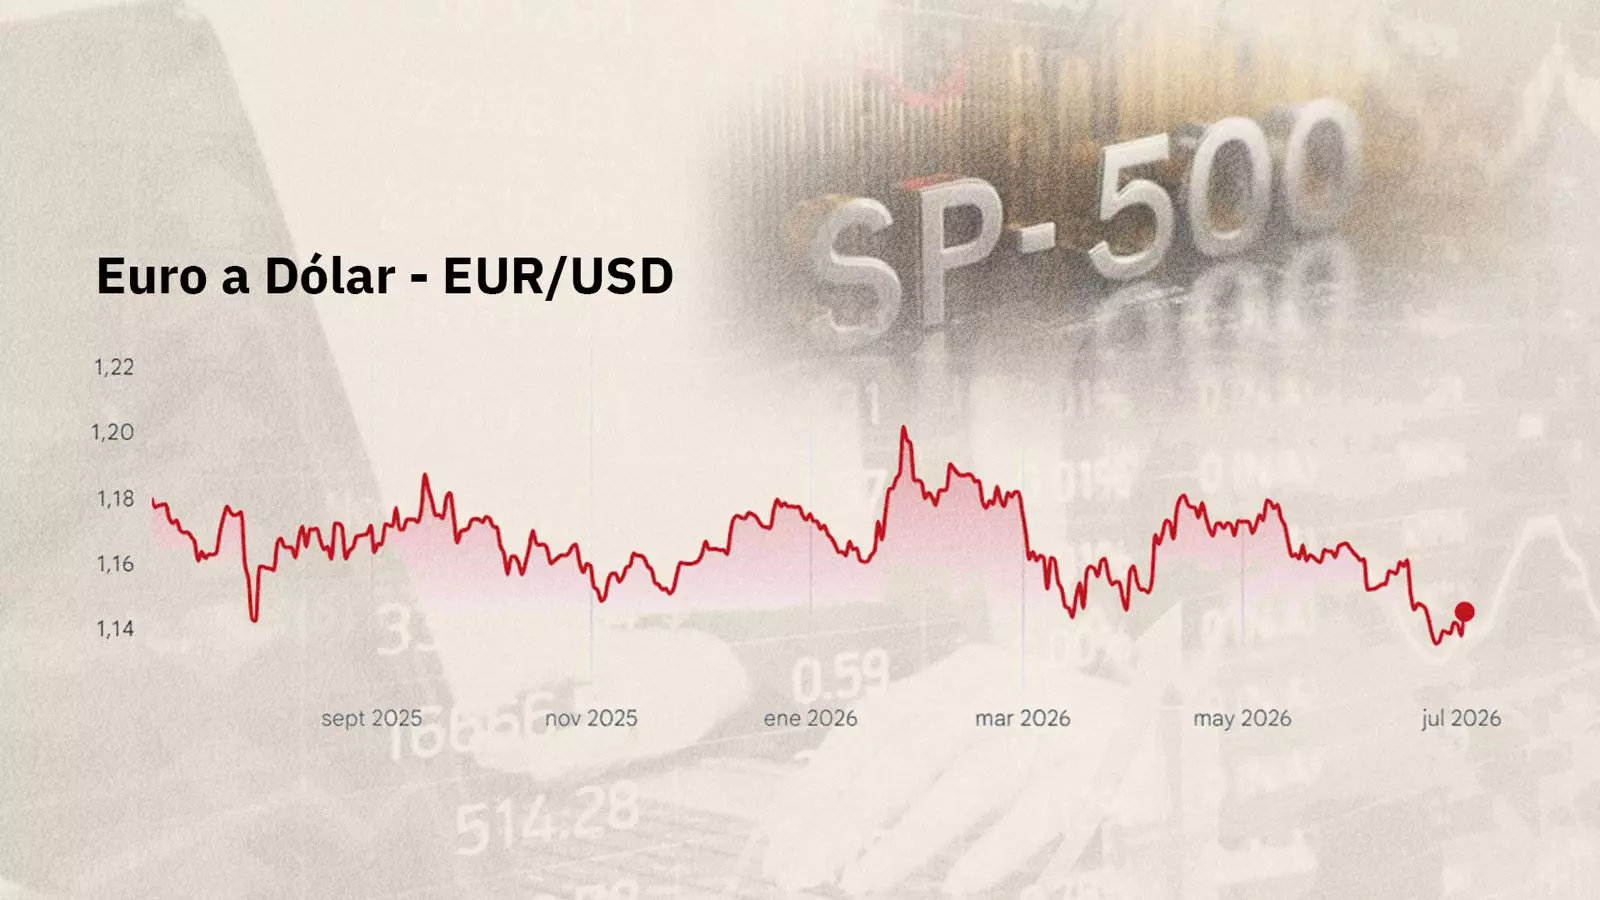
Con el euro alrededor de 1,14 dólares, Morgan Stanley y J.P. Morgan han rebajado sus apuestas a favor de la divisa europea y ven posible una caída hacia la zona de 1,10 dólares antes de final de año. Por tanto, si Wall Street aguanta y el dólar gana terreno, la rentabilidad en euros volvería a recibir una ayuda extra por el cambio.
El motivo vuelve a estar en la Fed. La guerra en Oriente Medio dio primero apoyo al dólar como refugio, pero el petróleo más caro también ha reabierto el miedo a una inflación más persistente en Estados Unidos. Con Kevin Warsh al frente de la Reserva Federal y un mensaje más duro contra los precios, el mercado ha reducido sus apuestas de bajadas de tipos e incluso ha llegado a contemplar nuevas subidas. Ese giro hace más atractivo al dólar y deja al euro con menos argumentos para seguir subiendo.
¿Tiene sentido cubrir la divisa?
Cubrir la divisa significa intentar quitar el efecto del euro/dólar de la inversión. Un ETF (fondo cotizado) del S&P 500 cubierto a euros busca que el inversor gane o pierda por lo que haga la bolsa estadounidense, no por lo que haga el dólar. Si el S&P 500 sube un 8%, el objetivo es acercarse a ese 8% en euros, sin que una caída del dólar se coma parte del resultado.
Eso suena atractivo cuando el euro se fortalece. Si Wall Street sube y el dólar cae, la cobertura protege. El inversor no depende de que la divisa acompañe y la cartera se parece más a una apuesta pura por las empresas estadounidenses.
El coste llega cuando el dólar sube. Si el S&P 500 avanza y el billete verde también gana terreno, el inversor sin cubrir disfruta de las dos cosas. El cubierto, en cambio, renuncia a buena parte de ese empujón extra y además suele pagar algo más por esa protección.