

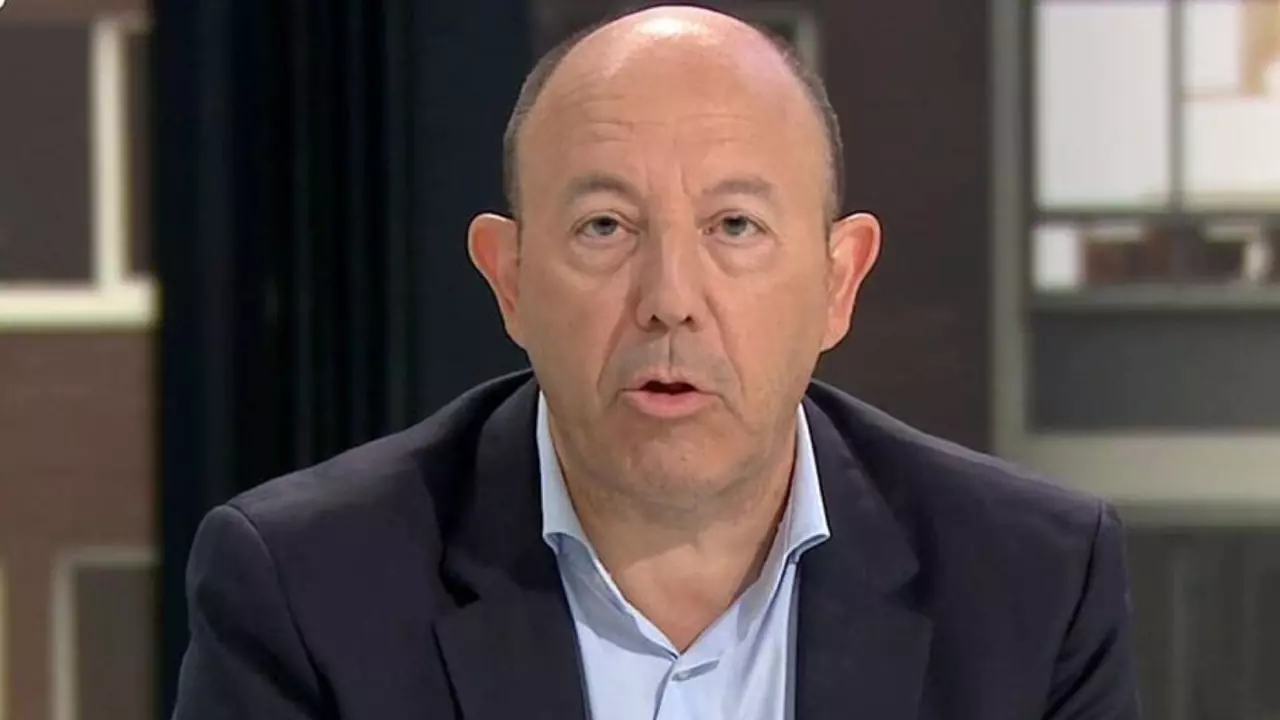


La jubilación representa uno de los grandes desafíos económicos de las próximas décadas en España. El envejecimiento de la población, el aumento de la esperanza de vida y las dificultades para acceder a una vivienda han complicado la planificación financiera de numerosas familias. En este escenario, el economista Gonzalo Bernardos ha defendido una estrategia para afrontar el retiro con mayor tranquilidad: adquirir una casa en propiedad antes de abandonar el mercado laboral.
El profesor de Economía de la Universidad de Barcelona formuló esta recomendación durante una intervención en el programa laSexta Xplica, difundida en octubre de 2025 y recuperada esta semana por distintos medios de comunicación. Su planteamiento parte de una idea: llegar a la jubilación con la vivienda pagada permite reducir considerablemente los gastos mensuales.
«Hagan lo posible por comprar una vivienda», afirmó Bernardos ante los espectadores. A continuación, justificó su consejo con una previsión sobre el sistema público de jubilación: «Las pensiones del futuro no serán tan generosas como en la actualidad, y el mejor plan de pensiones que pueden ustedes tener es una vivienda».
Gonzalo Bernardos explica por qué una vivienda puede proteger la jubilación
La recomendación de Gonzalo Bernardos, recogida originalmente por laSexta, se fundamenta en la diferencia económica entre dos jubilados con ingresos similares: uno que dispone de una vivienda completamente pagada y otro que debe destinar parte de su pensión al alquiler.
En el primer caso, la mayor parte de la prestación puede utilizarse para afrontar alimentación, suministros, transporte, medicamentos y otros gastos cotidianos. En el segundo, el desembolso mensual destinado a mantener un techo puede absorber una proporción considerable de los ingresos.
Desde esta perspectiva, comprar una casa durante la vida laboral funciona como una forma de acumular patrimonio. La hipoteca representa una obligación financiera durante años, pero, una vez amortizada, el propietario dispone de un inmueble que puede utilizar sin pagar una renta mensual a un arrendador.
Sin embargo, esta ventaja no significa que la propiedad carezca de gastos. Impuestos, reparaciones, seguros y cuotas de comunidad continúan formando parte del presupuesto familiar.
El futuro de las pensiones preocupa al economista
La segunda parte del razonamiento de Gonzalo Bernardos está relacionada con la evolución del sistema público de pensiones. El economista considera que las prestaciones futuras podrían resultar menos generosas que las actuales, especialmente si se tienen en cuenta las transformaciones demográficas y económicas.
España afronta durante los próximos años la jubilación progresiva de la generación del baby boom, lo que incrementará el número de pensionistas. Al mismo tiempo, la mayor esperanza de vida implica que las prestaciones deberán abonarse durante periodos más prolongados.
Estas circunstancias aumentan las exigencias financieras del sistema, aunque no significan que las pensiones vayan a reducirse automáticamente. Su evolución dependerá de las cotizaciones, las reformas legislativas, el empleo y las decisiones presupuestarias.
Por ello, la adquisición de una vivienda constituye para Bernardos una protección complementaria frente a la incertidumbre, no una alternativa que sustituya jurídicamente a la pensión pública.
El problema de comprar una casa en España en 2026
La propuesta del economista, sin embargo, choca con las dificultades de acceso al mercado inmobiliario. Según el Instituto Nacional de Estadística, el precio de la vivienda aumentó un 12,2% interanual durante el segundo trimestre de 2026. La subida alcanzó el 12,9% en los inmuebles de segunda mano y el 7,4% en los nuevos.
Este encarecimiento dificulta especialmente la emancipación de los jóvenes y la compra de la primera vivienda. Incluso cuando una hipoteca puede resultar asumible respecto a los ingresos mensuales, reunir el ahorro necesario para afrontar la entrada y los gastos de adquisición supone una barrera importante.
Gonzalo Bernardos ha defendido en otras intervenciones que existen oportunidades inmobiliarias fuera de las grandes capitales. En su opinión, determinadas localidades permiten adquirir viviendas con cuotas hipotecarias inferiores al coste de un alquiler comparable.
Pero la situación cambia considerablemente según el municipio, los ingresos familiares y las condiciones de financiación. Una vivienda asequible también debe encontrarse en un lugar compatible con las necesidades laborales y personales del comprador.
¿Es realmente mejor comprar vivienda que ahorrar para la jubilación?
La respuesta depende de las circunstancias económicas de cada hogar. Tener una vivienda pagada puede proporcionar estabilidad residencial y reducir la exposición a futuras subidas del alquiler. No obstante, también concentra una parte importante del patrimonio familiar en un activo difícil de convertir rápidamente en dinero.
Antes de asumir una hipoteca conviene valorar el endeudamiento, la estabilidad laboral, los intereses, los gastos de mantenimiento y la capacidad de conservar un colchón de ahorro para imprevistos.
La recomendación de Gonzalo Bernardos plantea así una cuestión que va más allá del mercado inmobiliario: cómo garantizar que los ingresos disponibles durante la jubilación permitan mantener unas condiciones de vida adecuadas.
Para quienes consiguen llegar al retiro con una casa pagada, la propiedad puede representar una ventaja económica considerable. Para quienes no pueden acceder a ella, la planificación del ahorro y otras alternativas financieras siguen siendo necesarias. La vivienda puede proteger la jubilación, pero su compra no es una solución universal ni garantiza por sí sola la seguridad económica.