

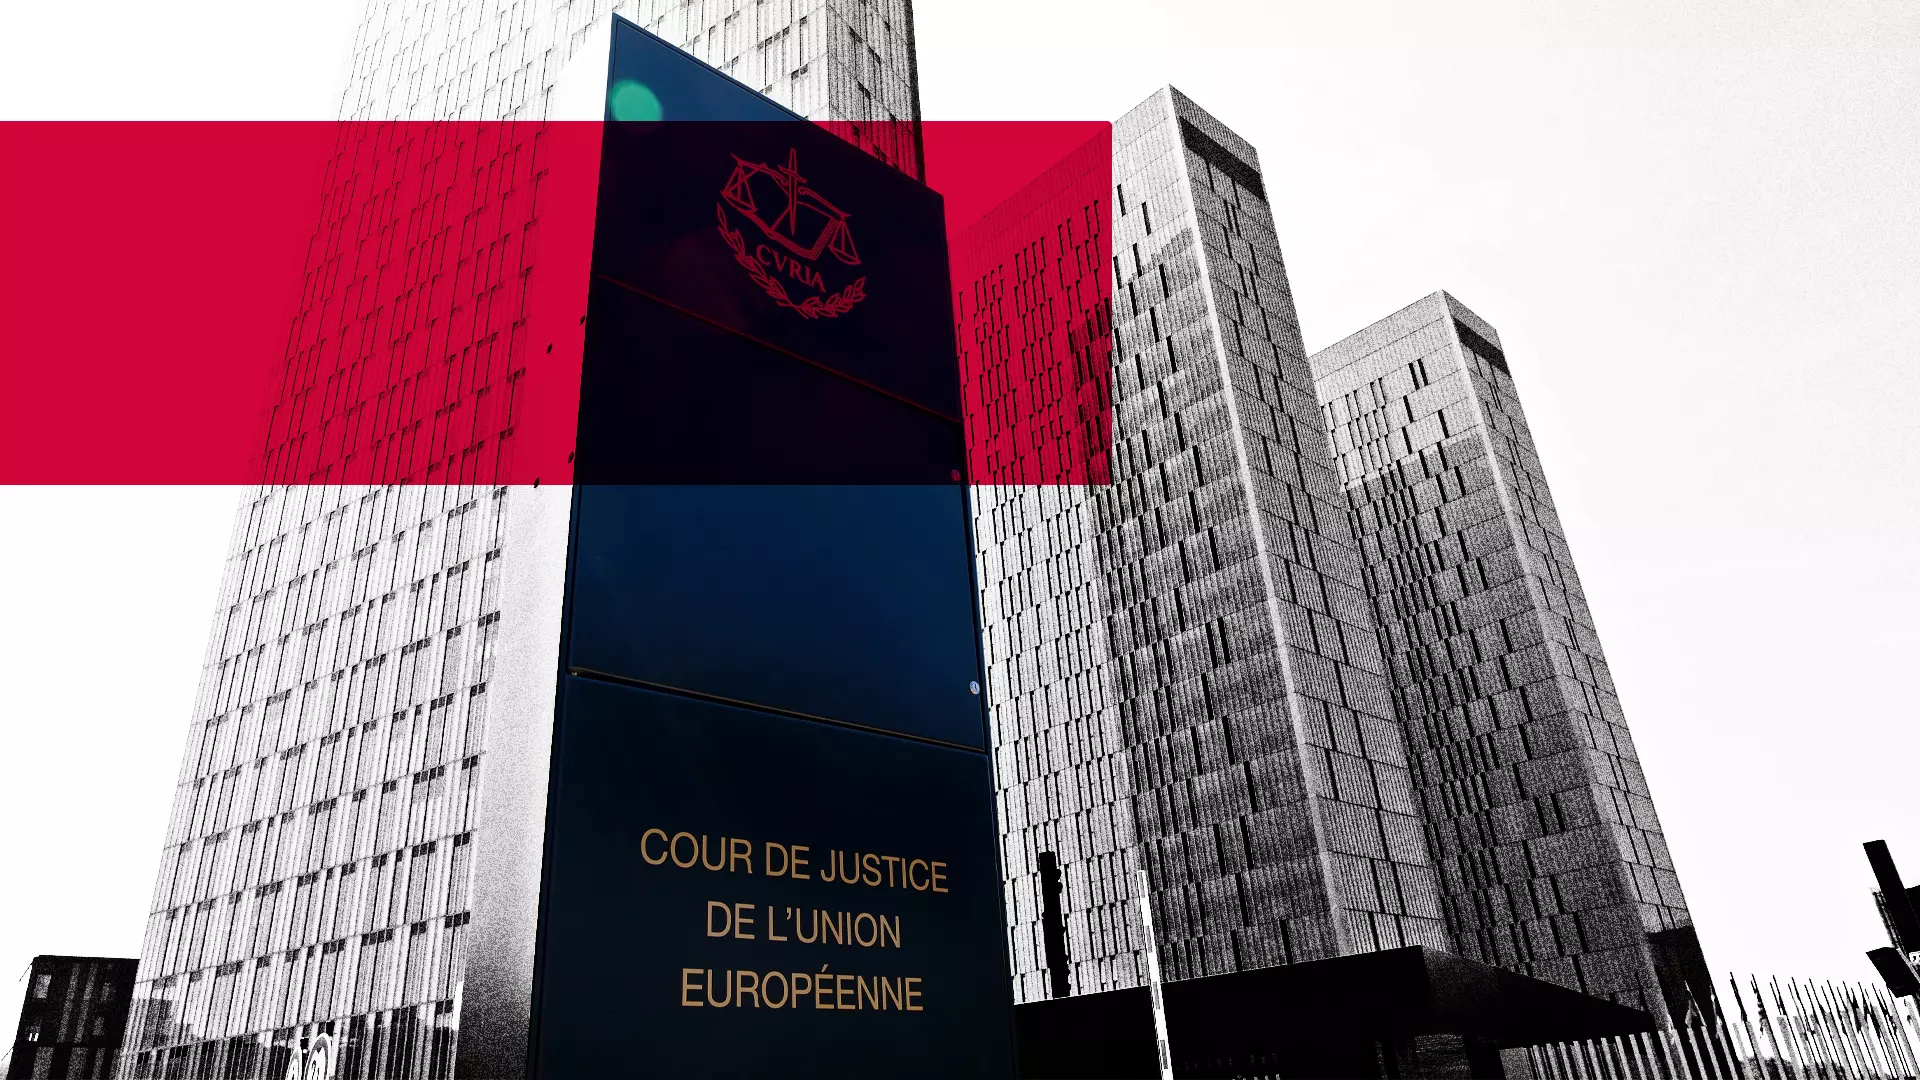


Los bancos ya no pueden utilizar la presunta negligencia de sus clientes como argumento para rechazar la devolución inmediata del dinero sustraído mediante operaciones no autorizadas. El Tribunal de Justicia de la Unión Europea (TJUE) ha dictado una sentencia que refuerza la protección de los consumidores frente al fraude bancario y obliga a las entidades financieras a actuar antes de determinar quién debe asumir definitivamente las pérdidas.
La resolución, publicada el pasado 15 de octubre, establece que el dinero deberá reembolsarse como máximo al finalizar el siguiente día hábil desde que el banco detecte la operación o reciba la notificación del afectado, siempre que este comunique lo ocurrido sin demora injustificada. La obligación se mantiene incluso cuando la entidad considere que el usuario facilitó el fraude al incumplir gravemente sus obligaciones de seguridad.
El pronunciamiento tiene consecuencias para toda la Unión Europea, incluida España, donde las reclamaciones por operaciones fraudulentas se han convertido en una fuente creciente de conflictos entre consumidores y entidades financieras.
Una estafa de 700 euros que ha llegado hasta la Justicia europea
El origen de la sentencia se encuentra en Polonia. Una mujer puso un artículo a la venta en una plataforma de comercio electrónico y recibió un mensaje de alguien que aparentaba estar interesado en comprarlo. El supuesto comprador le facilitó un enlace que parecía pertenecer a la propia plataforma.
La víctima accedió a una página que imitaba la de su banco e introdujo sus credenciales de acceso. Los delincuentes utilizaron posteriormente esa información para realizar una transferencia de aproximadamente 700 euros sin su autorización.
Cuando la mujer descubrió el fraude, comunicó lo sucedido a su entidad al día siguiente. Sin embargo, el banco rechazó reintegrarle el importe porque consideraba que había actuado con negligencia grave al introducir sus claves en una página fraudulenta.
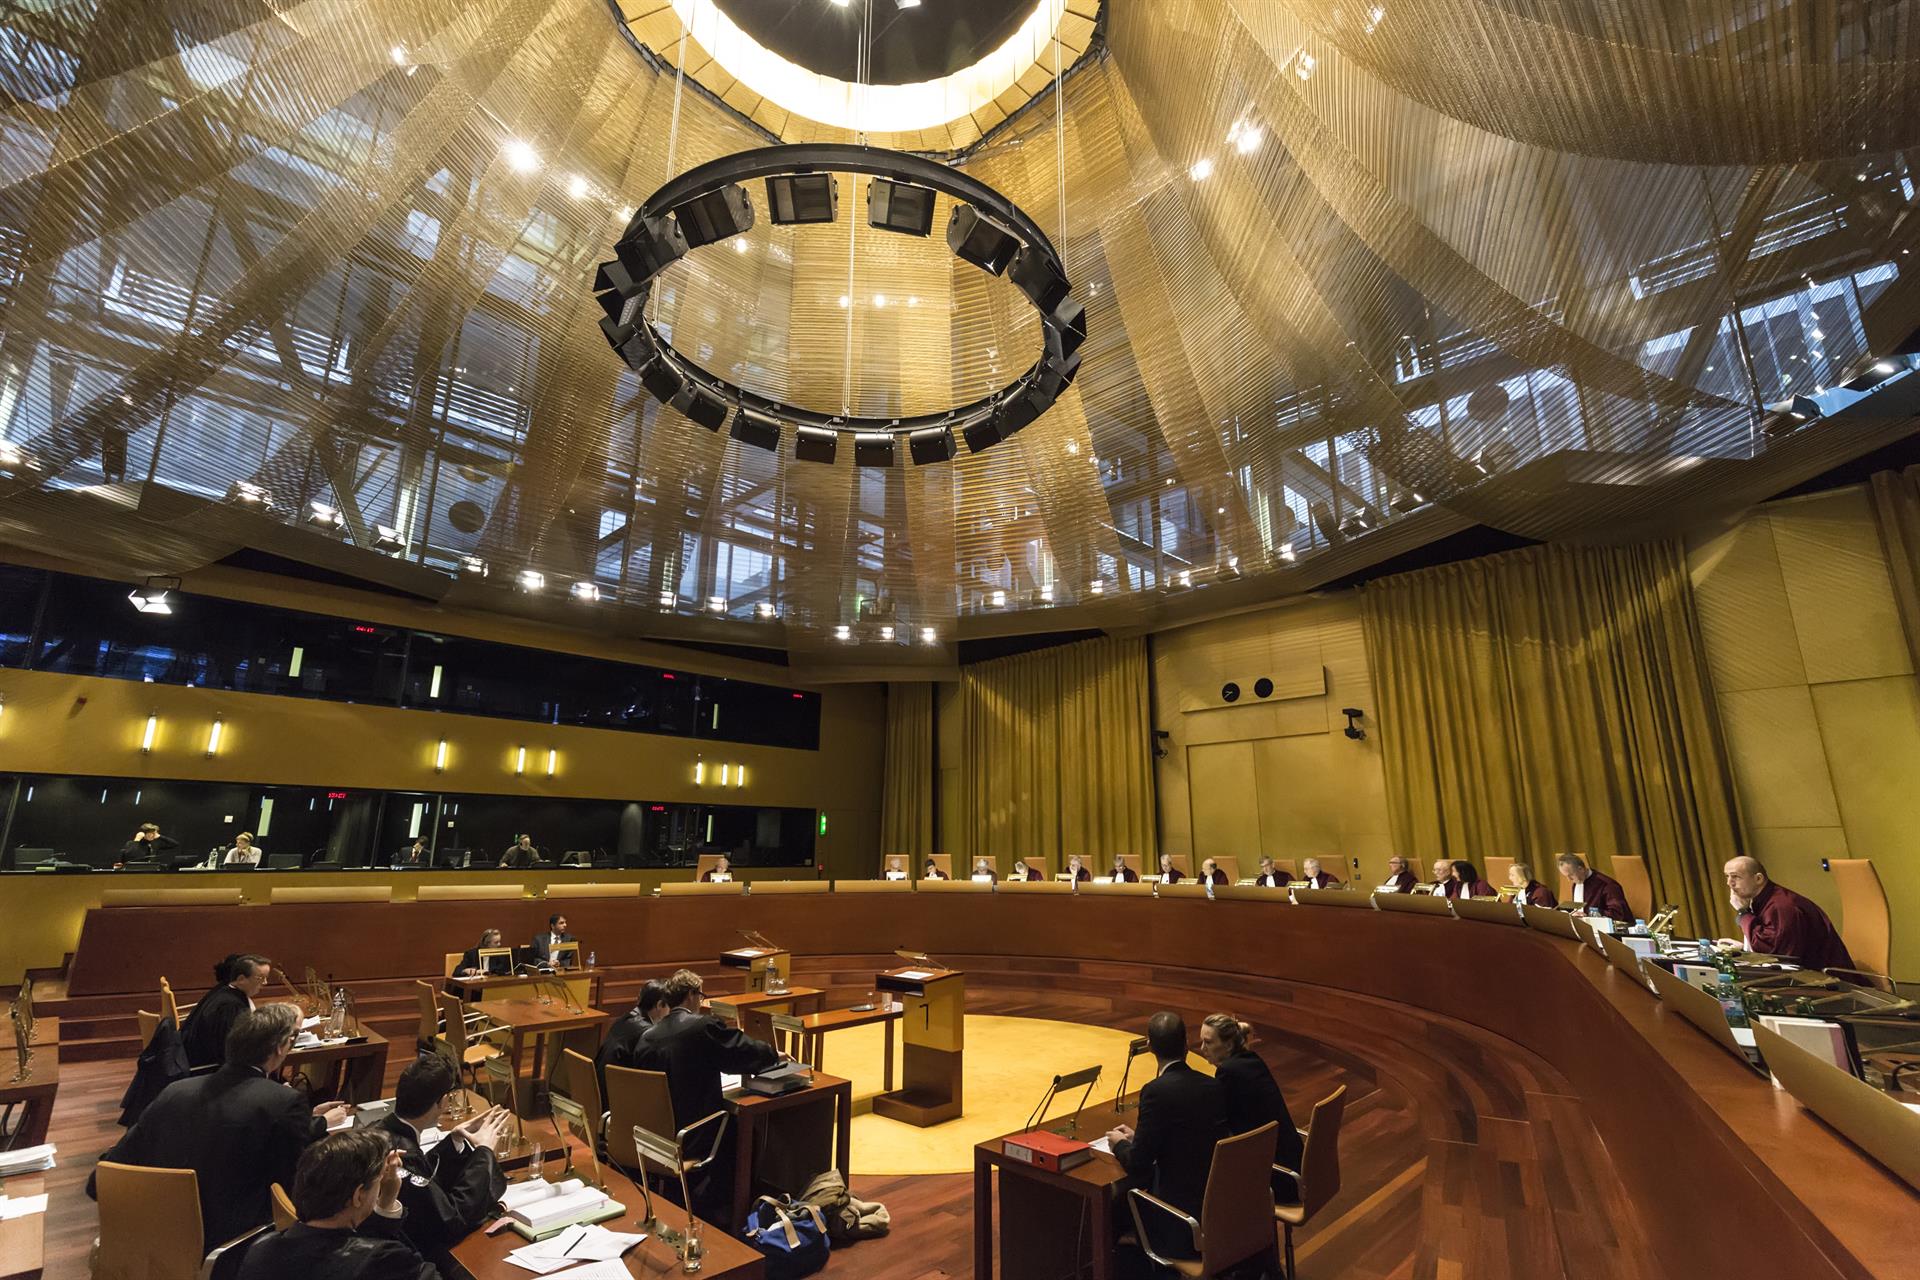
El conflicto terminó ante los tribunales polacos, que solicitaron al TJUE una interpretación de las normas europeas sobre servicios de pago. La respuesta, recogida en la sentencia del asunto C-70/25, establece una distinción fundamental entre la devolución inmediata y la responsabilidad final del cliente.
Los bancos deberán devolver primero el dinero y reclamar después
La Justicia europea interpreta los artículos 73 y 74 de la Directiva 2015/2366, conocida como PSD2, que regula los servicios de pago dentro del mercado comunitario.
Según el tribunal, la sospecha de negligencia grave no permite bloquear el reembolso inmediato. Por tanto, una entidad no puede negarse a devolver el dinero únicamente porque considere que su cliente reveló información confidencial o no adoptó las precauciones necesarias.
Existe una excepción: cuando el banco tenga motivos razonables para sospechar que el propio usuario ha cometido un fraude y comunique esas sospechas por escrito a la autoridad nacional competente.
Ahora bien, la sentencia no elimina las responsabilidades del consumidor. Si posteriormente la entidad demuestra que el afectado incumplió deliberadamente o por negligencia grave sus obligaciones de seguridad, podrá reclamarle las pérdidas correspondientes.
La carga de probar esa negligencia recae sobre el banco. De esta manera, el tribunal separa dos procedimientos que hasta ahora podían confundirse: recuperar inicialmente el dinero y resolver después quién debe soportar las consecuencias económicas del engaño.
El fraude bancario podría costar hasta 1.000 millones a las entidades españolas
La decisión también puede tener importantes repercusiones económicas. Según publica Cinco Días, las reclamaciones relacionadas con el fraude de los últimos cinco años podrían representar un impacto potencial de hasta 1.000 millones de euros para la banca española.
La cifra constituye una estimación, no una cantidad que las entidades deban desembolsar automáticamente. Su alcance dependerá de los casos concretos, de los plazos aplicables y de la responsabilidad que finalmente se atribuya a cada parte.
El aumento del fraude digital explica la trascendencia de esta resolución. En 2024, las pérdidas por operaciones fraudulentas alcanzaron los 4.200 millones de euros en el Espacio Económico Europeo, de los cuales aproximadamente 300 millones correspondieron a España.
Qué deben hacer los clientes si sufren una estafa bancaria
La primera recomendación es comunicar inmediatamente al banco cualquier operación sospechosa y solicitar el bloqueo de los instrumentos de pago comprometidos. Conviene conservar mensajes, justificantes y capturas de pantalla que permitan documentar lo ocurrido.
Después, el afectado puede solicitar expresamente el reembolso de las operaciones que no haya autorizado, invocando la normativa europea y su aplicación en España mediante el Real Decreto-ley 19/2018.
No obstante, resulta esencial distinguir entre una operación realizada por un delincuente sin autorización y una transferencia ordenada por el propio cliente tras ser engañado. La sentencia se refiere específicamente al primer supuesto y no garantiza la devolución automática de cualquier estafa.
Con esta resolución, el TJUE refuerza las garantías frente al fraude financiero y deja una obligación clara para las entidades: cuando se denuncia una operación no autorizada, la posible negligencia grave del consumidor no justifica, por sí sola, retener el dinero mientras se investiga su responsabilidad.