

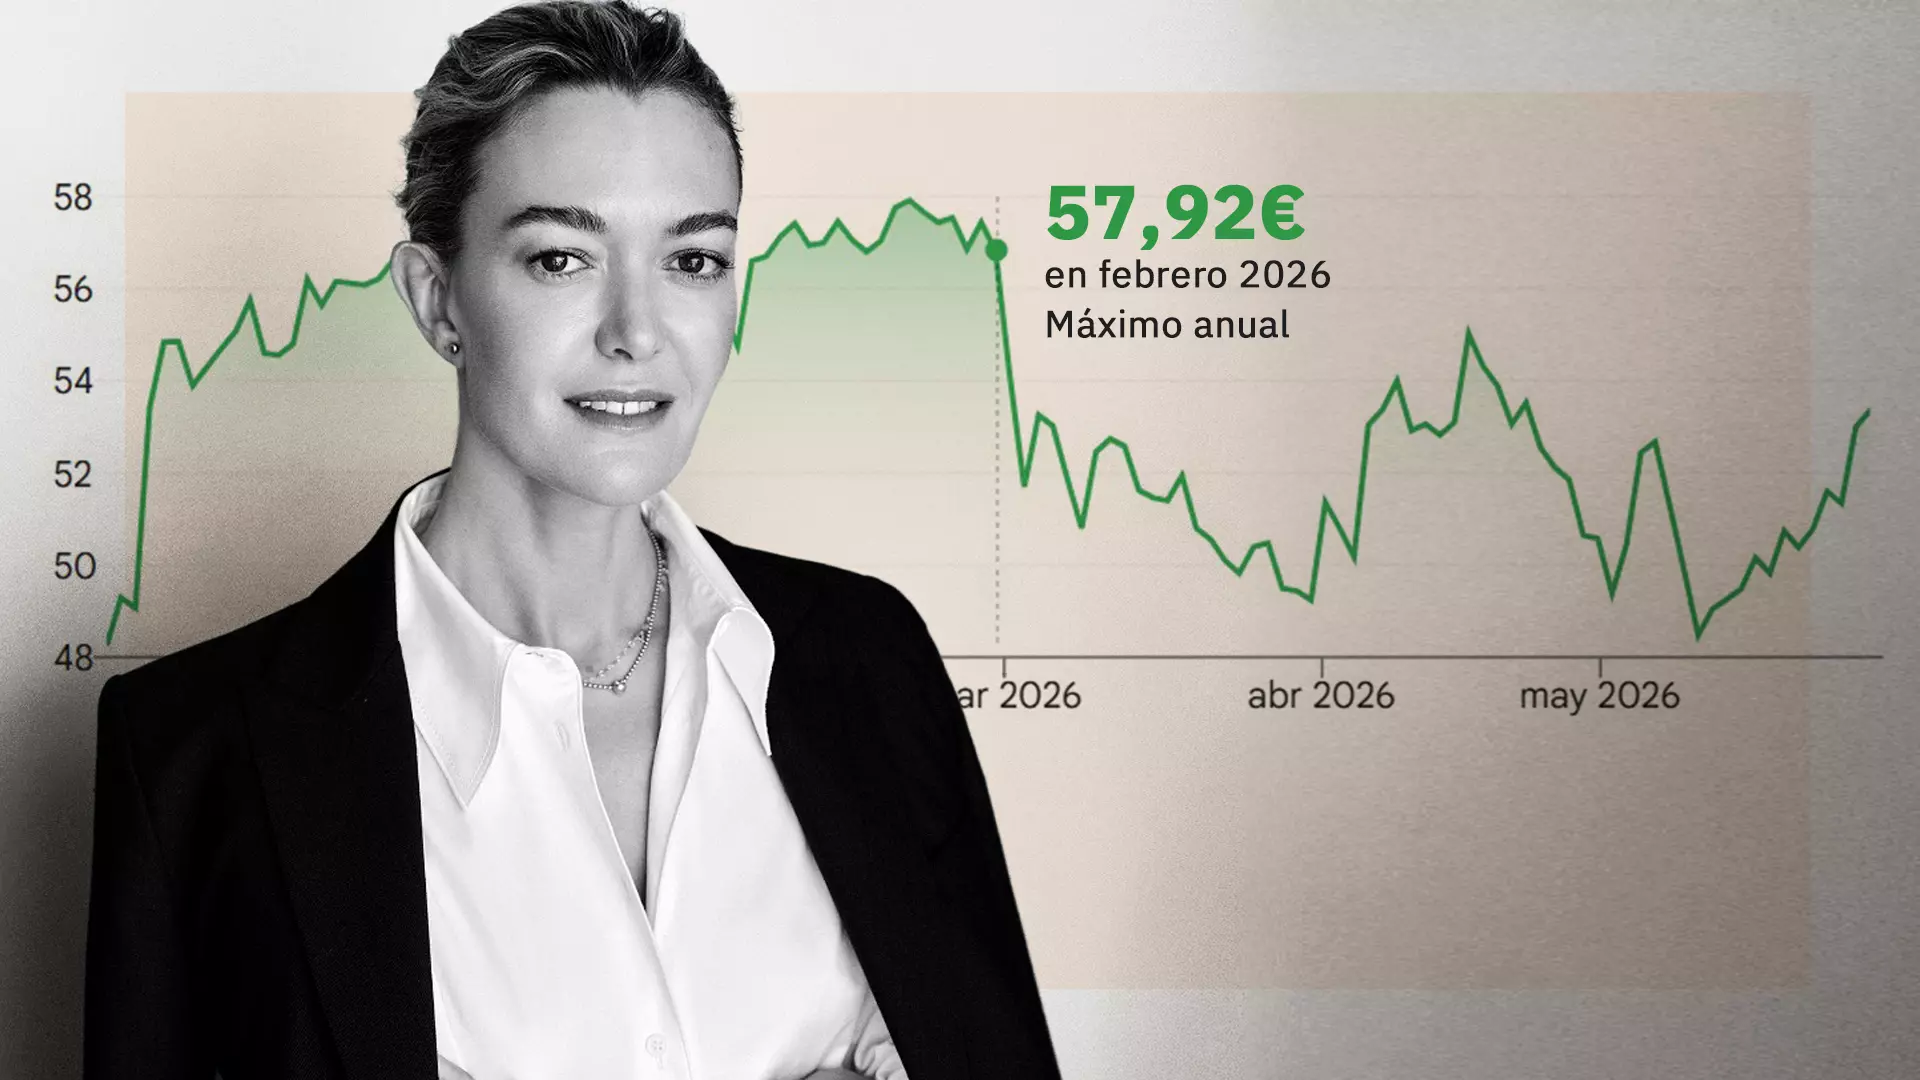


Inditex se examina esta semana ante los inversores con la presentación de los primeros resultados de 2026 en un momento en el que la compañía busca recuperar el pulso en Bolsa. El dueño de Zara cerró ayer en 52,68 euros, lo que supone una subida del 6,66% en el último mes, aunque retrocedió un 1,16% en la última sesión. De esta forma, el consenso de analistas prevé que el grupo textil eleve sus ventas alrededor de un 6% en el primer trimestre, hasta los 8.740 millones de euros, derivado de un menor impacto negativo de las divisas.
A pesar de la ralentización de las ventas por debajo de los dos dígitos, la estimación incluye un alza del beneficio neto del 13%, hasta 1.470 millones. A su vez, se espera que el margen bruto se mantenga estable en el 60,7%, a pesar del contexto inflacionario derivado de la tensión geopolítica. La compañía fundada por Amancio Ortega publicará sus cuentas del primer trimestre mañana, 3 de junio, antes de la apertura del mercado.
Renovación de la consejo de administración
En paralelo a la publicación de sus cuentas, la compañía informará previsiblemente de la fecha de celebración y del orden del día de la Junta de Accionistas. Uno de los puntos clave de la convocatoria será la renovación de su consejo de administración. Según adelantó Artículo14, el 60% del consejo deberá afrontar la renovación de sus cargos en 2026. Cabe recordar que en el año 2024, Inditex acordó la reducción del mandato de los nuevos consejeros a dos años, con el objetivo de “alinearse con las mejores prácticas de gobierno corporativo”. Hasta esta modificación, el mandato era de cuatro años -periodo que se mantuvo en los vocales nombrados con anterioridad-.
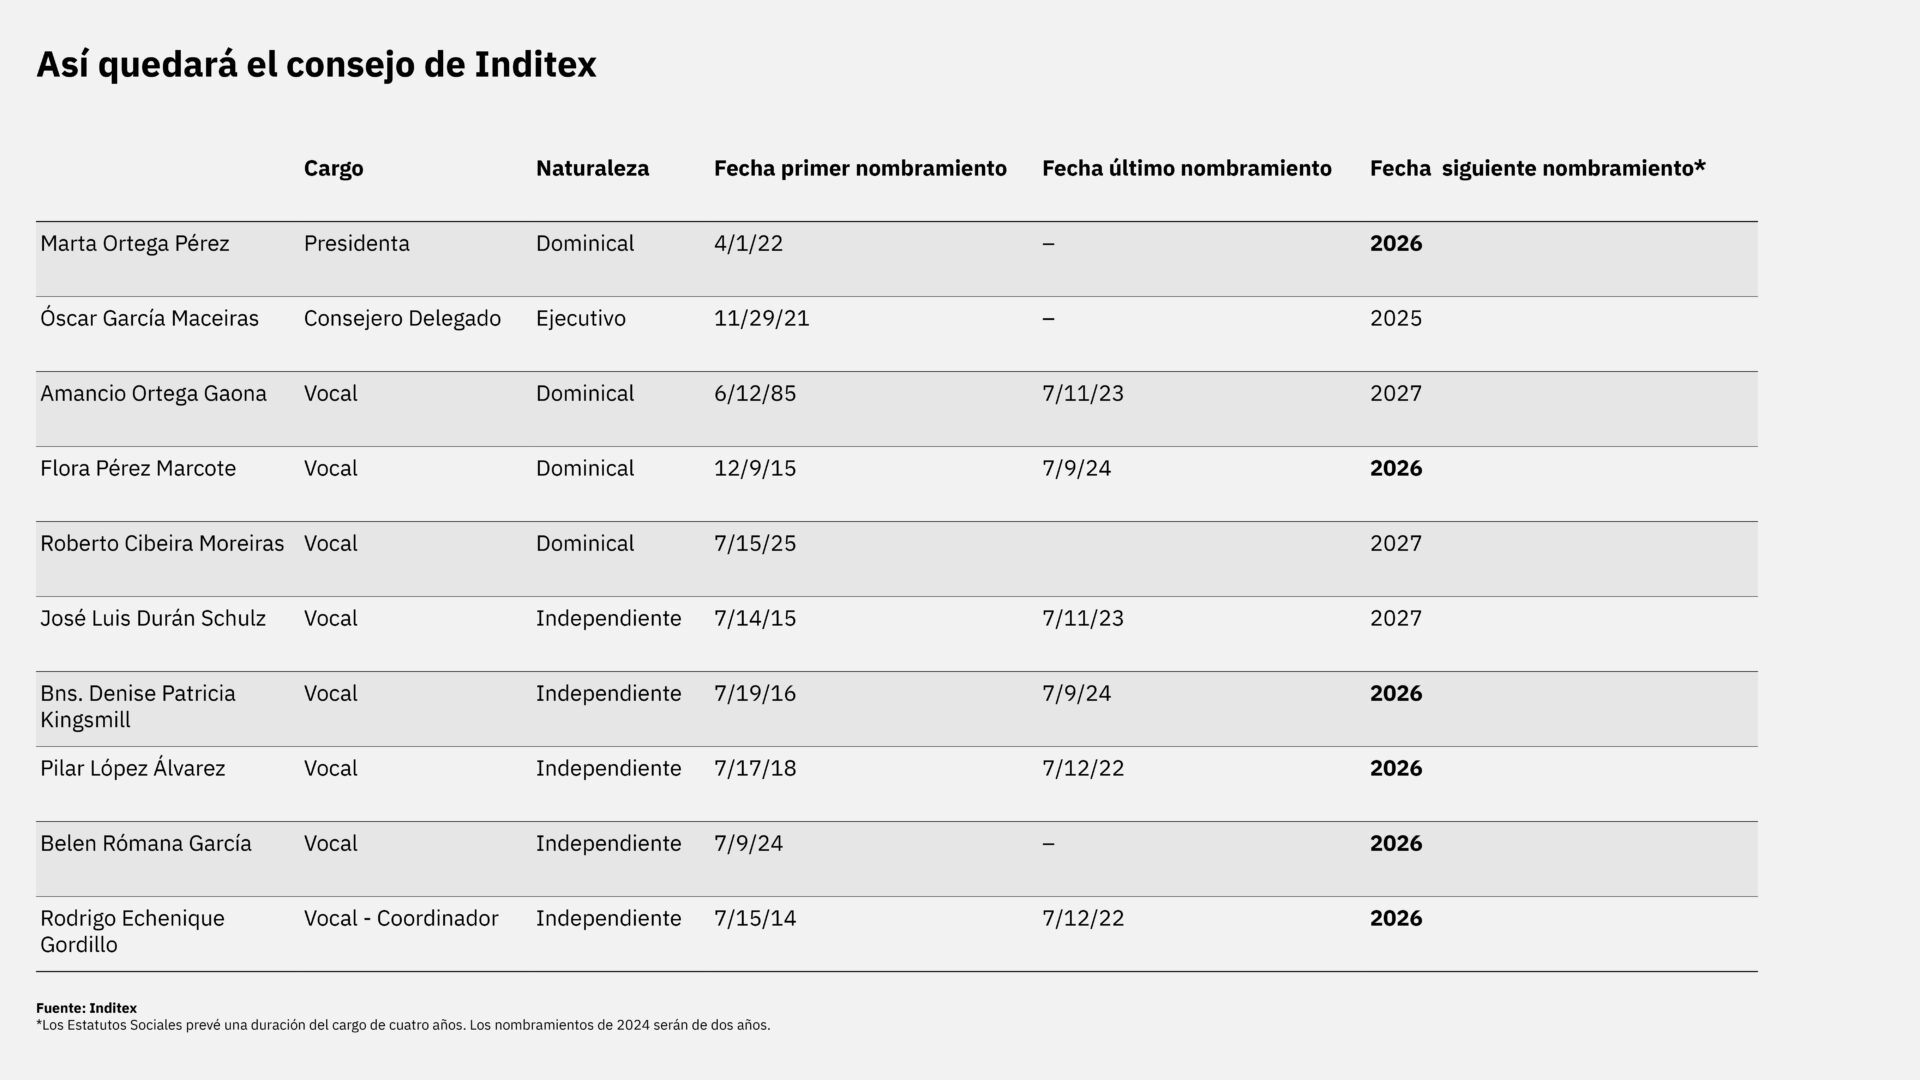
De esta forma, tras su nombramiento en 2022, afrontan el vencimiento de su mandato Marta Ortega, presidenta no ejecutiva, quien fue designada por vez primera el 1 de abril de 2022; Pilar López Álvarez, consejera independiente desde julio de 2018 y cuyo último nombramiento fue el 12 de julio de 2022; al igual que Rodrigo Echenique Gordillo, consejero externo coordinador independiente, quien -junto a Amancio Ortega- es la persona que más tiempo lleva en el consejo.
En paralelo, como consecuencia de su designación en 2024 y con un mandato de dos años, se encuentran Flora Pérez Marcote, en representación de Pontegadea Inversiones, accionista mayoritario con un 50,01%, Belén Romana y la baronesa Denise Patrice Kingsmill.
Los resultados al detalle
De cara los resultados, para las firmas de análisis, el gran cambio respecto a trimestres anteriores está en el efecto divisa. Tras un 2025 marcado por la fuerte presión cambiaria, especialmente por la depreciación del dólar frente al euro, el mercado empieza a percibir un escenario más favorable. “Esperamos un crecimiento de ventas más elevado en el primer trimestre de 2026 en relación con los últimos trimestres debido al menor impacto negativo de la divisa y a la débil evolución de las ventas en febrero de 2025″, señala en su nota previa de resultados Iván San Félix Carbajo, analista de Renta4.
En su opinión, la apreciación del euro tendrá un efecto negativo en los ingresos de 1,5 puntos, de manera que el crecimiento de los ingresos bajaría hasta el 6%, mientras que el beneficio neto aumentaría en ese mismo porcentaje -en su caso se sitúa por debajo del consenso del mercado- hasta 1.382 millones.
Bestinver Securities, por su parte, advierte de que el tipo de cambio restará tres puntos porcentuales al crecimiento de los ingresos, por la fuerte depreciación del dólar estadounidense, la libra esterlina y la lira turca frente al euro. Su estimación cifra el crecimiento de las ventas en el 5,5%, hasta 8.727 millones. Sin embargo, eleva la mejora del beneficio neto en un 7,9%, hasta 1.408 millones, un 3% por encima del consenso del mercado.
Nuevo ciclo: rentabilizar la eficiencia
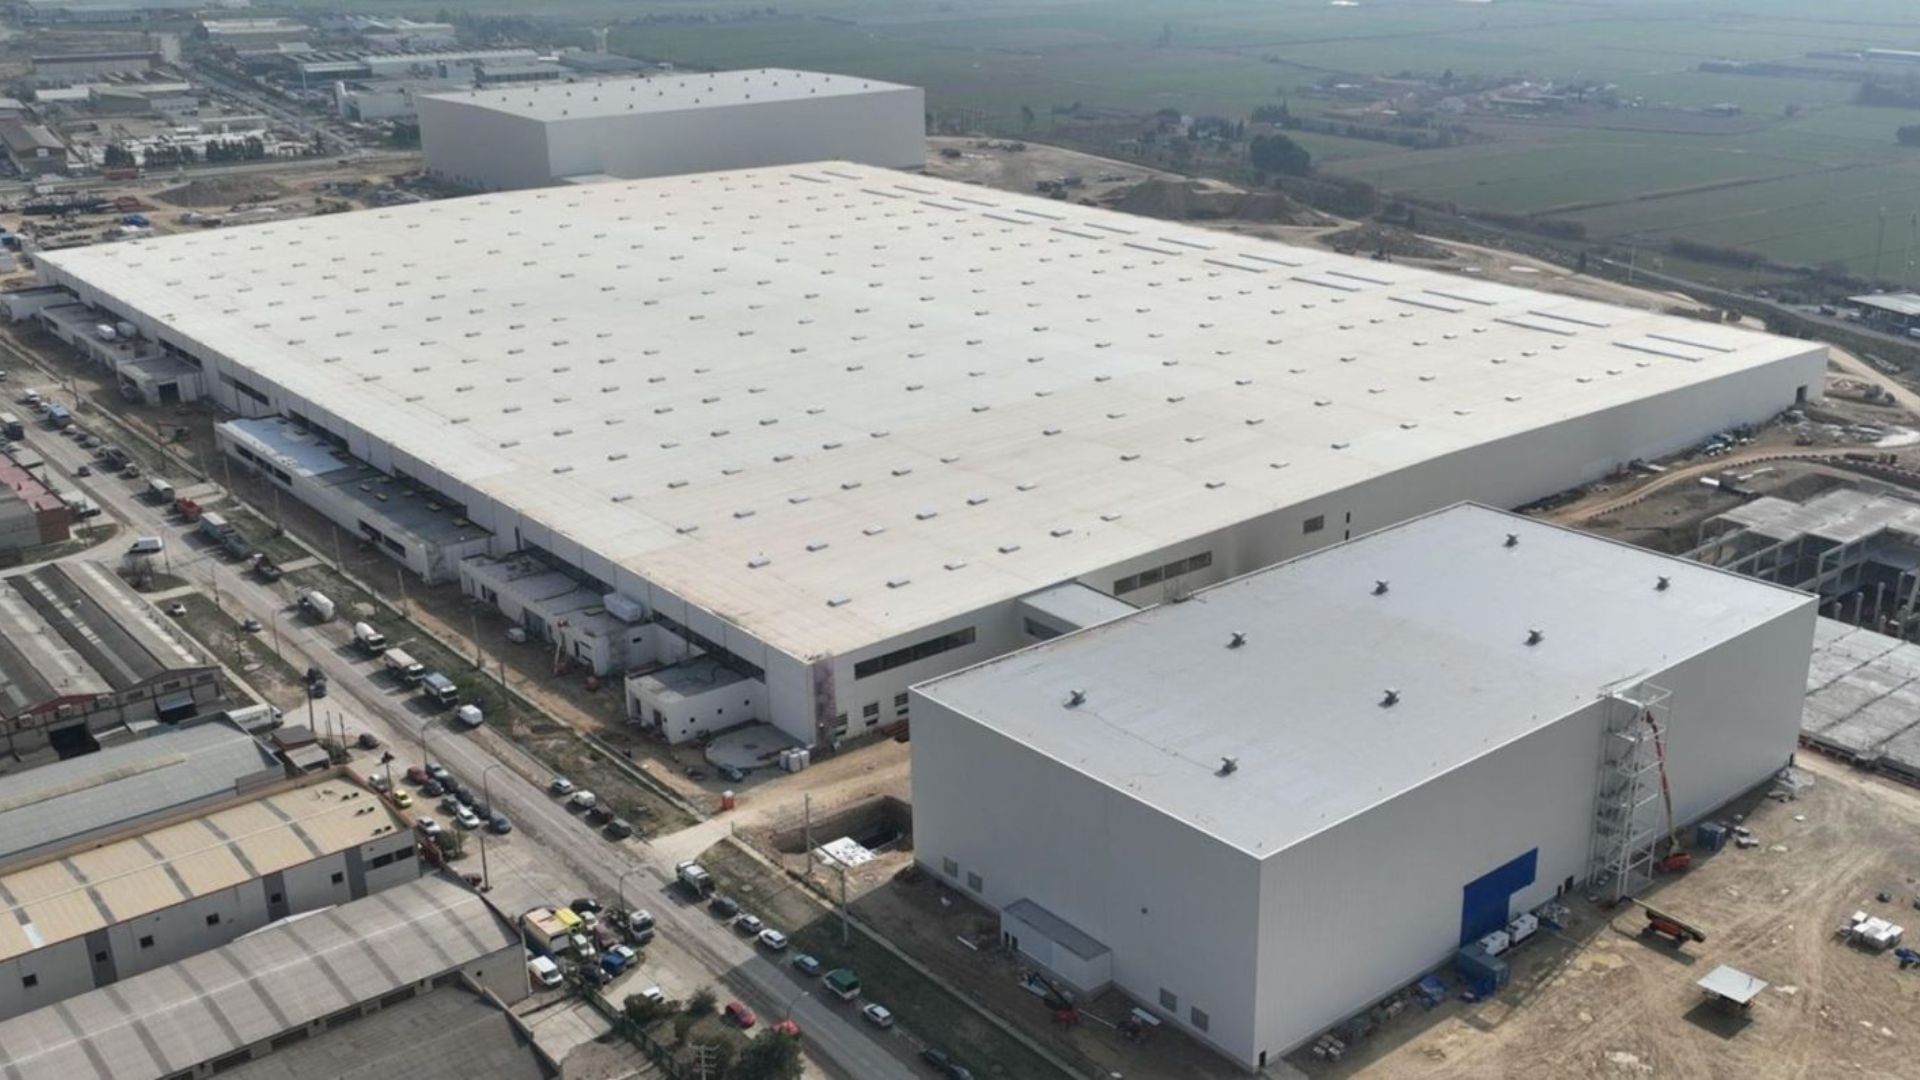
Con estas previsiones, algunos analistas perciben que Inditex está en una nueva fase de su ciclo operativo, en la que pasará a rentabilizar la eficiencia después de un fuerte ciclo inversor. Cabe recordar que en los dos últimos años, la compañía ha destinado más de 900 millones anuales a inversiones logísticas extraordinarias. La nueva plataforma logística en España (Zaragoza II), un centro automatizado inaugurado en agosto de 2025, es el último ejemplo del proceso de modernización.
Para Bestinver Securities, esta plataforma, que ha pasado de ser un “lastre inicial en costes” se ha convertido en un “impulso estructural” para los márgenes del grupo. Precisamente, la automatización logística se ha convertido en uno de los principales argumentos defensivos de Inditex frente a un complejo entorno internacional más complejo. En consecuencia, pese a la inflación de costes de aprovisionamiento, la entidad proyecta un crecimiento anual de las ventas del 7% y del +10% en Ebit (resultado bruto de explotación) hasta 2028.
A su favor, Inditex cuenta también con la flexibilidad de su cadena de suministro, la proximidad de parte de su producción, la tecnología RFID aplicada al control de inventario y su capacidad de fijación de precios como factores diferenciales frente a otros grupos del sector. Bestinver recuerda que el grupo ya logró aplicar subidas de precios en 2022 sin deteriorar la demanda y considera que la mayor diferenciación de Zara le permite trasladar mejor la inflación al consumidor final que otras cadenas de moda más expuestas al segmento masivo.
Guías para 2026
Como suele ser habitual, en paralelo a la presentación de los resultados, los inversores estarán pendientes de la actualización de las ventas del segundo trimestre, que -según recuerda Renta4- cuenta con una comparativa “poco exigente” en 2025, así como de las guías para el conjunto del ejercicio. En este sentido, Bestinver anticipa una aceleración del crecimiento en moneda local en el entorno del 9% en las primeras semanas (mayo).
“Esperamos que Inditex confirme los objetivos de la guía 2026: crecimiento bruto del espacio en tienda del 5% y un impacto por efecto divisa de un punto porcentual”, apuntan desde Renta4. Uno de los elementos será la confirmación del dividendo anunciado de 1,75 euros en 2026, lo que supondría un crecimiento del 4%.
Las guías para el conjunto del ejercicio determinarán, a su vez, el precio objetivo de la acción. El consenso recogido por MarketScreener, sitúa el precio objetivo promedio en 58,04 euros, con un potencial de revalorización de casi el 9% en relación con el último cierre. Entre los analistas consultados, Renta4 sitúa el precio objetivo en 54 euros con una recomendación de “mantener”, mientras que Bestinver Securities mantiene una recomendación de compra, con un precio objetivo de entre 58 y 62 euros por acción.