


La paciencia del juez Santiago Pedraz con el PSOE está al límite. El juez que investiga la actividad de Leire Díez como fontanera de Ferraz frente a las causas que afectan a Pedro Sánchez y al partido, con pagos acreditados por parte del PSOE, ha dado dos días de plazo para que esta organización aporte la relación de despachos que ha contratado, así como los servicios prestados. Esta iniciativa que ha asumido el juez la lideró la Fiscalía Anticorrupción el pasado 1 de octubre, lo que podría haber influido en el adelanto electoral que convocó Sánchez el 5 de octubre. En la contabilidad del PSOE, estos gastos se recogen como “servicios externos”. En 2025, esta partida se disparó un 66% hasta superar los seis millones de euros.
Cabe recordar que la activación del aparato del partido para frenar las causas que afectaban al presidente del Gobierno y su entorno se produjo en abril de 2024, tras la publicación de la “carta a la ciudanía”. Entonces, Leire Díez, bajo las directrices del entonces secretario de Organización del PSOE, Santos Cerdán, se puso a trabajar. En este sentido, la Fiscalía Anticorrupción ve indicios de que el PSOE puso a disposición de la fontanera “su infraestructura logística y financiera”. Es sobre esta última sobre la que ahora apremia Santiago Pedraz, con la lupa en los servicios de despachos y abogados contratados.
En la causa se detalla que el abogado Jacobo Teijelo habría emitido al PSOE tres facturas por un importe conjunto de 125.000 euros (IVA no incluido). A esto añade en un informe del pasado junio de la UCO que Teijelo aportó dos facturas adicionales (43/2025 y 53/2025) sobre las que no existe constancia entre la documentación aportada por el Partido Socialista.
Sobre el enmascaramiento de los pagos a Leire Díez, la UCO ha reseñado la nota de encargo profesional en la que la gerente, Ana María Fuentes Pacheco, en representación del PSOE, habría contratado los servicios profesionales de Oliver & Partners, vinculada a Ismael Oliver, abogado del exviceministro de Chávez Nervis Villalobos, y éste habría dirigido una factura por valor de 22.500 euros más IVA el 24.01.2025. Días después, Díez habría emitido una factura destinada a otra sociedad vinculada, Oliver Gruppe SL, también por 22.500 euros más IVA, por el concepto “elaboración de Informes” llegando a ingresar tal cantidad en una cuenta de su titularidad.
“Las nóminas percibidas por Leire eran realmente un método para que esta recibiera cantidades con origen en el partido, insiste la UCO, que detalla el contrato con Zaño, la consultora de Gaspar Zarrías, que preveía una duración trimestral con un precio de servicio de 7.500 euros más IVA al mes.
Contabilidad en el PSOE
En las cuentas del PSOE, estos servicios figuran recogidos en el epígrafe “servicios exteriores”, del que en su memoria no se da más detalle que el importe total de la partida. En el último ejercicio se dispararon hasta los 6,06 millones, cuando un año antes habían bajado hasta los 3,65 millones. Este incremento coincide con la intensificación de las acciones desde las cloacas de Ferraz, que terminaron con la detención de Leire Díez en diciembre de 2025 ante el riesgo de destrucción de pruebas.
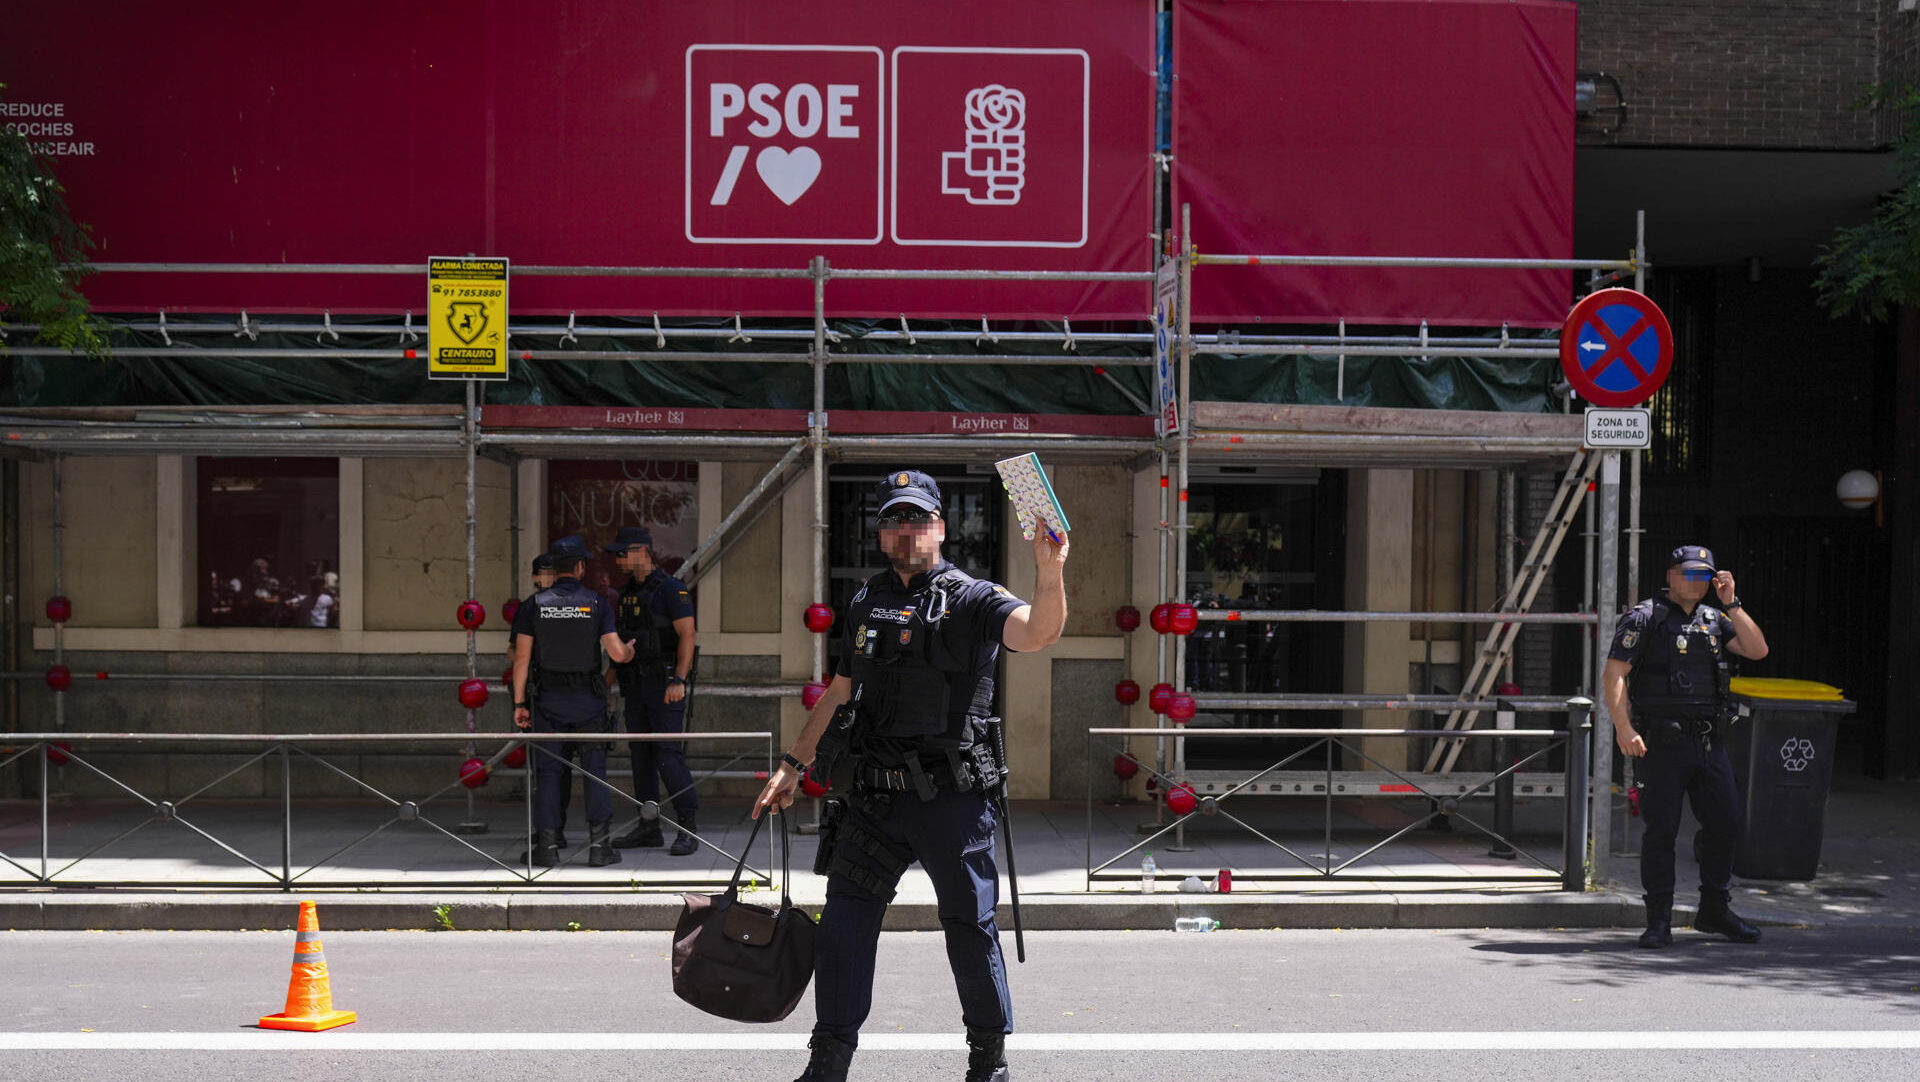
Una de las vías de investigación del juez es la posibilidad de que el PSOE estuviera presuntamente financiando desde al menos 2024 estas actividades sin reflejo contable.
La contabilización por parte del PSOE de las actividades externas es una de las salvedades que reiteradamente ha señalado el auditor externo del partido, ECOVIS Grosclaude & Partners, que comenzó a censurar las cuentas en 2020 y realizó esta revisión hasta el año pasado con el ejercicio 2024, dado que el pasado verano rehusó volver a auditar las cuentas.
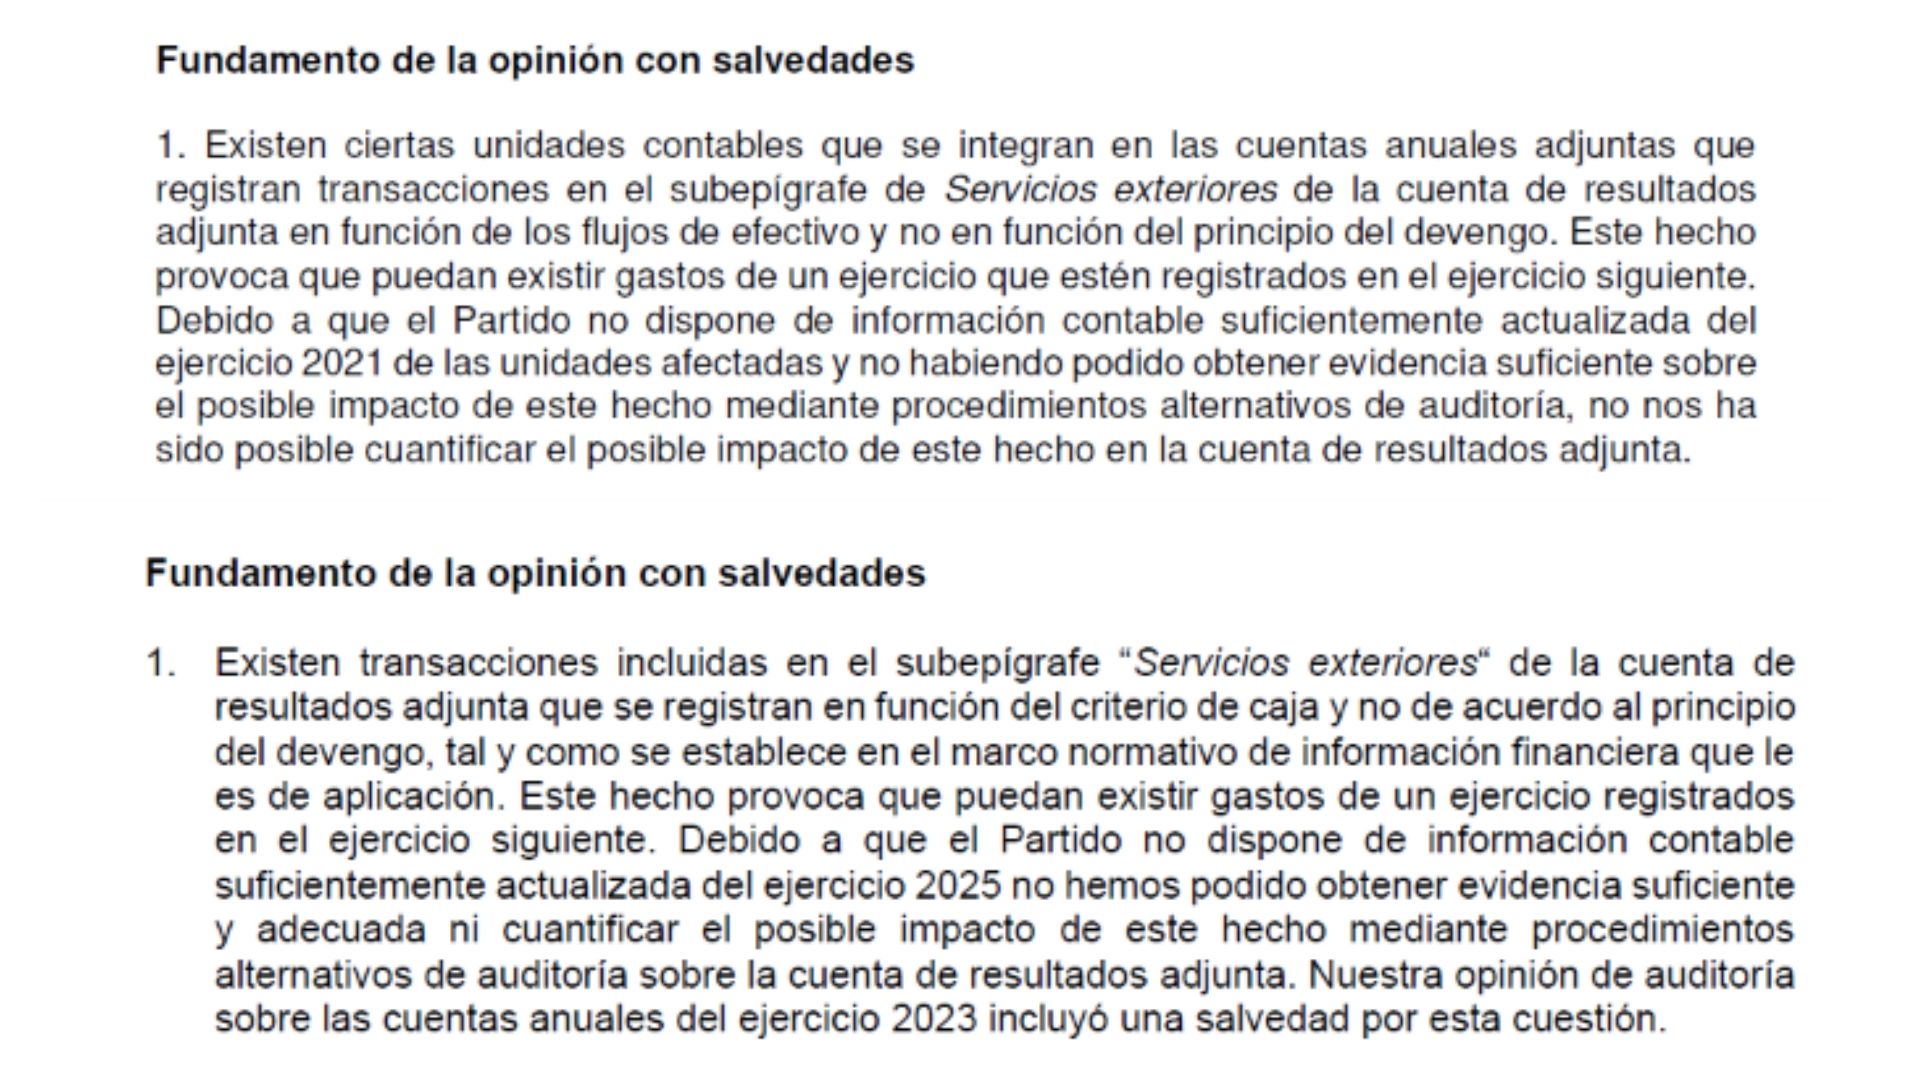
Según indicó insistentemente el auditor en relación con los gastos externos, “existen ciertas unidades contables que se integran en las cuentas anuales adjuntas que registran transacciones en el subepígrafe Servicios exteriores de la cuenta de resultados adjunta en función de los flujos de efectivo y no en función del principio del devengo. Este hecho provoca que puedan existir gastos de un ejercicio que estén registrados en el ejercicio siguiente“.
Dificultad para el seguimiento de los “servicios exteriores”
Como avisó el auditor, esta práctica dificulta el seguimiento de los gastos externos” porque su registro puede quedar desplazado de un ejercicio a otro. Al contabilizarse en función de los flujos de efectivo, se registran cuando se produce el pago, pero no cuando se presta el servicio. Es decir, si el PSOE contrató un servicio en un año, pero la factura no se paga hasta el ejercicio siguiente, su contabilización se pospone hasta este último, cuando efectivamente se abona.
El problema es que la vulneración del principio de devengo dificulta su seguimiento, como así alertó año tras año el auditor sin que el PSOE modificara esta práctica. Y a pesar de que ello supusiera que la auditoría figurara con “salvedades”, una circunstancia que, a priori, el auditado trata de evitar.
“Debido a que el Partido no dispone de información contable suficientemente actualizada del ejercicio 2025 de las unidades afectadas y no habiendo podido obtener evidencia suficiente sobre el posible impacto de este hecho mediante procedimientos alternativos de auditoria, no nos ha sido posible cuantificar el posible impacto de este hecho en la cuenta de resultados adjunta”, refleja en su última auditoría sobre las cuentas del PSOE.
Servicios externos: desde abogados a encuestas
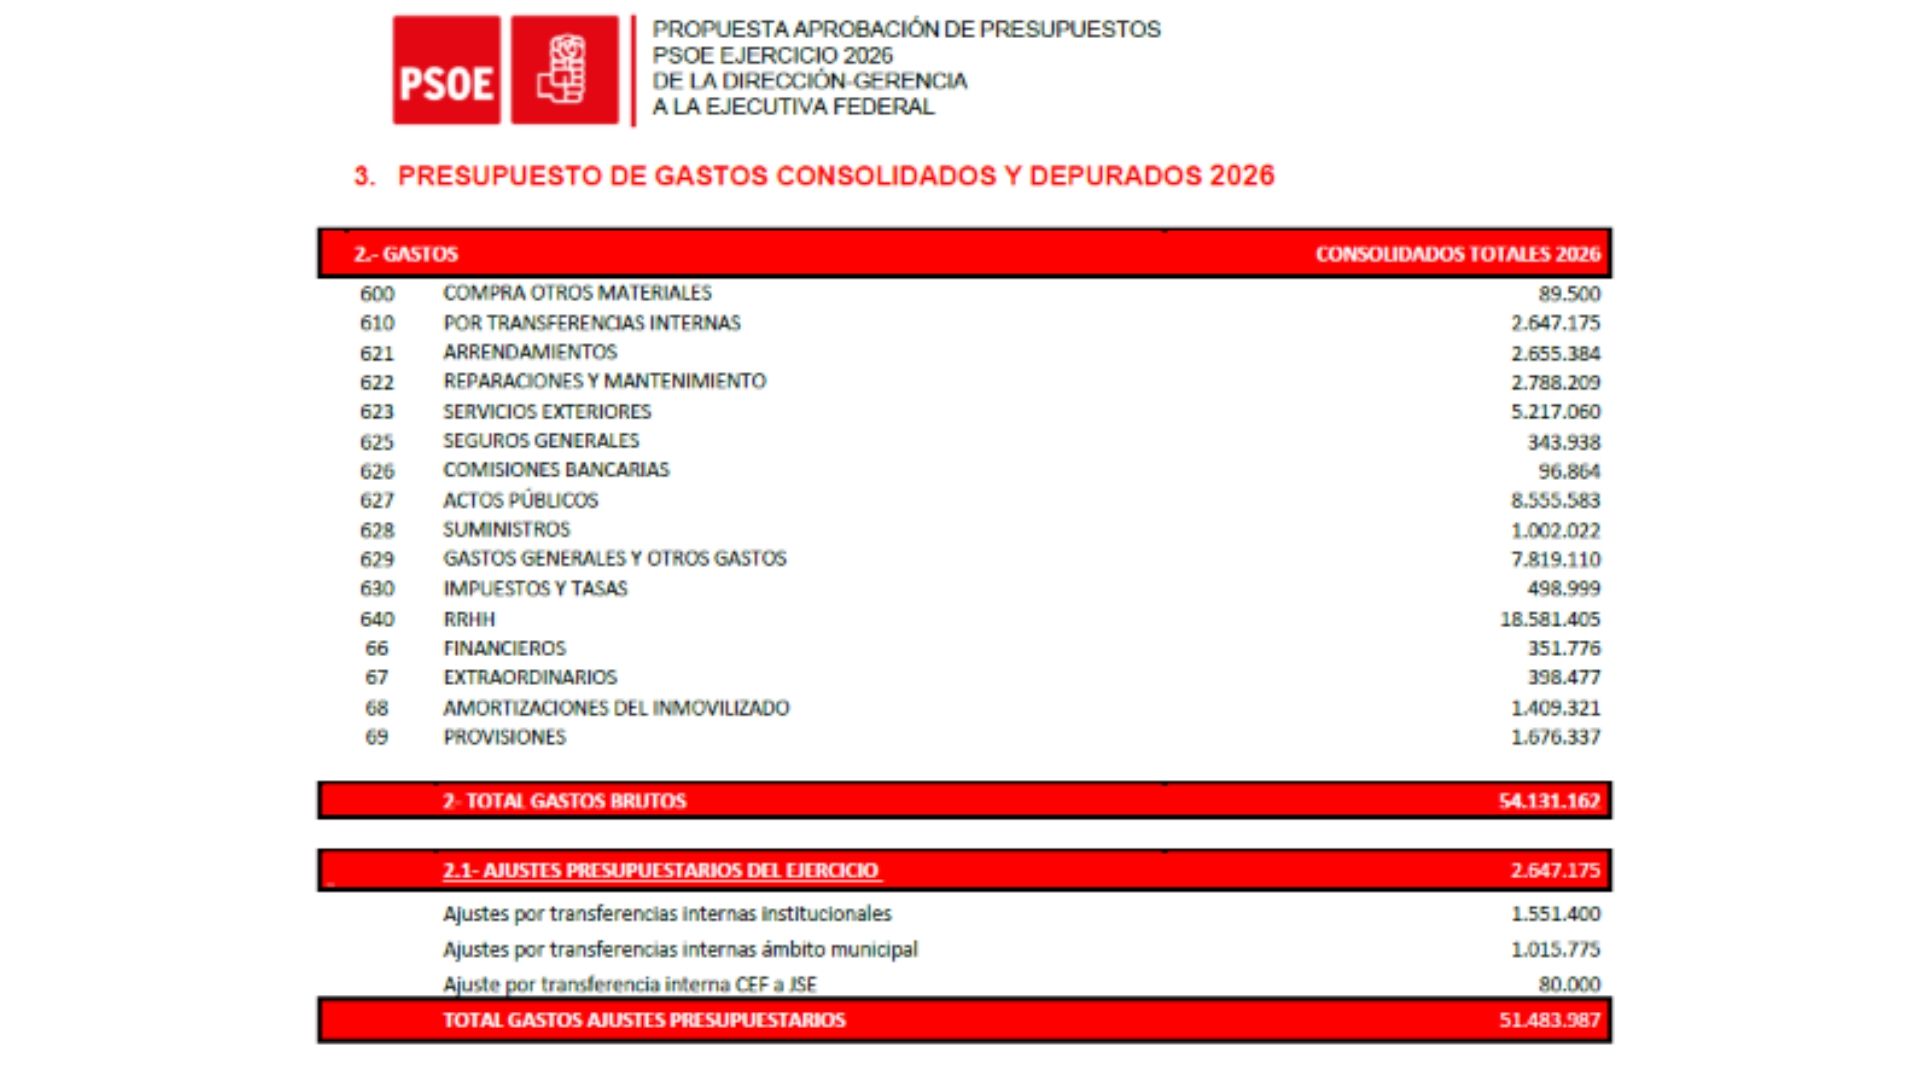
En las cuentas del PSOE, más allá del registro de la suma total de estas partidas, no hay detalle del gasto en servicios externos. Es en la elaboración de los presupuestos anuales donde queda reflejado su alcance. Así, se incluyen los gastos jurídicos y contenciosos, donde se englobaría la relación de despachos contratados por el PSOE que está reclamando ahora el juez Santiago Pedraz.
A su vez, la partida “remuneraciones de agentes independentes” engloba cualquier servicio externo de consultoría o asesoría. Otros dos epígrafes incluidos son la realización de sondeos, que en 2026 se sitúa por debajo del millón de euros, frente a los 1,52 millones de un año electoral como 2023, si bien en 2025 se presupuestó en medio millón de euros, y “trabajos realizados por otras empresas”, con un presupuesto de 1,5 millones. En conjunto, los servicios externos previstos superan los 5,2 millones, frente a un total de gastos brutos previstos de 54,13 millones.

Suscríbete a nuestra newsletter
Recibe en tu correo electrónico, los artículos de la directora Pilar Gómez.