



La deflactación (restar la inflación) o no del IRPF ha estado en centro del debate fiscal en los últimos años por la crisis inflacionaria y entidades como el Banco de España y la Autoridad Independiente de Responsabilidad Fiscal (AIReF) ya comienzan a cifrar los beneficios económicos que percibe el Estado por no ajustar los tramos del Impuesto sobre la Renta al aumento sobre los precios.
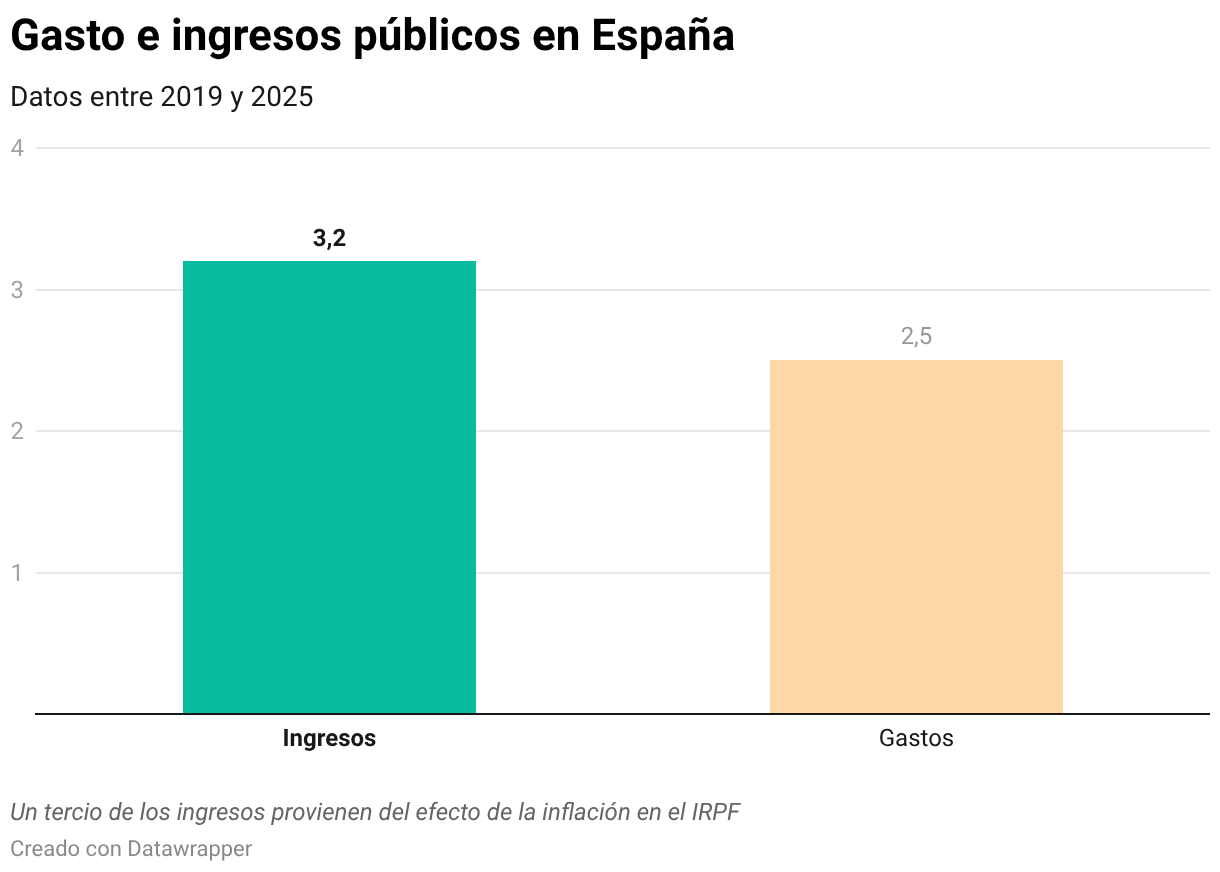
En el Informe Anual 2025 que presentó este jueves la institución presidida por José Luis Escrivá, se señala que los ingresos públicos han experimentado un incremento entre los años 2019 y 2025 elevando su peso en 3,2 puntos porcentuales sobre el PIB (unos 45.000 millones de euros), de los que 1,2 puntos, unos 17.000 millones, provienen de no actualizar el IRPF al alza de los precios.
Comparativa
Por su parte, la institución ahora presidida por Inés Olóndriz, cifró el pasado mes de febrero en un Documento Técnico sobre la variabilidad de los ingresos tributarios 2019-2025 en 9.000 millones la factura de la no deflactación, por lo que la brecha entre ambas instituciones es del 88%.
Además, la AIReF señala también en su informe de seguimiento del Plan Fiscal y Estructural de Medio Plazo (PFEMP) que la recaudación anual hasta 2031, si no se deflacta el IRPF, será de 1.800 millones.
🧵Hemos presentado el Informe Anual de 2025, que analiza en profundidad la evolución de la economía en 2025 y 2026 y dos grandes retos de nuestra economía:
– Vivienda 🏡
– Productividad 💻
Aquí podéis consultar el informe completo 👇https://t.co/3u5HhPjAL0— José Luis Escrivá (@joseluisescriva) June 18, 2026
En este sentido, el Banco de España detecta que la progresividad en frío ha sido un factor clave en el aumento de la recaudación y uno de los motores para el dinamismo de los ingresos públicos. Así, explica que al no actualizarse los parámetros del impuesto al ritmo del crecimiento de las rentas o la inflación, los tipos efectivos han subido, aportando 1,2 puntos porcentuales al crecimiento de los ingresos entre desde 2019.
Además, la institución monetaria advierte de que, en ausencia de medidas destinadas a revertir el aumento registrado en los tipos medios efectivos, su efecto sería “estructural” y, mientras no se produzcan nuevas actualizaciones, los tipos medios efectivos seguirían incrementándose. No obstante, matiza que como los tipos efectivos se sitúan ya en “niveles máximos en términos históricos”, ello podría sugerir un “ajuste a la baja” en el marco de futuras reformas tributarias.
Negativa del Gobierno a deflactar el IRPF
Aunque el Banco de España recomienda buscar medidas destinadas a ajustar los tramos del IRPF a la inflación, el Gobierno ya reconoció en el Informe de Progreso Anual 2026 -que recoge los compromisos fiscales y de política económica incluidos en el Plan Fiscal y Estructural de Medio Plazo 2025-2028– que mantendrá sin deflactar la tarifa del Impuesto de la Renta sobre las Personas Físicas (IRPF) al menos hasta 2028.
Este Plan Fiscal Estructural, acordado con Bruselas en 2024, incluye un programa de reformas e inversiones, calificado como “ambicioso”, que permitió a España extender el periodo de ajuste a siete años. Entre otros hitos, el Ejecutivo se comprometió a aumentar la recaudación de forma permanente y modernizar el sistema fiscal. Su cumplimiento está calendarizado y se divide en dos etapas: ingresos extra equivalentes al 0,3% del PIB en la primera fase y un 0,1% adicional, en la segunda.
El incremento adicional del 0,1% del PIB hasta 2028 es el que Ejecutivo ha decidido trasladar a la nómina de los trabajadores, convirtiendo la decisión de no deflactar el IRPF en una medida fiscal permanente. “Dicho incremento se logra a través de la no deflactación de las bases tributarias del IRPF”, señala en el último Informe remitido a Bruselas.
En 2025, el Gobierno recaudó por esta vía casi 600 millones más de lo comprometido con Bruselas. Según detalla en el documento, la decisión de no descontar el efecto de la inflación en el IRPF -tampoco en su base mínima- supuso unos ingresos adicionales de 2.294 millones, el equivalente al 0,14% del PIB de 2024.
Aumento de los ingresos

El organismo presidido por Escrivá señala que el aumento de los ingresos públicos se deben a los impuestos directos, seguidos de las cotizaciones sociales; lo que estaría determinado tanto por un incremento de las bases tributarias, por encima del crecimiento del PIB, como por las medidas adoptadas y por la progresividad en frío.
En concreto, los impuestos sobre la renta han ganado 2,8 puntos porcentuales de peso sobre el PIB entre el año previo a la pandemia y 2025, lo que supone unos 39.000 millones de euros. De estos, el Banco de España señala que 1,7 puntos (unos 24.000 millones) pertenecen al IRPF y 1 punto al Impuesto sobre Sociedades (unos 14.000 millones).
Alza de las cotizaciones
Las cotizaciones sociales también han incrementado su peso en 0,4 puntos porcentuales (5.600 millones), impulsadas principalmente por el aumento del Salario Mínimo interprofesional (SMI) que, desde el año 2019, recoge un aumento acumulado del 31,6%, pasando de los 900 euros mensuales en 14 pagas que se cobraba en el año previo a la pandemia a los 1.184 euros al mes en 14 pagas que se cobraban en 2025.
El análisis del Banco de España también señala que el peso sobre el PIB de los impuestos sobre la producción se han reducido en 0,1 puntos (1.400 millones) y otros ingresos corrientes y de capital se han mantenido estables en relación con el PIB. Por su parte, los fondos del plan de recuperación habrían aportado 0,8 puntos de ingresos en 2025 (unos 11.000 millones).
La entidad monetaria destaca que hay otras medidas de ingresos que han aportado en torno a 0,8 puntos porcentuales al alza de la recaudación sobre el PIB (unos 11.000 millones), como los aumentos de cotizaciones sociales asociados a la reforma de pensiones, el impuesto temporal a los bancos y la limitación a la compensación de pérdidas de filiales en el cálculo de la base imponible del Impuesto sobre Sociedades.
Gasto público
El informe también señala que el gasto público ha elevado su peso en el PIB nacional en 2,5 puntos porcentuales (unos 35.000 millones). Se trata de unas cifras que se elevan si se incluyen los fondos europeos del Mecanismo de Recuperación y Resiliencia (MRR), que incrementan los ingresos en 4 puntos del PIB y los gastos en 3,3 puntos.
Si se excluyen los gastos relacionados con el MRR, el crecimiento del desembolso por parte del Estado se debe a varias medidas, aunque señala que las prestaciones sociales, el consumo público y, en menor medida, la inversión pública financiada con fondos domésticos concentraron 2,1 puntos porcentuales sobre el PIB.