

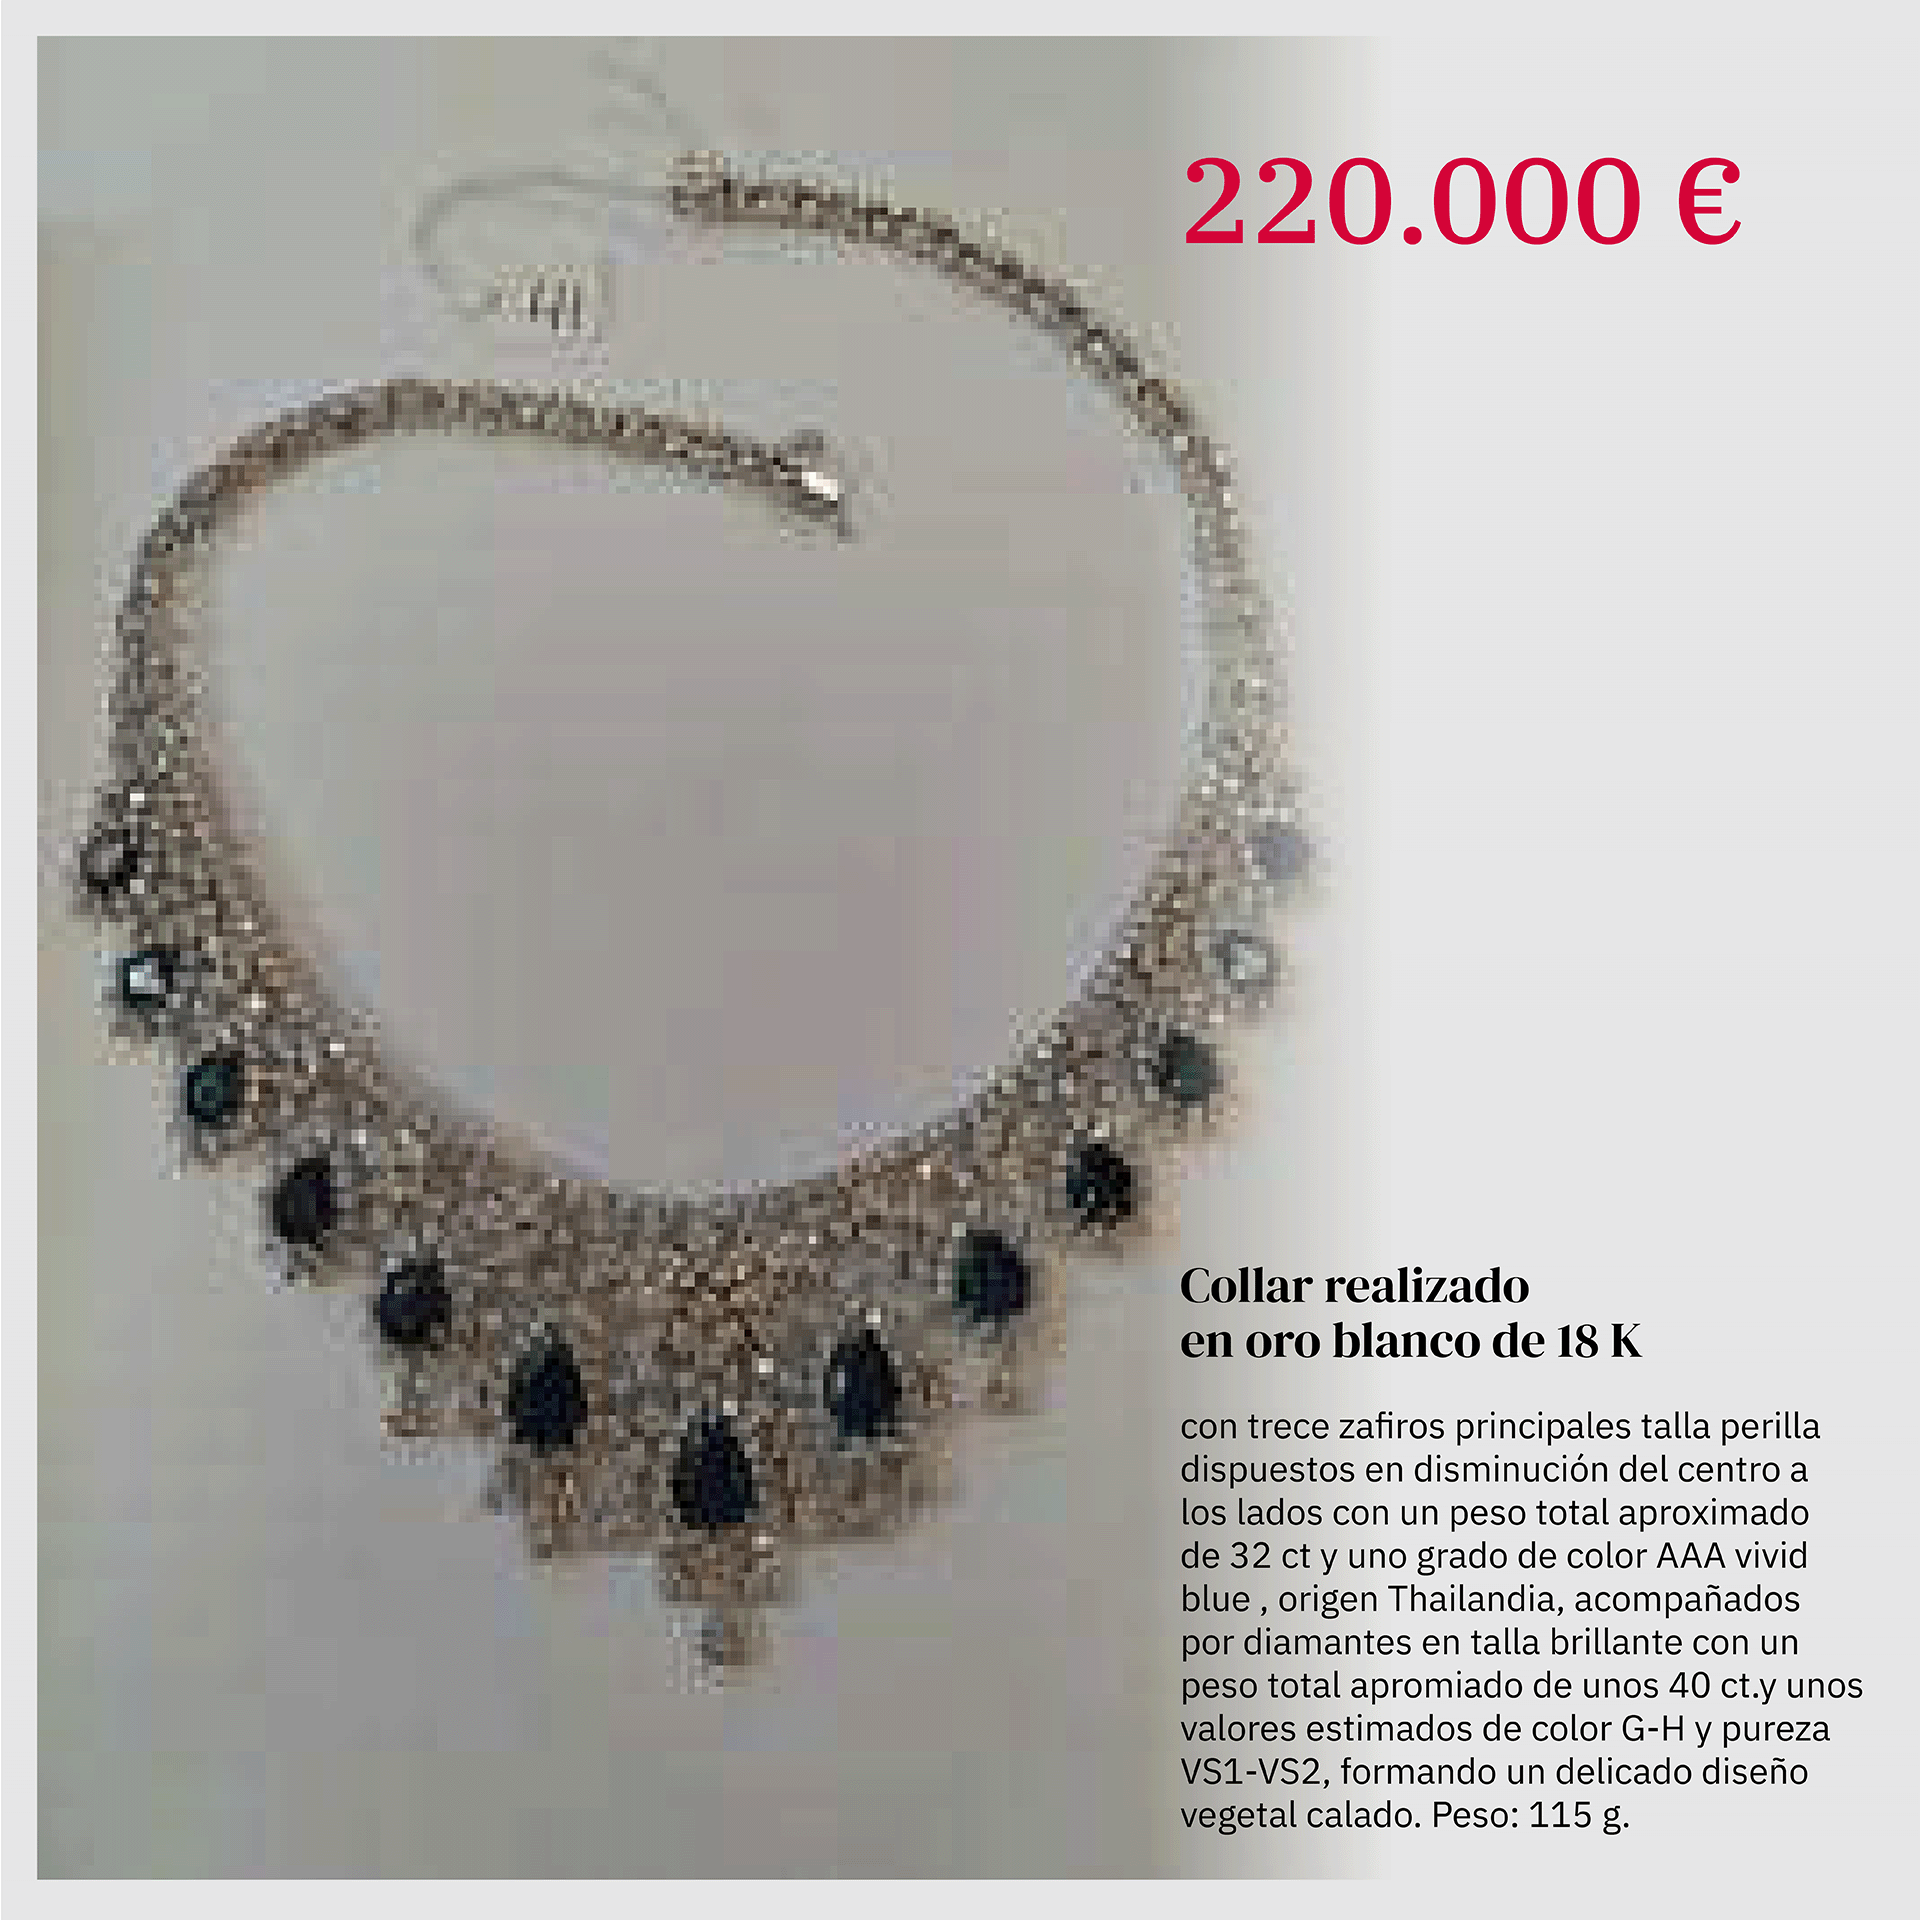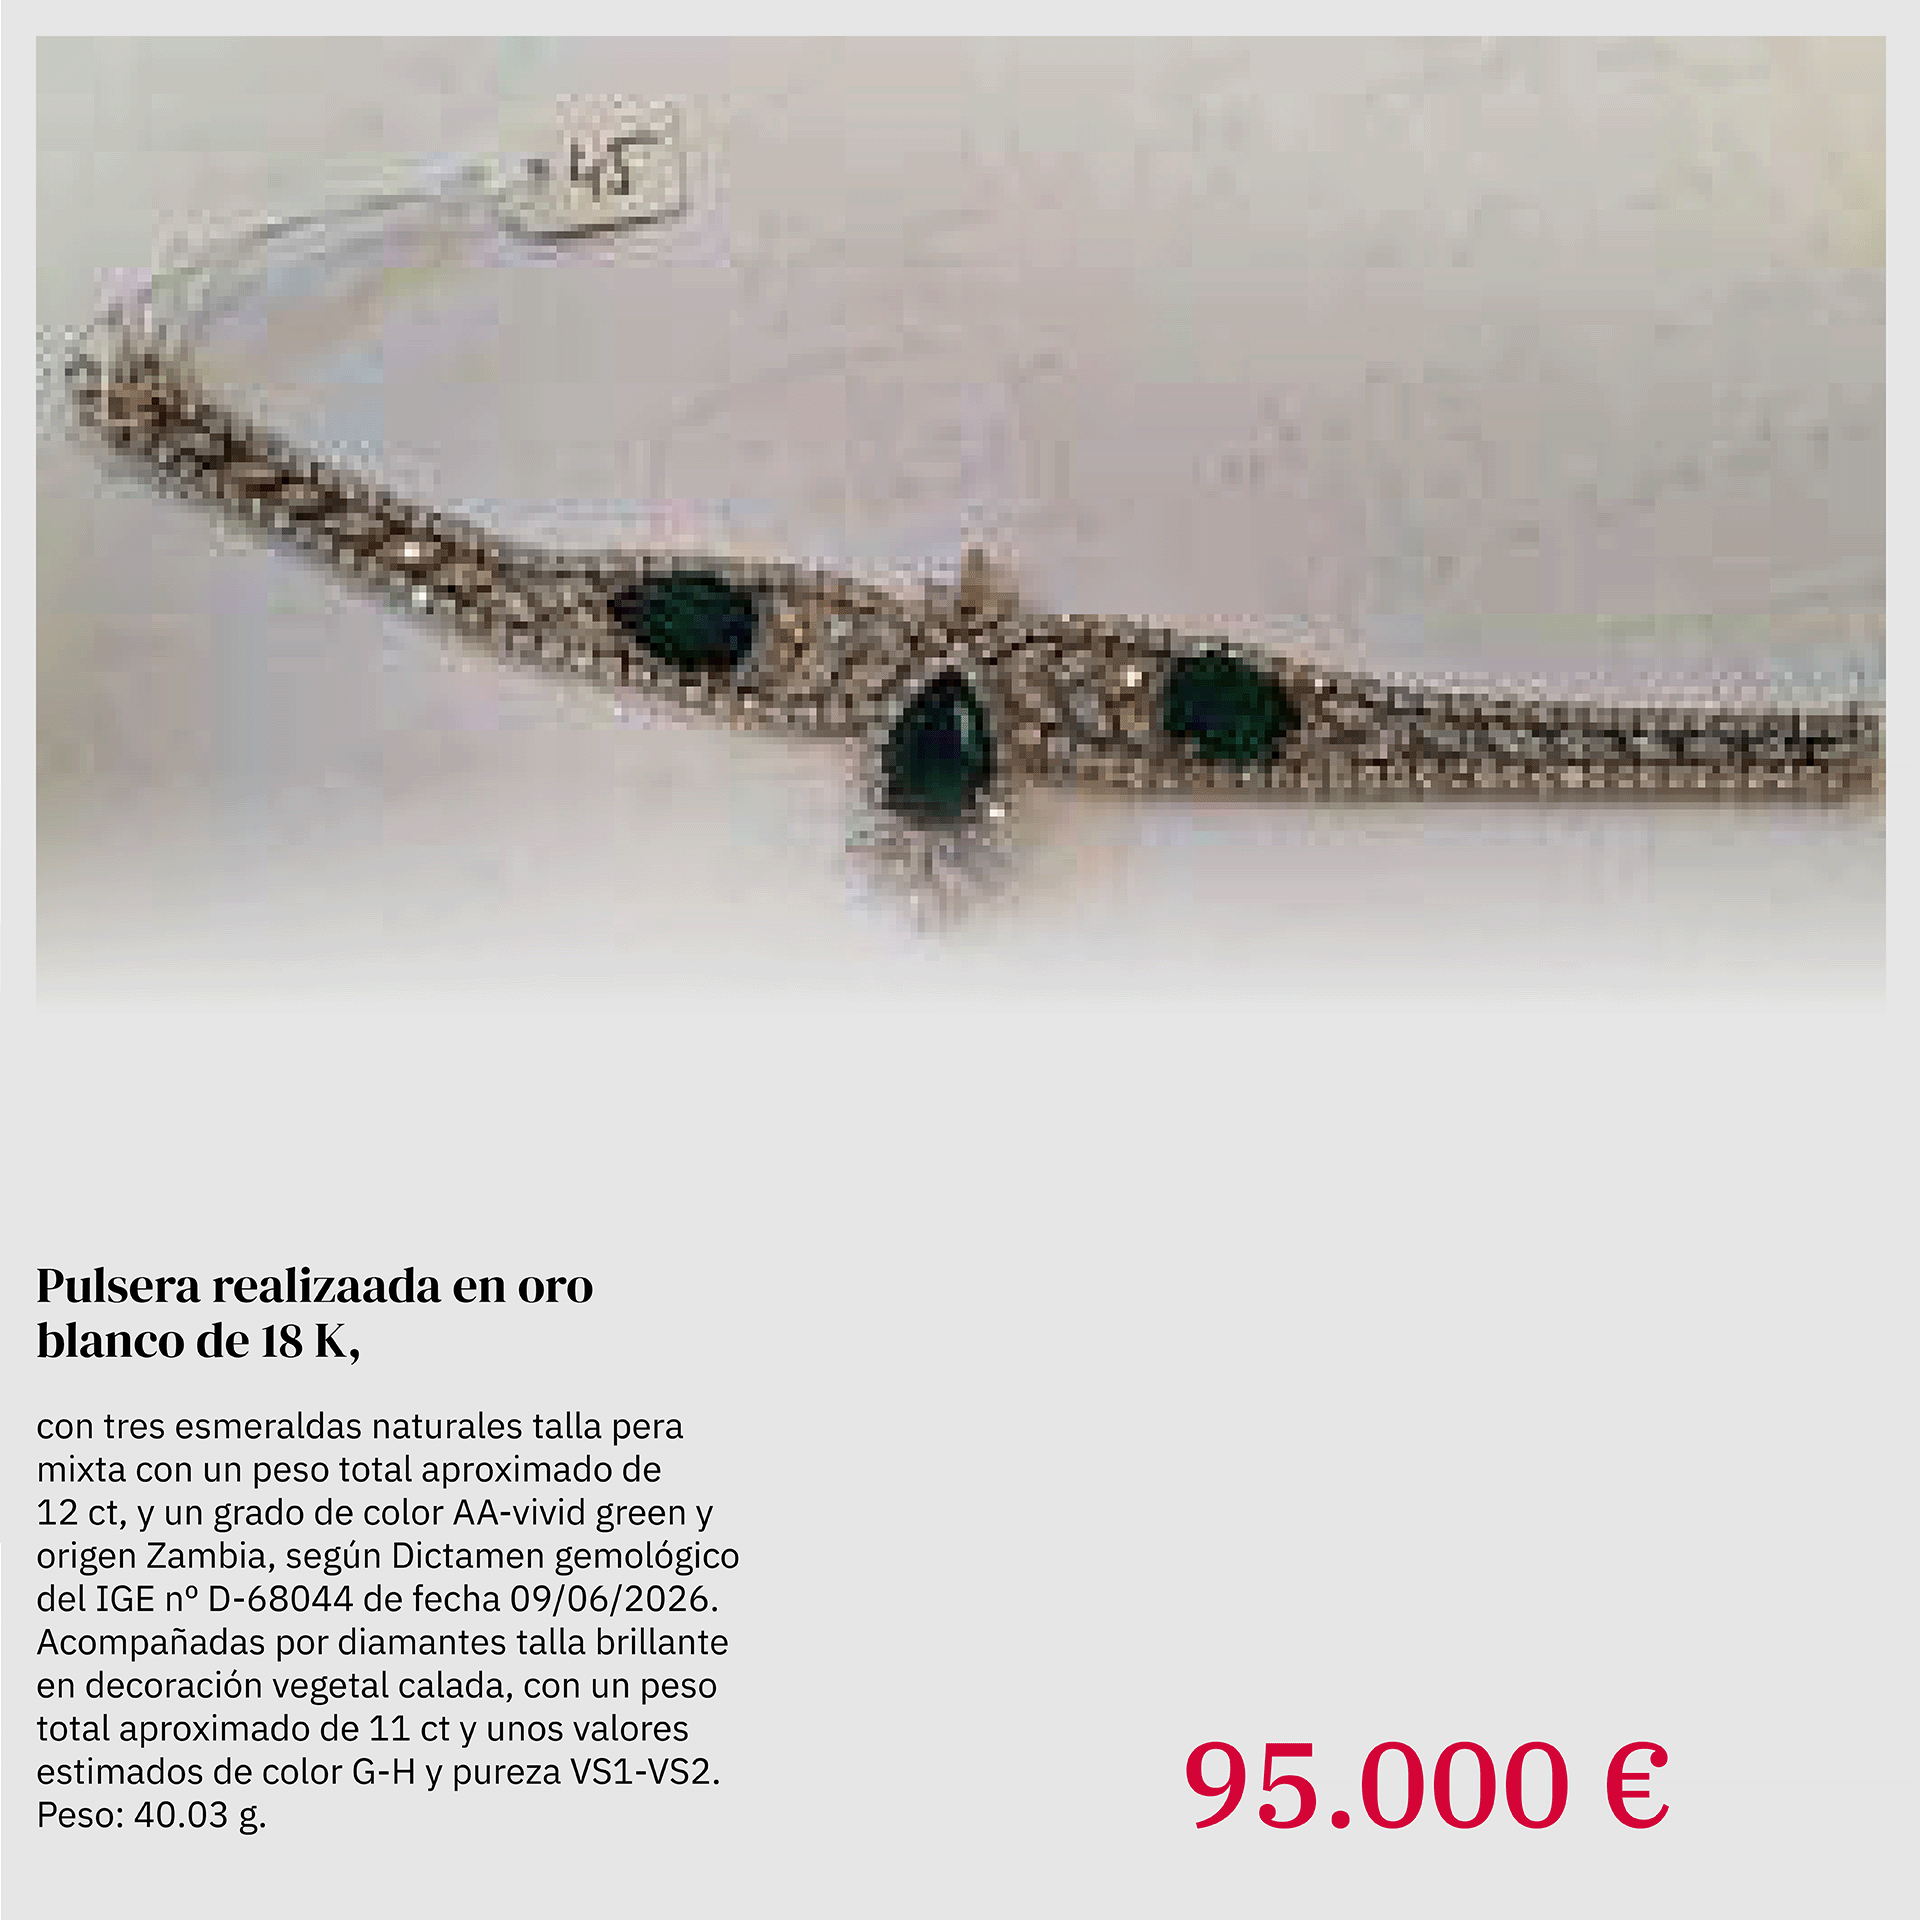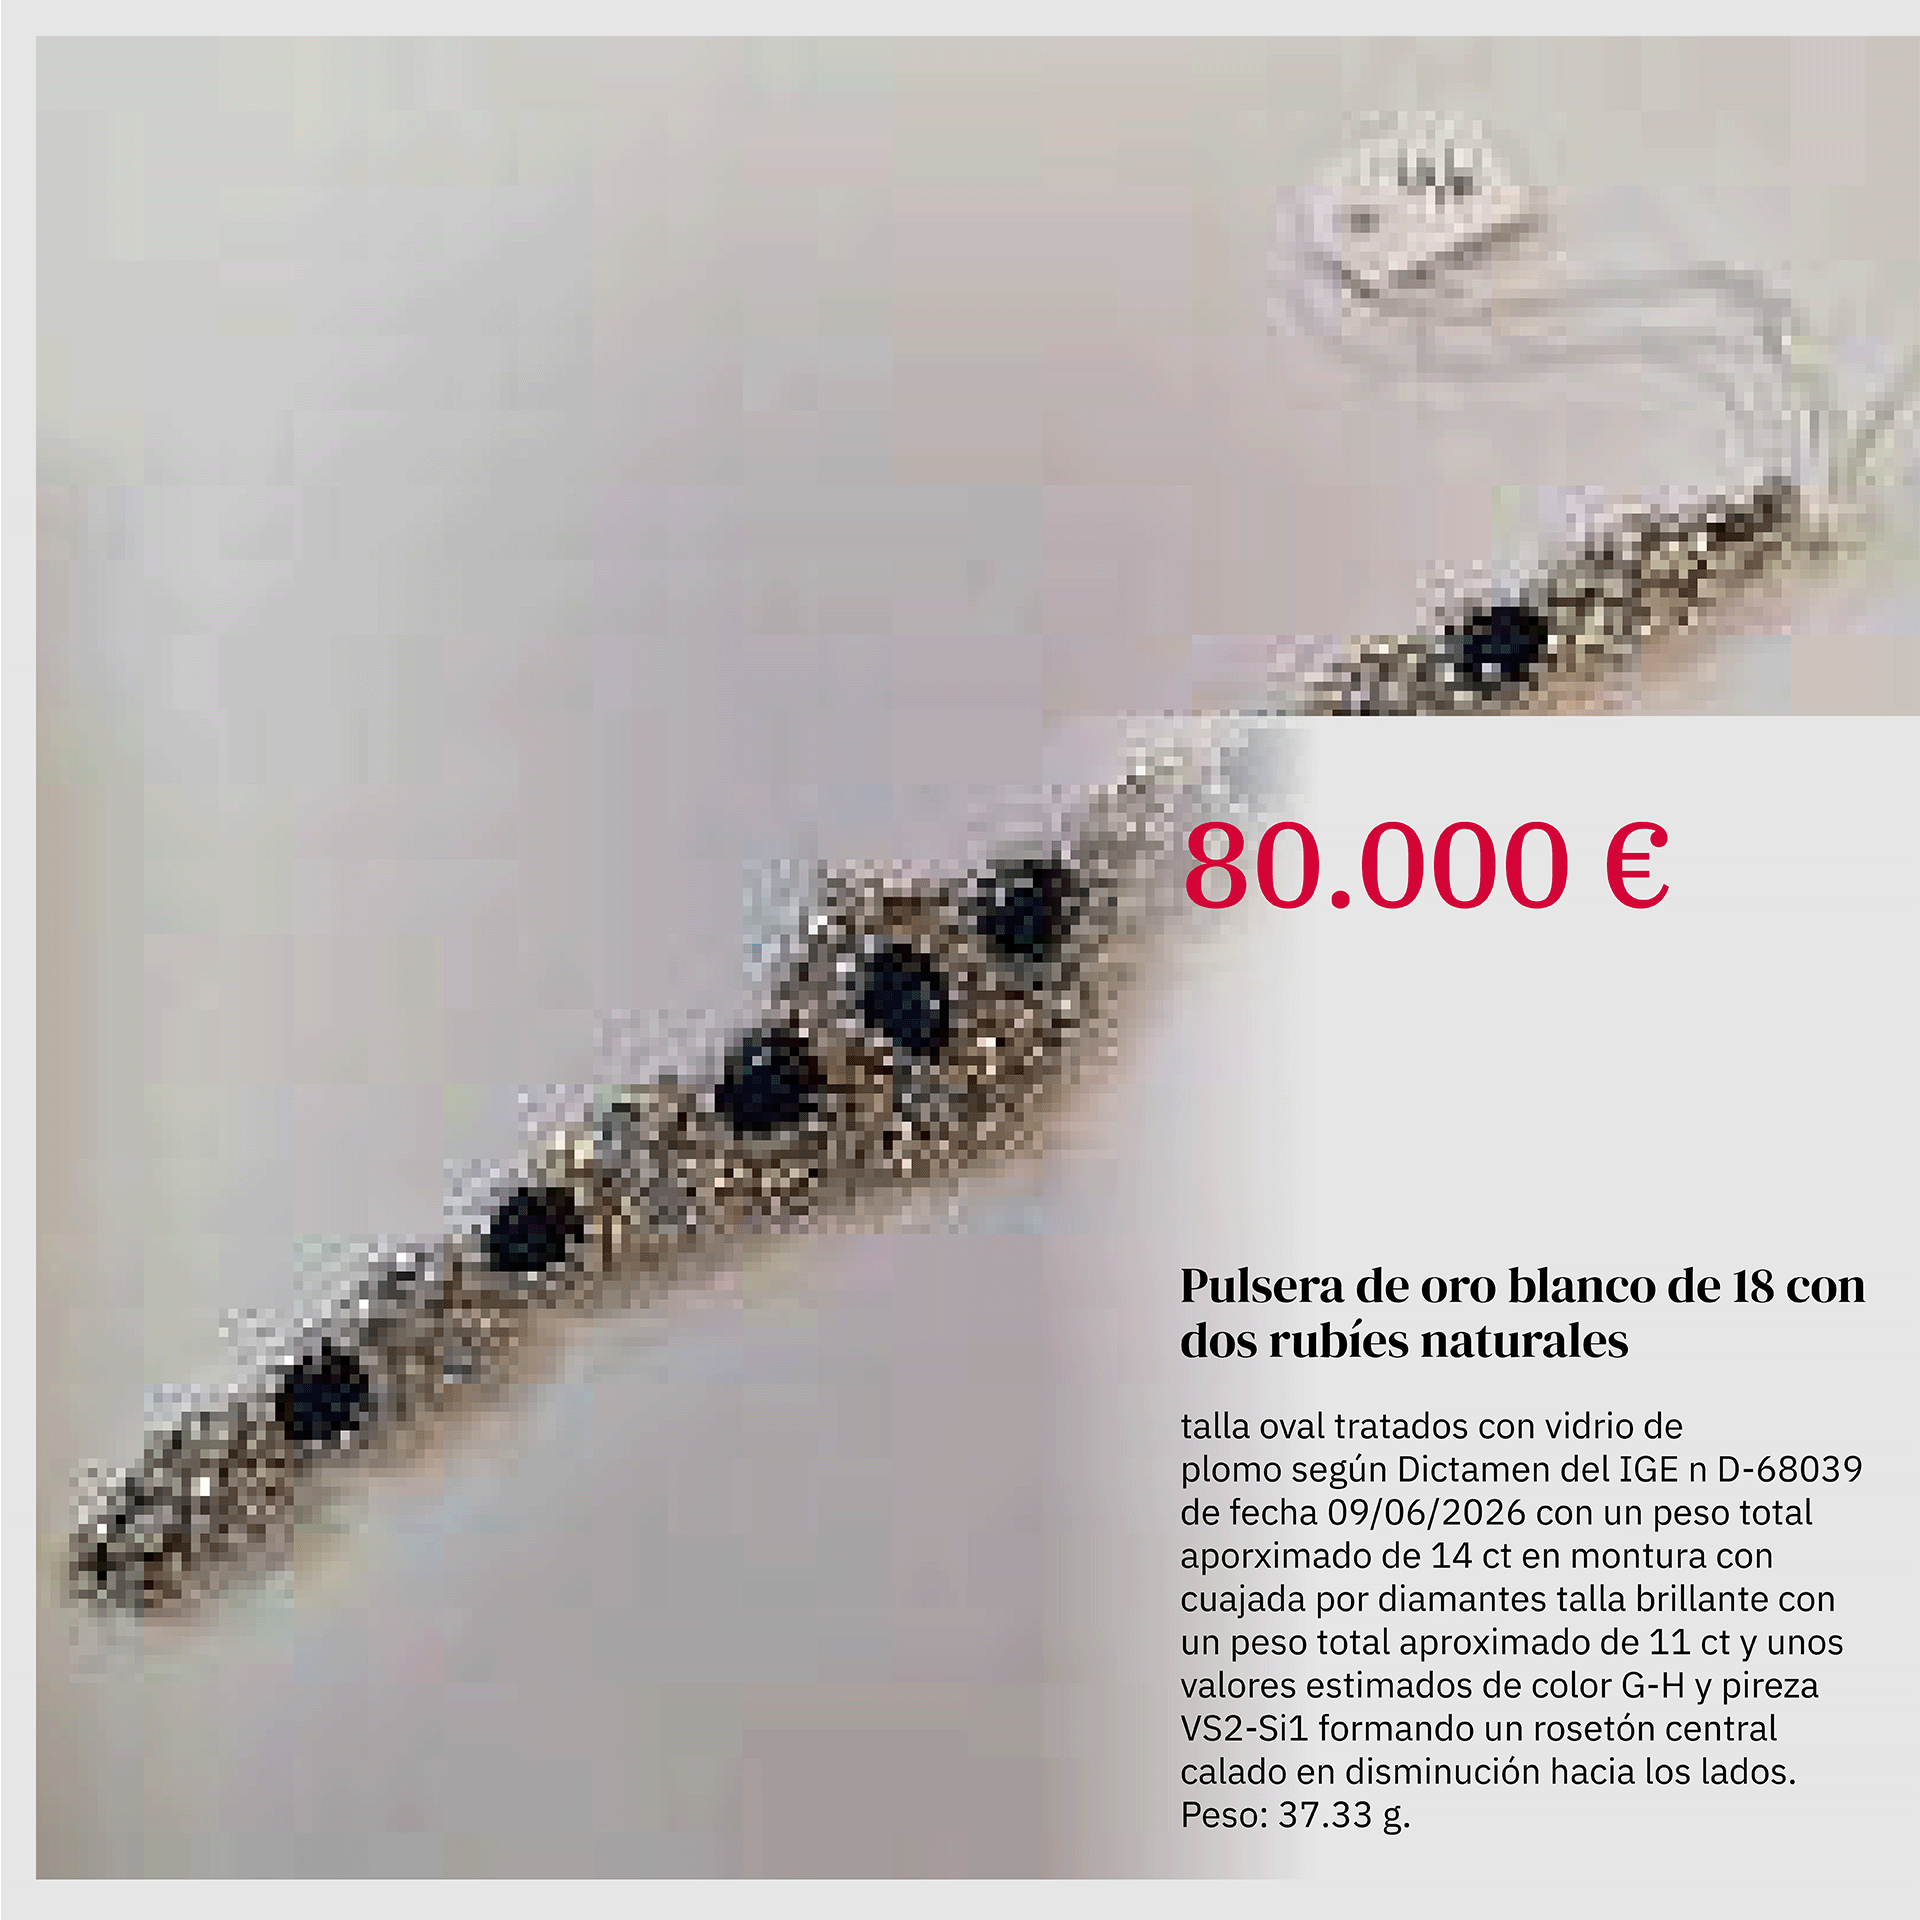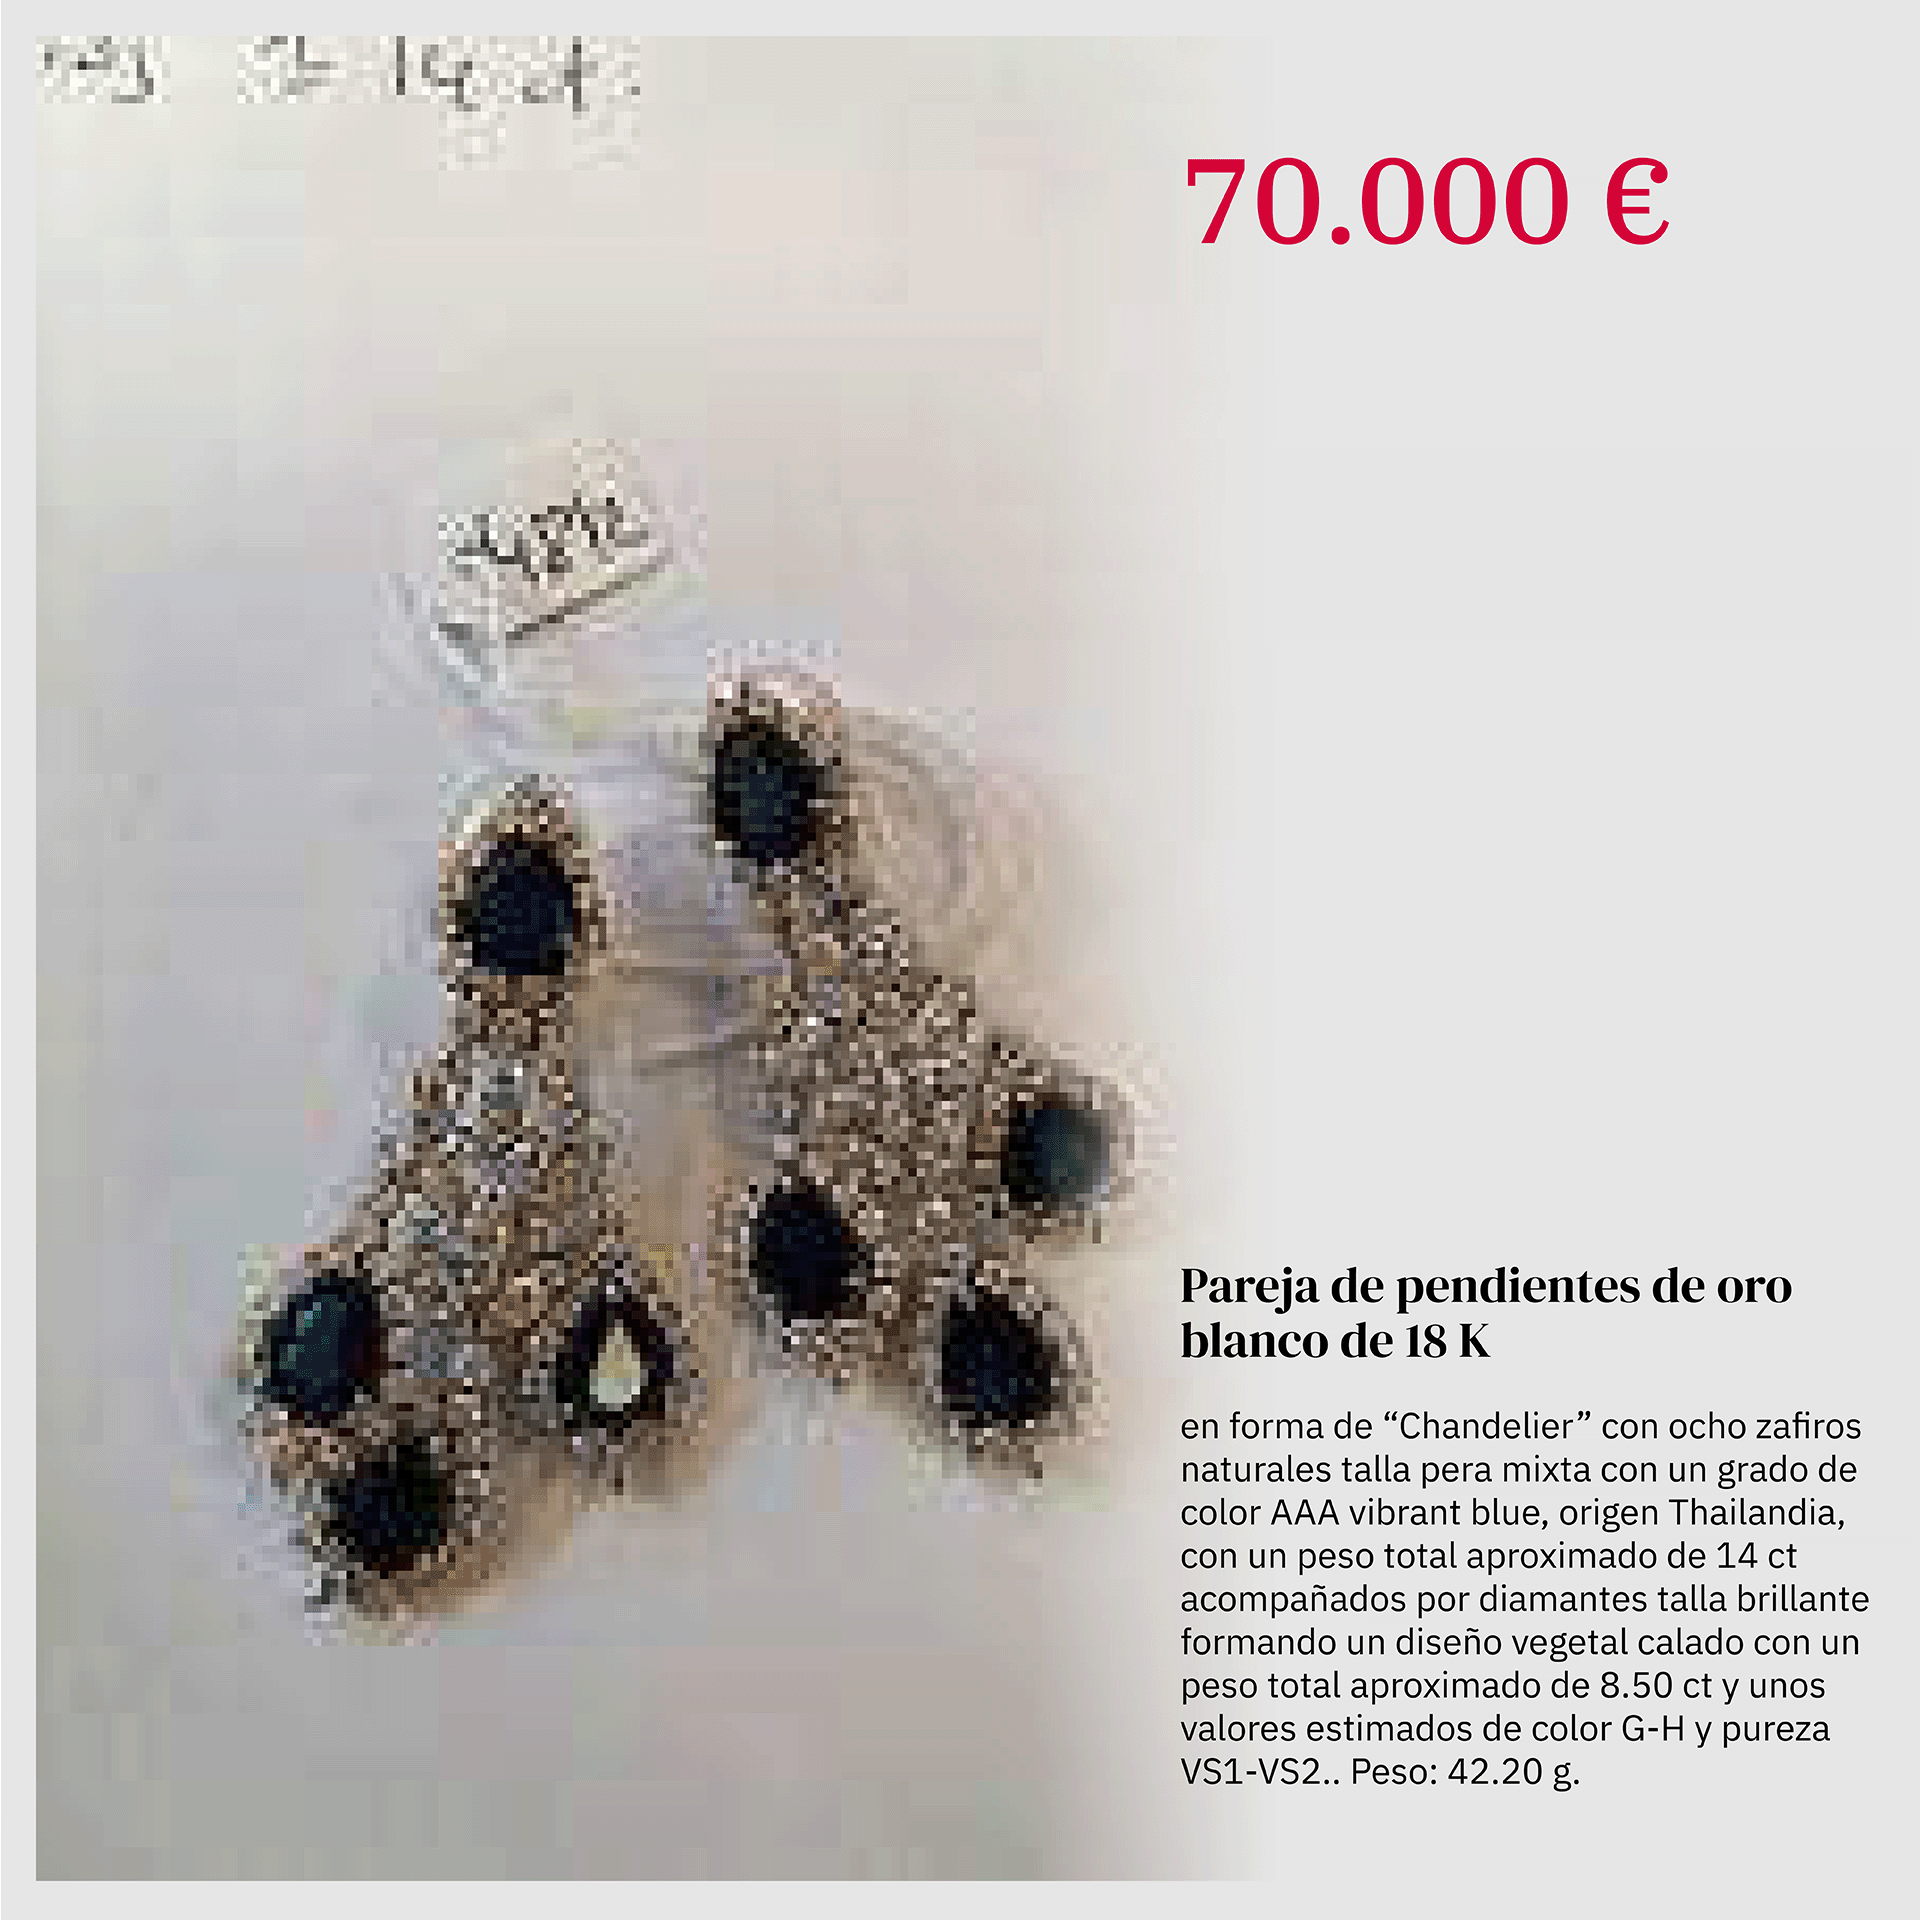


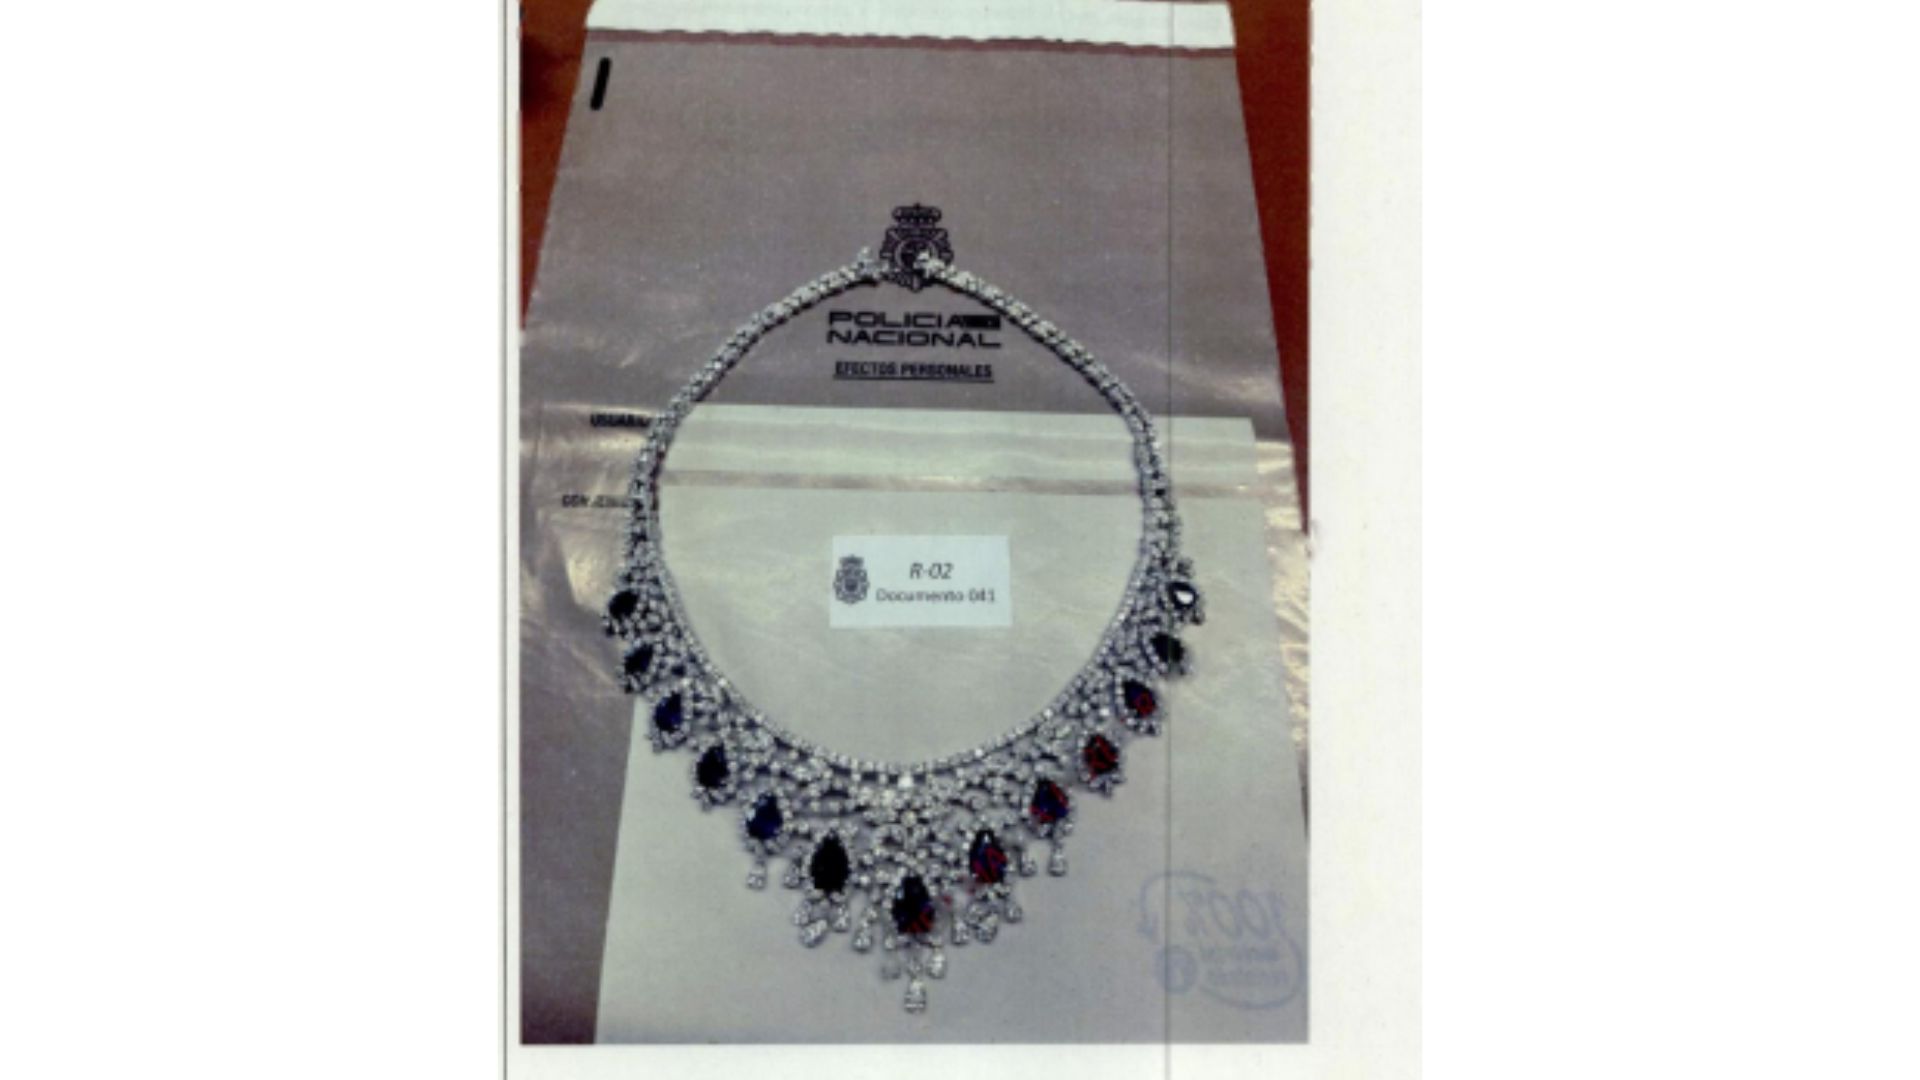
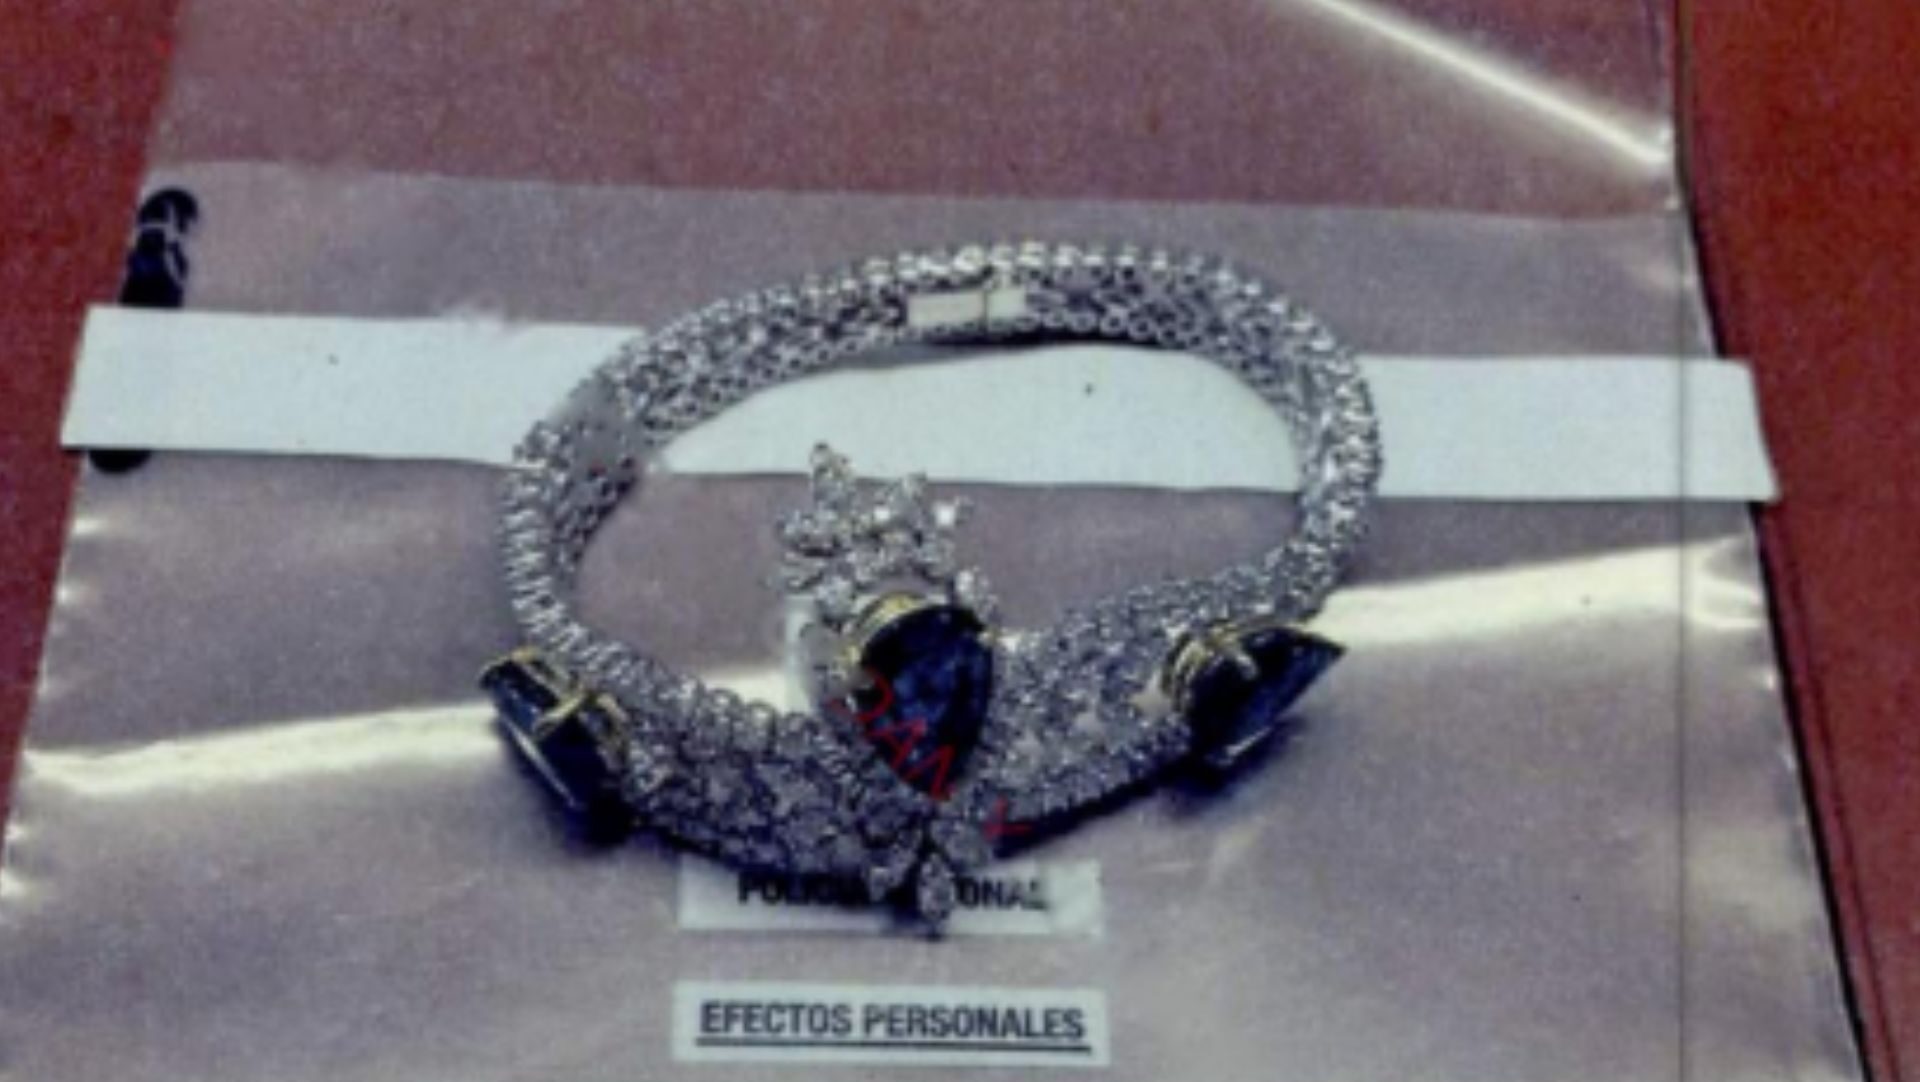
La tasación de las joyas atribuidas a José Luis Rodríguez Zapatero ha abierto una cuestión clave: qué significa que unas piezas hayan sido valoradas a “valor de reposición” y si ese importe puede equipararse al valor relevante a efectos fiscales.
En joyería, una misma pieza puede tener distintos valores según la finalidad de la tasación. No es lo mismo valorar una joya para asegurarla que hacerlo para una herencia, un inventario patrimonial, una venta o una declaración tributaria.
“La finalidad de una tasación determina el valor obtenido”, explica Pilar Lobato, de Joyas Antiguas Sardinero. “Como profesional especializada en joyería antigua y tasación, considero que para una herencia el criterio fiscal debe ser el valor de mercado de las joyas en la fecha del fallecimiento, ya que es el valor que la normativa tributaria toma como referencia. No debe confundirse con el valor de reposición utilizado en seguros, que suele ser superior al reflejar el coste de sustituir la pieza en el mercado minorista”.
El valor de reposición es el coste que tendría adquirir hoy una joya equivalente en un establecimiento especializado. Suele incluir márgenes comerciales, impuestos y el precio minorista de una pieza de características similares. Por eso, normalmente es más alto que otros valores técnicos.
“El valor pericial o de mercado no debe confundirse con el valor de reposición, que es el importe necesario para adquirir nuevamente una pieza de características equivalentes en un establecimiento especializado. Por ello, no resulta extraño que el valor de reposición supere de forma significativa al valor reflejado en determinadas tasaciones técnicas”, añade Lobato.
El valor de mercado, en cambio, es el importe por el que razonablemente podría venderse la joya entre partes independientes en la fecha en la que nace la obligación tributaria. Ese es el concepto que, con carácter general, toma Hacienda como referencia en una herencia.
También existe el valor de realización o de compra por un profesional: lo que pagaría un joyero, comerciante o casa de subastas por adquirir la pieza. Ese importe suele ser inferior al valor de mercado, porque incorpora el margen posterior de reventa.
La clave, por tanto, no es concluir si una valoración está bien o mal, sino entender qué pregunta responde. Una tasación para seguro responde a cuánto costaría sustituir la pieza. Una tasación para herencia, inventario patrimonial o reparto de bienes puede arrojar una cifra distinta, porque debe aproximarse al valor de mercado.
“Una joya puede presentar distintos valores dependiendo de la finalidad de la valoración”, insiste Lobato. “No es que una valoración esté bien y otra mal; simplemente responden a preguntas distintas. Una tasación para herencia, inventario patrimonial o reparto de bienes puede arrojar una cifra, mientras que una valoración para seguro o reposición puede ser considerablemente superior porque contempla el coste real de sustituir la pieza en el mercado actual”.
Ese matiz es importante en el caso de las joyas de Zapatero. Según publicó Mercedes Serraller en este periódico, las joyas habrían sido tasadas en más de 1,3 millones de euros, una cifra que sitúa el asunto cerca del umbral del delito fiscal agravado si la cuota defraudada superara los 600.000 euros.
El debate fiscal se centra precisamente en si el valor de reposición atribuido a las joyas se aleja mucho del valor de mercado. Si ambos importes fueran muy distintos, la trascendencia tributaria podría variar. Pero si, como apuntan fiscalistas consultados para este caso, el valor de mercado y el de reposición fueran muy parecidos, Zapatero seguiría en el borde del delito fiscal agravado.
En otras palabras: la diferencia entre valor de tasación y valor de reposición puede ser decisiva. No solo para fijar el precio técnico de unas joyas, sino para determinar si una eventual infravaloración o incorrecta declaración tendría consecuencias fiscales ordinarias o penales.

Suscríbete a nuestra newsletter
Recibe en tu correo electrónico, los artículos de la directora Pilar Gómez.