

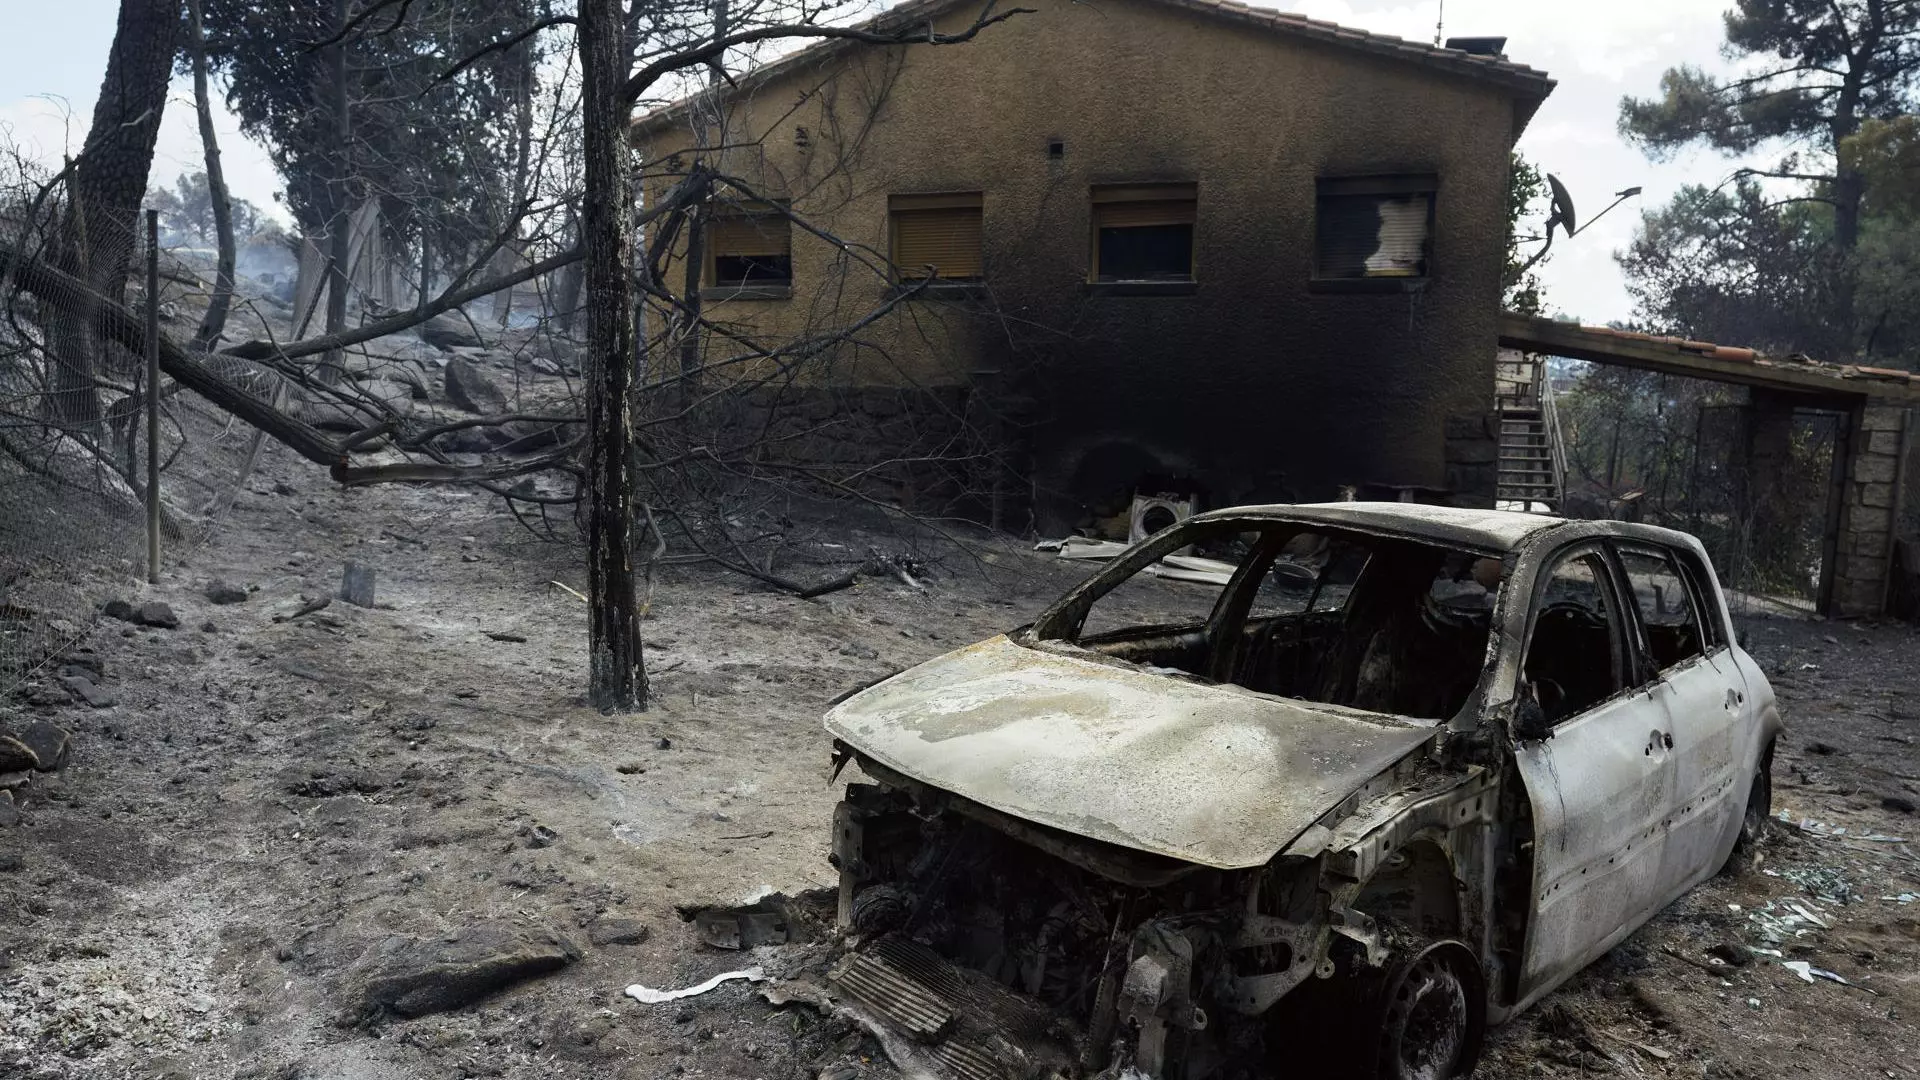



Cuando un incendio alcanza una vivienda, un comercio, una explotación agrícola o un vehículo, la primera incertidumbre aparece incluso antes de que puedan evaluarse todos los daños: quién pagará las pérdidas y cuánto dinero recibirá el afectado. Los seguros en caso de incendio ofrecen distintas coberturas, pero la indemnización dependerá de la póliza contratada, del valor asegurado y de la naturaleza de cada bien.
La primera confusión habitual afecta al Consorcio de Compensación de Seguros. Los incendios forestales no forman parte, con carácter general, de los riesgos extraordinarios que este organismo indemniza sobre viviendas, empresas o automóviles. La reclamación debe dirigirse normalmente a la aseguradora privada que cubre el inmueble o la actividad.
El Consorcio sí desempeña una función específica cuando una persona resulta herida o fallece mientras participa en las tareas de extinción de un incendio forestal. Para acceder a esa protección debe acreditarse la colaboración mediante una certificación de la autoridad competente.
Qué cubre un seguro de hogar frente al fuego
Los seguros multirriesgo suelen incluir la garantía de incendio, aunque siempre es necesario revisar las condiciones particulares. En una vivienda se distingue entre el continente y el contenido.
El continente comprende los elementos estructurales y fijos: paredes, techos, suelos, puertas, ventanas, tuberías o instalaciones. El contenido incluye muebles, electrodomésticos, ropa y otros enseres que se encuentran dentro del inmueble.
La póliza puede cubrir tanto los daños provocados directamente por las llamas como los derivados del humo, el calor o las medidas adoptadas para evitar que el fuego siga propagándose. También pueden incluirse el desescombro, la retirada de restos y la reposición de documentos destruidos.
No todos los objetos de valor quedan protegidos automáticamente. Joyas, dinero, obras de arte o colecciones pueden requerir una declaración expresa y un límite específico dentro del contrato.
Cómo se calcula el importe de la indemnización
La aseguradora no entrega automáticamente la totalidad del capital contratado. Un perito debe identificar los bienes afectados, comprobar su preexistencia y estimar la reparación o el valor de la pérdida.
El capital asegurado representa la cantidad máxima que puede abonar la compañía, pero la indemnización no puede superar el daño realmente sufrido. Si una cocina valorada en 12.000 euros presenta desperfectos reparables por 4.000 euros, el pago se calculará sobre la reparación y no sobre todo el límite disponible.
También importa si la póliza indemniza a valor de nuevo, valor real o valor de reposición. El valor real puede descontar la antigüedad y el desgaste del objeto, mientras que el valor de nuevo permite reemplazarlo por otro equivalente dentro de las condiciones contratadas.
El gran riesgo aparece cuando el capital declarado es inferior al valor verdadero del inmueble o de sus bienes. En ese supuesto puede aplicarse la regla proporcional del infraseguro, reduciendo la indemnización en la misma proporción.
Qué sucede en comunidades de propietarios
En un edificio pueden intervenir dos tipos de seguros en caso de incendio. La póliza de la comunidad protege generalmente la estructura y las zonas comunes, como el portal, las escaleras, el ascensor, la cubierta o los cuartos de instalaciones.
Cada propietario puede disponer además de su seguro de hogar, destinado a su vivienda, sus reformas particulares y sus pertenencias. Ambas aseguradoras deberán determinar qué daños corresponden a cada contrato.
Una cocina instalada por el propietario, por ejemplo, puede depender de su póliza particular, mientras que una fachada o una cubierta suelen quedar dentro del seguro comunitario. Por eso es importante comunicar el siniestro a las dos compañías cuando el origen o el alcance afecten a elementos compartidos.
Alojamiento temporal y pérdida de alquileres
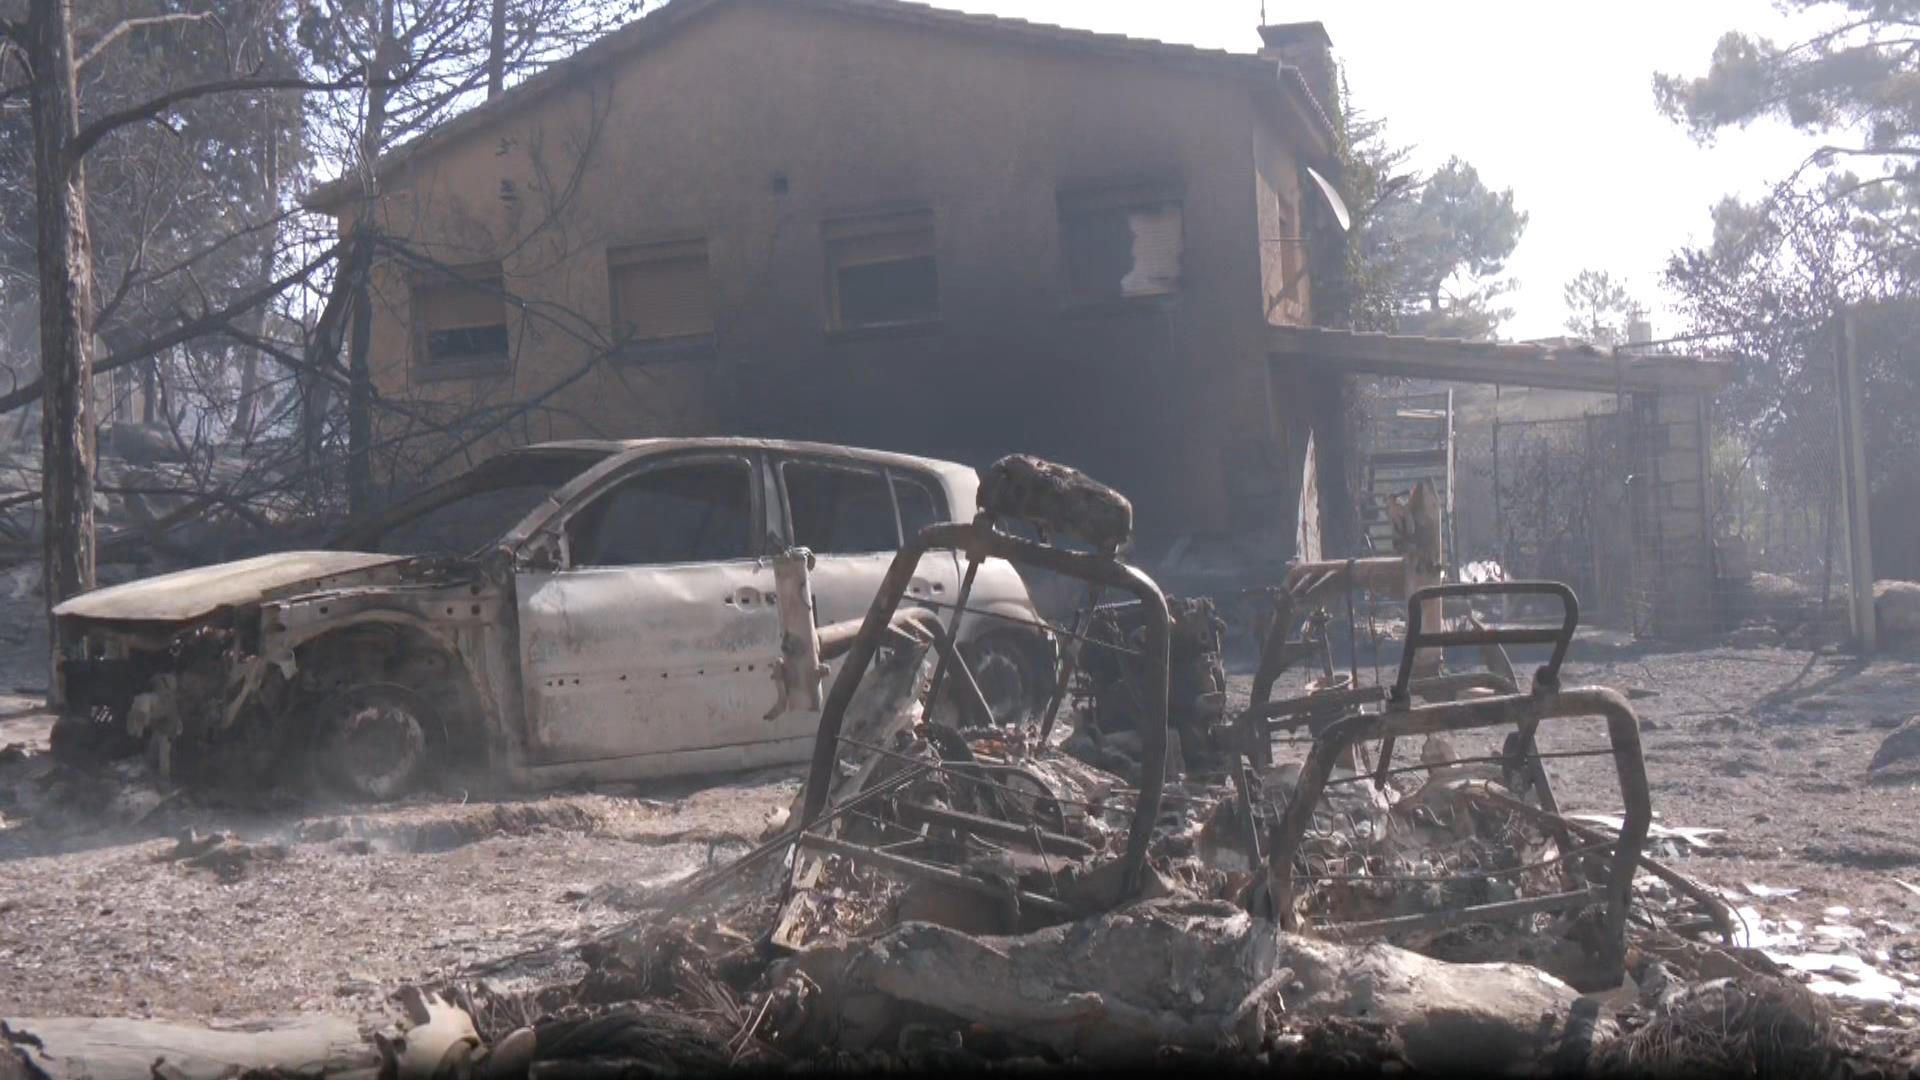
Si la vivienda queda inhabitable, algunas pólizas pagan un alojamiento provisional, el traslado o determinados gastos imprescindibles. La duración y el límite económico pueden variar considerablemente.
El afectado debe revisar la garantía de inhabitabilidad y conservar facturas de hotel, alquiler, transporte y otros desembolsos. La aseguradora solo reembolsará los conceptos y cantidades previstos en el contrato.
Cuando el inmueble estaba alquilado, el propietario puede contar con una cobertura de pérdida de rentas. Para que se active, el uso arrendaticio debe estar correctamente declarado y el fuego debe haber provocado la imposibilidad de continuar con el alquiler.
Un desalojo preventivo de unos días, sin daños materiales en la vivienda, no genera necesariamente una indemnización. Haría falta una cobertura específica que contemple esa situación.
Los negocios necesitan cubrir el lucro cesante
Los seguros de comercios e industrias pueden proteger paredes, maquinaria, existencias, mercancías y mobiliario. Sin embargo, la reparación de los daños físicos no compensa por sí sola todas las pérdidas de una empresa obligada a cerrar.
Para cubrir los ingresos que dejan de obtenerse debe haberse contratado la garantía de pérdida de beneficios o lucro cesante. Esta puede incluir el margen perdido y los gastos fijos que continúan acumulándose durante la paralización.
Como regla general, debe existir un daño material cubierto que provoque el cierre. Si una autoridad ordena evacuar un establecimiento que no ha sufrido desperfectos, la pérdida económica podría quedar fuera, salvo que la póliza contemple expresamente el impedimento de acceso o el cierre por orden administrativa.
Qué seguro cubre coches, cultivos y ganado
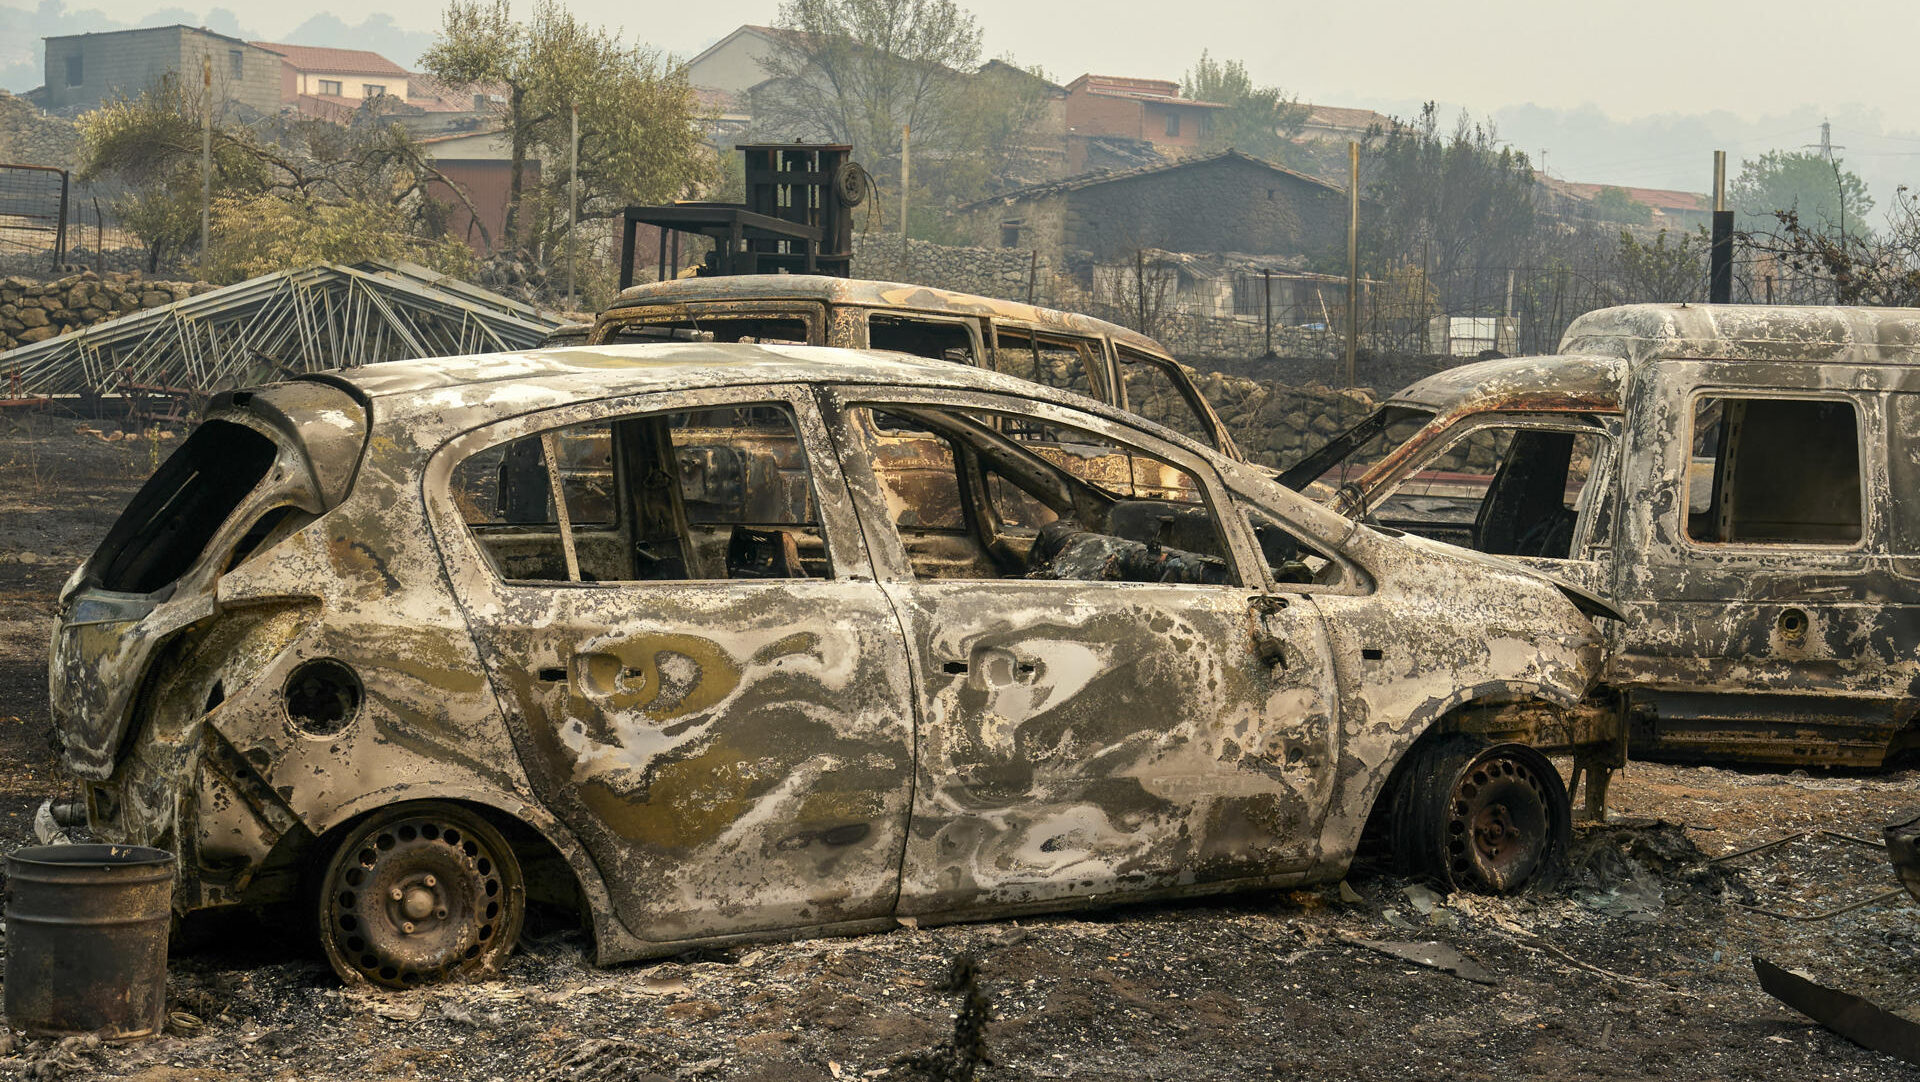
En los vehículos, la cobertura frente al incendio no depende necesariamente de tener un seguro a todo riesgo completo. Algunas pólizas de terceros ampliado ya incluyen robo, lunas e incendio. La clave está en revisar las garantías contratadas.
Los daños sobre cultivos, plantaciones, ganado o explotaciones forestales corresponden al sistema de seguros agrarios. Agroseguro dispone de líneas específicas que pueden cubrir producciones, animales y gastos de regeneración o repoblación.
La protección exige que la explotación estuviera asegurada antes del siniestro. Las condiciones concretas cambian según el cultivo, la especie ganadera, el módulo y la línea contratada.
Si posteriormente se identifica a un responsable del incendio, la aseguradora puede reclamarle las cantidades abonadas. El asegurado no tiene que esperar necesariamente a que termine la investigación penal para iniciar la tramitación de su póliza.
Qué debe hacer el afectado después del incendio
El siniestro debe comunicarse a la compañía cuanto antes, aportando la dirección, el número de póliza y una primera descripción de los daños. La Ley de Contrato de Seguro establece generalmente un plazo máximo de siete días desde que se conoce el siniestro, salvo que la póliza conceda uno superior.
Conviene fotografiar y grabar cada estancia antes de retirar los restos, elaborar una lista de bienes y reunir facturas, escrituras, recibos o fotografías antiguas que permitan acreditar su existencia. Si es necesario actuar para evitar nuevos daños, deben conservarse todas las pruebas y justificantes.
No resulta aconsejable tirar los objetos destruidos antes de que los vea el perito, salvo que representen un peligro o que la autoridad ordene retirarlos. En ese caso, las imágenes detalladas serán fundamentales.
Los seguros en caso de incendio pueden cubrir una parte muy amplia de las consecuencias, pero nunca de forma automática ni ilimitada. El importe final dependerá menos de la magnitud visual del desastre que de algo decidido mucho antes: qué bienes se declararon, por cuánto valor y con qué garantías quedaron protegidos.