



El Banco Central Europeo (BCE) subió ayer los tres tipos de interés oficiales en 25 puntos básicos. De esta forma, el tipo de facilidad de depósito, que marca el coste de las hipotecas, aumentó hasta el 2,25%. Se trata de una decisión que se toma con el objetivo de minimizar los efectos del alza de precios por la guerra en Irán, pero que tiene consecuencias directas en el mercado inmobiliario, ya que podría arrastrar el euríbor hacia el entorno del 3%.
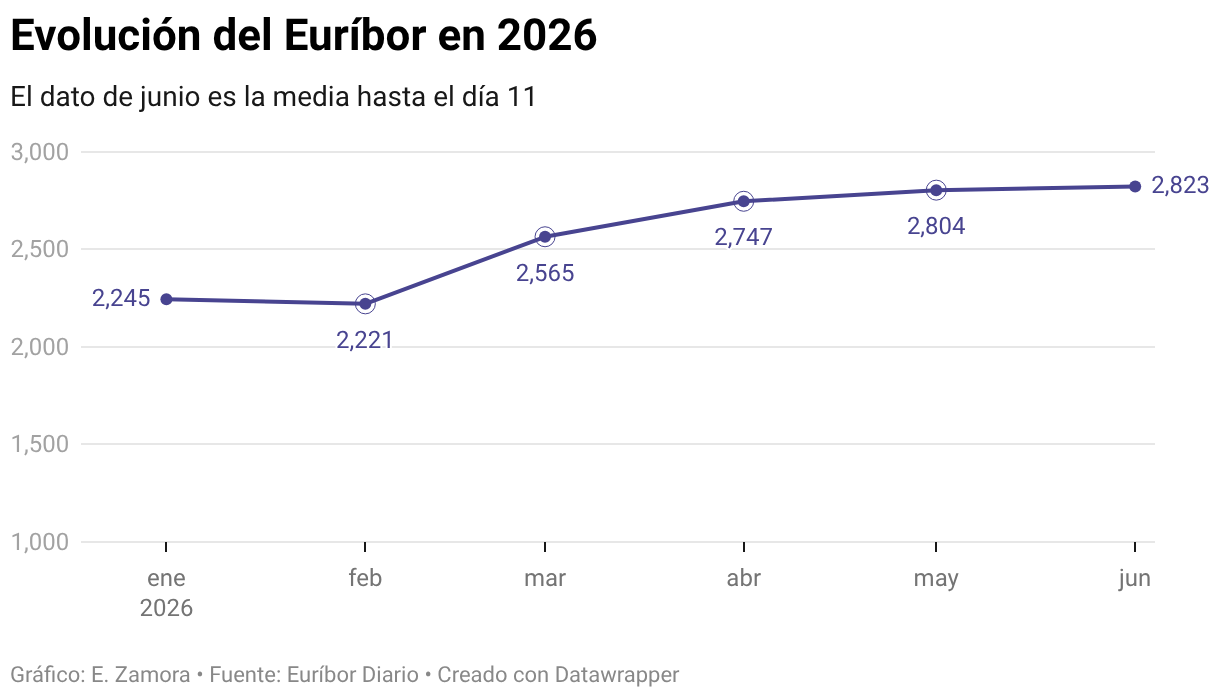
El euríbor viene registrando subidas desde el mes de enero por el conflicto bélico en Oriente Medio, y el mercado ya descontaba la decisión del BCE. Así, este martes el dato del euríbor alcanzó el 2,866%, 0,050 puntos más respecto al día anterior, y sitúa la media del mes de junio en el 2,818%. En este contexto, los analistas anticipan que podría cerrar el mes entorno al 2,8% o 2,9%.
Mercado hipotecario
“Este comportamiento implica que los hogares que revisen su hipoteca variable respecto a junio del año pasado -cuando el euríbor se encontraba en el 2,081%- podrán ver cómo sus cuotas aumentan”, asegura Laura Martínez, portavoz de iAhorro.
Se trata de unas previsiones que coinciden con las de Ferran Font, portavoz y director de Estudios de pisos.com, quien asegura que “si el encarecimiento de la financiación se traslada al euríbor, podría incrementarse el coste de las hipotecas variables y enfriarse parcialmente la demanda de vivienda a corto plazo. Esto podría moderar el ritmo de compraventas, especialmente en los segmentos más sensibles a la financiación”, advierte.
Comportamiento a corto plazo
Aunque habrá que esperar unos meses para conocer con más certeza el efecto en el medio plazo en el mercado inmobiliario de la subida de los tipos de interés, los expertos anticipan cómo se comportará el sector a corto plazo.
Mercedes Blanco, CEO de Vecinos Felices y vocal de la comisión de vivienda de la cámara de comercio de Barcelona, explica que, pese a que el incremento del coste de financiación “sea mínimo”, tendrá un efecto que seguirá reduciendo la capacidad de compra de las familias: “Cuando aumenta la cuota hipotecaria, los ratios de endeudamiento se ajustan y eso obliga a comprar viviendas de menor importe que las que podían permitirse anteriormente”.
Además, recuerda que la relación entre tipos de interés y precio de la vivienda ha sido históricamente muy estrecha: “Cuando el crédito se encarece, el presupuesto máximo que los compradores pueden asumir disminuye”.
We raised our key interest rates by 0.25 percentage points.
Read today’s decisions https://t.co/U5EJrk1UNJ pic.twitter.com/9nvCBnv4uV
— European Central Bank (@ecb) June 11, 2026
¿Qué pasará con los precios?
Sobre el comportamiento de los precios, Mercedes Blanco explica que “las subidas de tipos siempre van vinculadas a una contención de precios. No hablamos necesariamente de caídas, sino de una ralentización en el crecimiento del valor de la vivienda”.
Se trata de una conclusión que comparte Ricardo Gulias, consejero delegado de RN Tu Solución Hipotecaria: “Estas subidas pueden ayudar a corregir un poco el mercado y a frenar algunas de las subidas de precios que estamos viendo”.
Así, Gulias señala como positivo que este es un buen momento para “que el comprador recupere algo de capacidad de negociación y que el vendedor pierda parte de la presión que ha tenido durante los últimos años. Un mercado equilibrado es positivo para todos”, e incide en que la subida de tipos “era más que previsible y el mercado ya la había descontado. De hecho, ya habíamos visto cómo algunas entidades comenzaban a ajustar ligeramente sus ofertas porque la subida del BCE se daba prácticamente por hecha”.
En esta posición coincide el portavoz de Finanzas de Kelisto.es, Pedro Ruiz, quien afirma que “en los últimos meses, más allá de que las hipotecas a tipo fijo hayan sufrido un incremento en el precio que cobran, lo relevante es que ha habido un cambio en la percepción de los riesgos por parte de las entidades, lo que ha llevado a encarecer los préstamos a tipo fijo. Eso se debe a que los actores financieros funcionan siempre con previsiones sobre el futuro y prevén que la situación va a seguir siendo tensa en los siguientes meses, lo que las obliga a cubrirse”, explica.
Mercado español
Además, Mercedes Blanco añade que no se espera un ajuste brusco del mercado residencial español. “La principal razón es que la demanda continúa creciendo por encima de la oferta disponible, especialmente en grandes ciudades y áreas metropolitanas”. Y es que, en los últimos años, la escasez en la oferta de vivienda ha actuado como soporte para los precios, compensando los periodos de financiación más cara. Por ello, Blanco se reafirma en que el efecto más probable sobre el mercado residencial sobre la decisión del BCE será una moderación progresiva de las subidas y no una corrección generalizada.
En la misma línea, Gulias asegura que “seguiremos viendo un mercado muy activo porque los tipos de interés continúan siendo excelentes. Además, muchos compradores saben que, aunque hoy financien su vivienda a un determinado coste, siempre tendrán la posibilidad de mejorar las condiciones de su hipoteca en el futuro si el ciclo vuelve a girar. Esa tranquilidad también está ayudando a sostener la demanda”.