

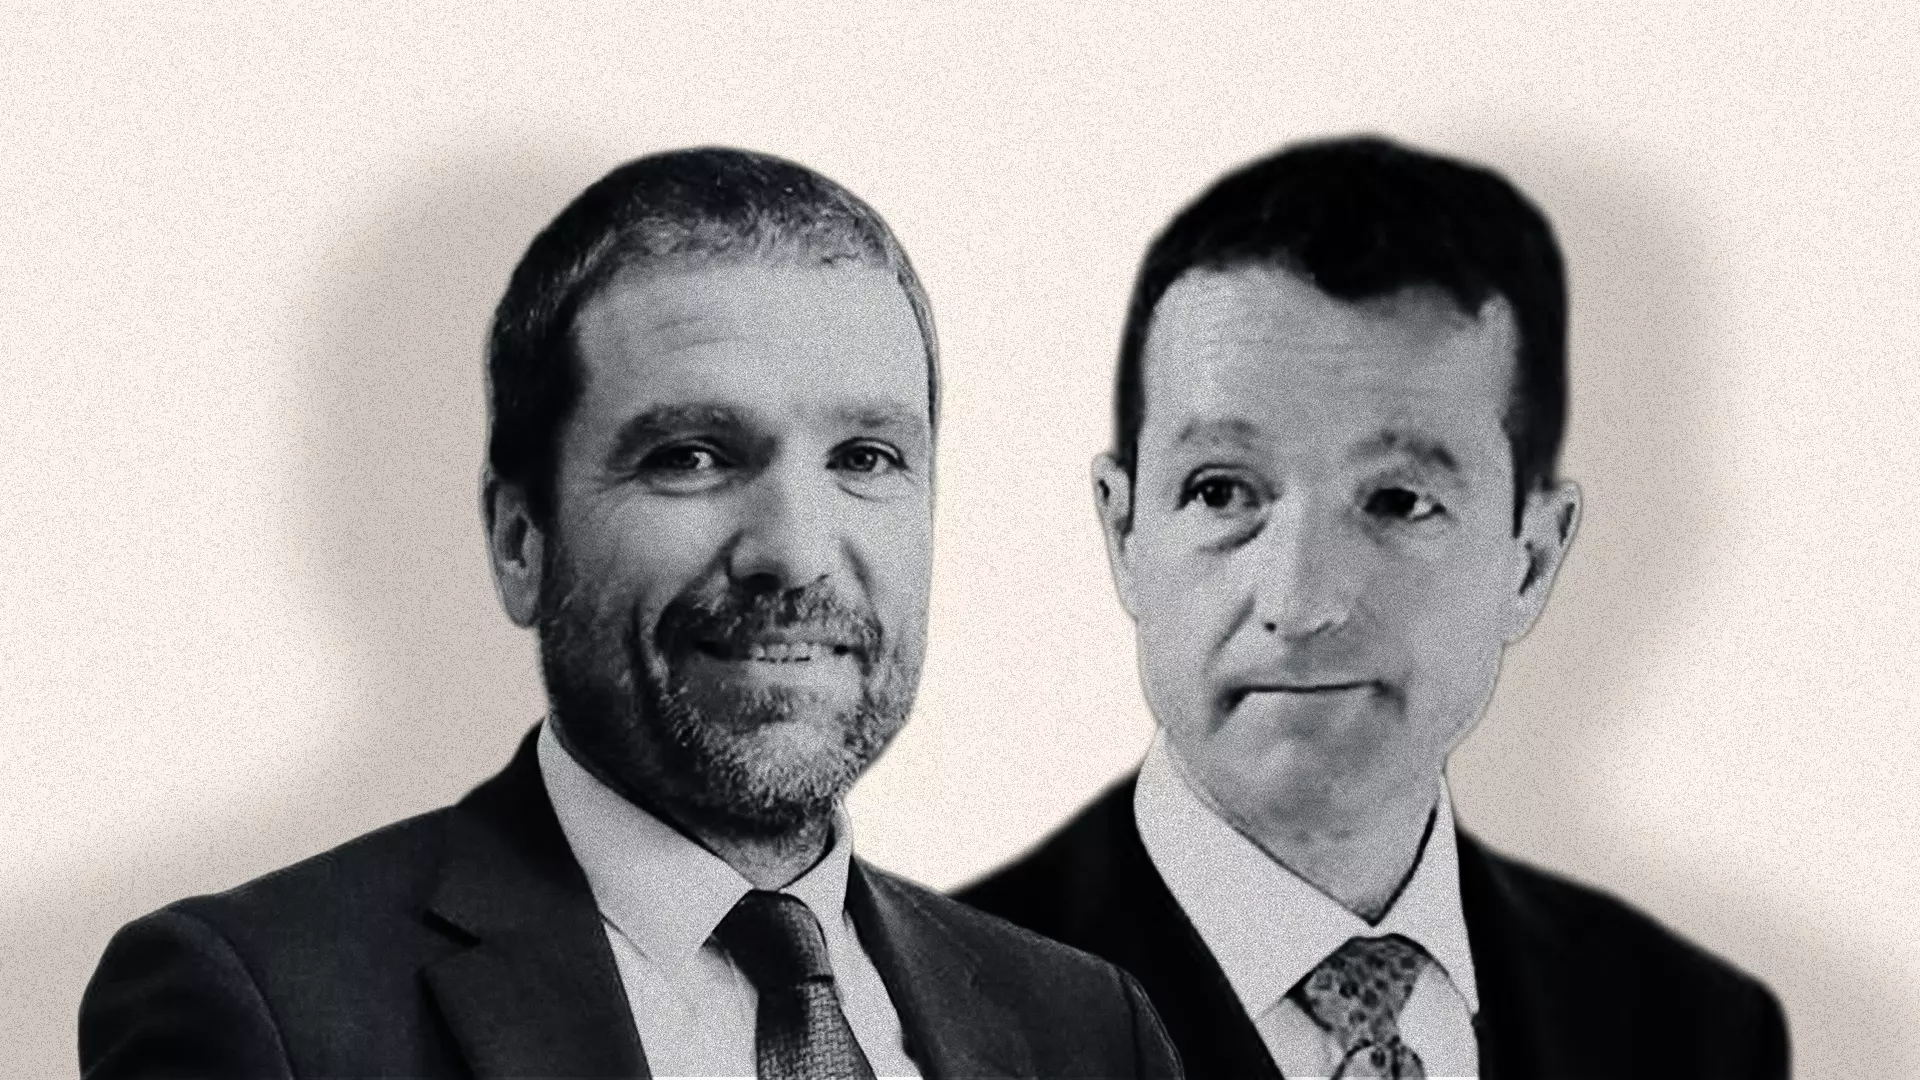


Tras el verano, cuatro meses después del cierre de la crisis en Indra, los hermanos Escribano empiezan a trabajar en la hoja de ruta de Escribano Mechanical & Engineering (EM&E). Ángel y Javier Escribano, copropietarios, estudian una posible salida a Bolsa como una de las vías para financiar su expansión, según informó ayer Bloomberg. Sin embargo, abrir el capital al mercado tendrá condicionantes adicionales para una empresa como EM&E por su carácter estratégico al operar en el sector de Defensa. Cabe recordar que, conjuntamente con Indra, EM&E se adjudicó por 7.240 millones de euros uno de los mayores proyectos de modernización de las Fuerzas Armadas: el programa de nuevos obuses sobre ruedas y cadenas.
Precisamente, contratos de este tipo, atractivos para los inversores ya que garantizan la carga de trabajo de la empresa durante más de una década, sitúan a EM&E bajo la lupa del Gobierno al estar su actividad directamente relacionada con la Defensa Nacional.
Desde 2023, el Ejecutivo cuenta con amparo legal –Real Decreto 571/2023 sobre inversiones exteriores-, para proteger los intereses esenciales de la Defensa y la seguridad nacional, limitando la presencia de inversores extranjeros y, en último caso, con capacidad para vetar determinadas operaciones.
Inversiones extranjeras
Ante una eventual salida a Bolsa, los Escribano tendrán que ajustarse a los condicionantes del citado real decreto, una de las piezas del denominado ‘escudo antiopas’, según explican fuentes jurídicas. Este régimen de control entró en juego, por ejemplo, en la entrada de la operadora saudí Saudi Telecom Company (STC) en Telefónica, cuya adquisición del 9,97% tuvo que recibir el visto bueno del Gobierno.

Según esta norma, los propietarios de EM&E podrán eludir el control gubernamental siempre y cuando un único inversor extranjero no alcance el 5% del capital. Por debajo de ese porcentaje, la inversión queda exenta de autorización siempre que no implique su entrada, directa o indirecta, en el consejo de administración. Si se alcanza el 5%, el principio general es la necesidad de una autorización administrativa previa. En el caso de Defensa, el concepto de inversor extranjero incluye también a los procedentes de otros países de la Unión Europea.
Si se supera este límite, el principio general es la autorización administrativa previa. Aunque en el caso de una sociedad cotizada podría evitarse hasta el 10%, esta opción impone fuertes restricciones: el accionista tendría que comprometerse a no ejercer sus derechos de voto ni entrar en el órgano de administración, lo que en la práctica es muy improbable.
Rumbo al mercado
En el contexto de la salida a Bolsa de EM&E, esta norma introduce una variable a tener en cuenta en el diseño de la operación y estructurar quién entra en el capital y con qué participación. A priori, una Oferta Pública de Venta (OPV) suficientemente diversificada entre inversores minoristas e institucionales facilitaría el encaje de la operación dentro de estos límites, un elemento que previsiblemente tendrán que valorar los asesores si finalmente se pone en marcha el proceso.
Tal y como reconoció Ángel Escribano, en una entrevista con Bloomberg, la salida al mercado se entiende como una fórmula para acompañar su expansión internacional. EM&E cerró 2025 con unas ventas de 488,3 millones de euros, un 37,4% más que el año anterior, mientras su beneficio neto aumentó un 43,1%, hasta alcanzar el récord de 161,1 millones. El EBITDA se situó en 195 millones, con un margen cercano al 40%.
La compañía espera alcanzar cerca de 800 millones de facturación en 2026, impulsada por la ejecución de los contratos ya adjudicados y por las nuevas capacidades incorporadas al grupo. A más largo plazo, su hoja de ruta estima unas ventas de 1.300 millones en 2030.
Gobierno corporativo

En paralelo, el debut en el parqué obligará a los hermanos Escribano a reforzar las exigencias de gobierno corporativo, transparencia y cumplimiento propias de una cotizada. Tras la reincorporación de Ángel Escribano al negocio familiar tras su cese al frente de Indra, EM&E ha dado los primeros pasos. El pasado mayo incorporó al consejo a Antonio Gómez Ciria y Purificación Torreblanca como independientes. El primero es también consejero independiente de Mapfre, mientras Torreblanca fue hasta principios de 2026 CEO de Grupo Puentes.
Junto a estos, participan en consejo los primeros directivos de la compañía, Fernando Fernández, consejero delegado, y su mano derecha, Miguel Hernanz. La sociedad patrimonial de los hermanos Escribano, Advanced Manufacturing Engineering está representada como consejero dominical. La presidencia recae en Javier Escribano, mientras Marta Ortiz Hinojar, esposa de Ángel Escribano, ocupa la vicepresidencia.
Umbral del 40% de participación femenina
Si finalmente EM&E culmina su salida al mercado, el máximo órgano de administración deberá cumplir también con las exigencias de la Ley de Paridad. Esta norma obliga a las cotizadas a asegurar una presencia mínima del 40% del sexo menos representado en sus consejos. Para las compañías que no se encuentran en el Ibex 35, la exigencia será aplicable a partir del 30 de junio de 2027. Para las grandes cotizadas fue en 2025.
Actualmente, el consejo de EM&E está integrado por siete miembros, de los que dos son mujeres: Purificación Torreblanca y Marta Ortiz Hinojar. Con esta composición, la participación femenina se sitúa en el 28,6%, por debajo del umbral establecido por la ley. Una eventual salida a Bolsa obligaría también a ajustar el equilibrio de género en la siguiente fase de profesionalización del consejo