



La convocatoria de elecciones para el 29 de noviembre ha vuelto a poner en el punto de mira la sostenibilidad del sistema público de pensiones. Mientras que los partidos del ala de la izquierda aseguran que no hay peligro y que el sistema de reparto es seguro y perdurará durante los años, los del ala de la derecha defienden la necesidad de someterlo a una reforma para asegurar su futuro a largo plazo.
Es evidente que el sistema público de pensiones en España se encuentra en una encrucijada marcada por el envejecimiento demográfico, la revalorización de las nóminas y la presión presupuestaria. En este escenario, reaparece el debate sobre la posibilidad de evolucionar desde el modelo de reparto hacia un sistema mixto, en el que conviva una pensión pública con un ahorro privado complementario impulsado por trabajadores y empresas.
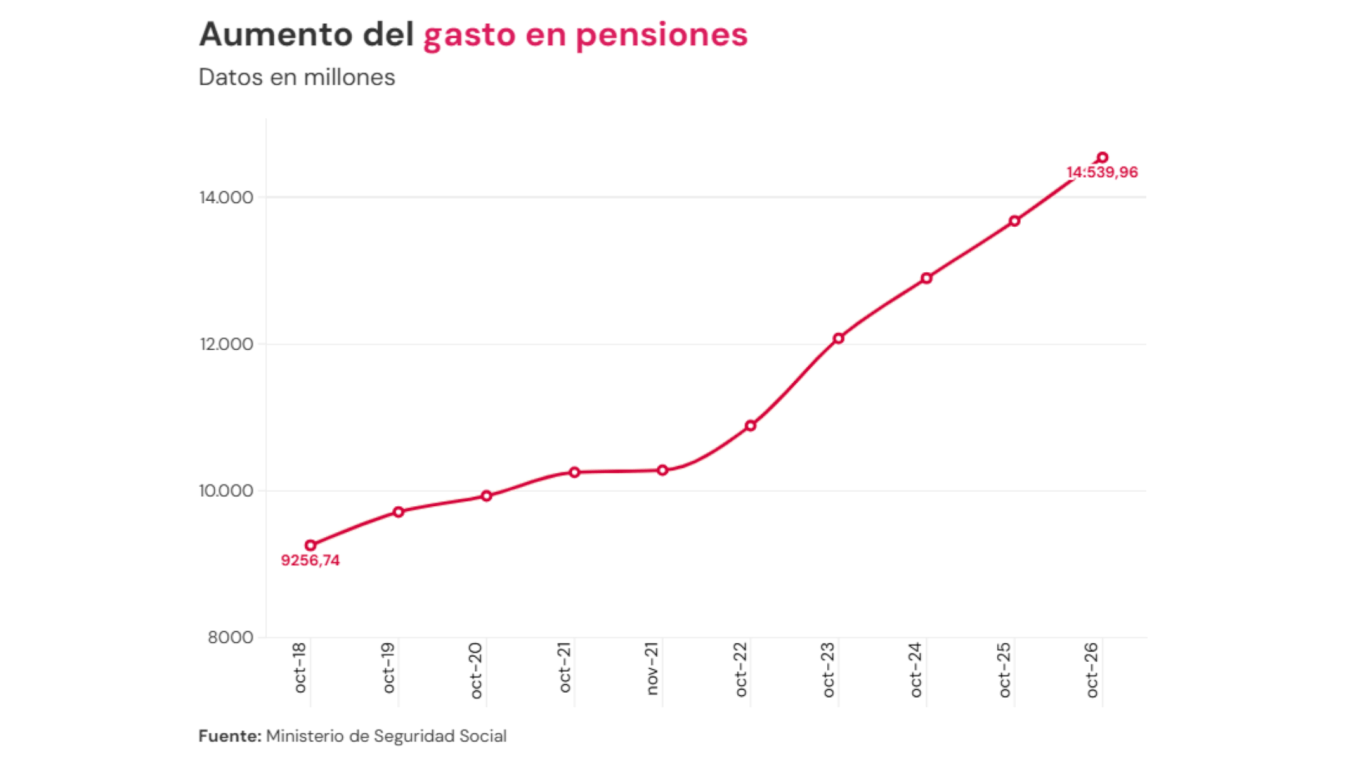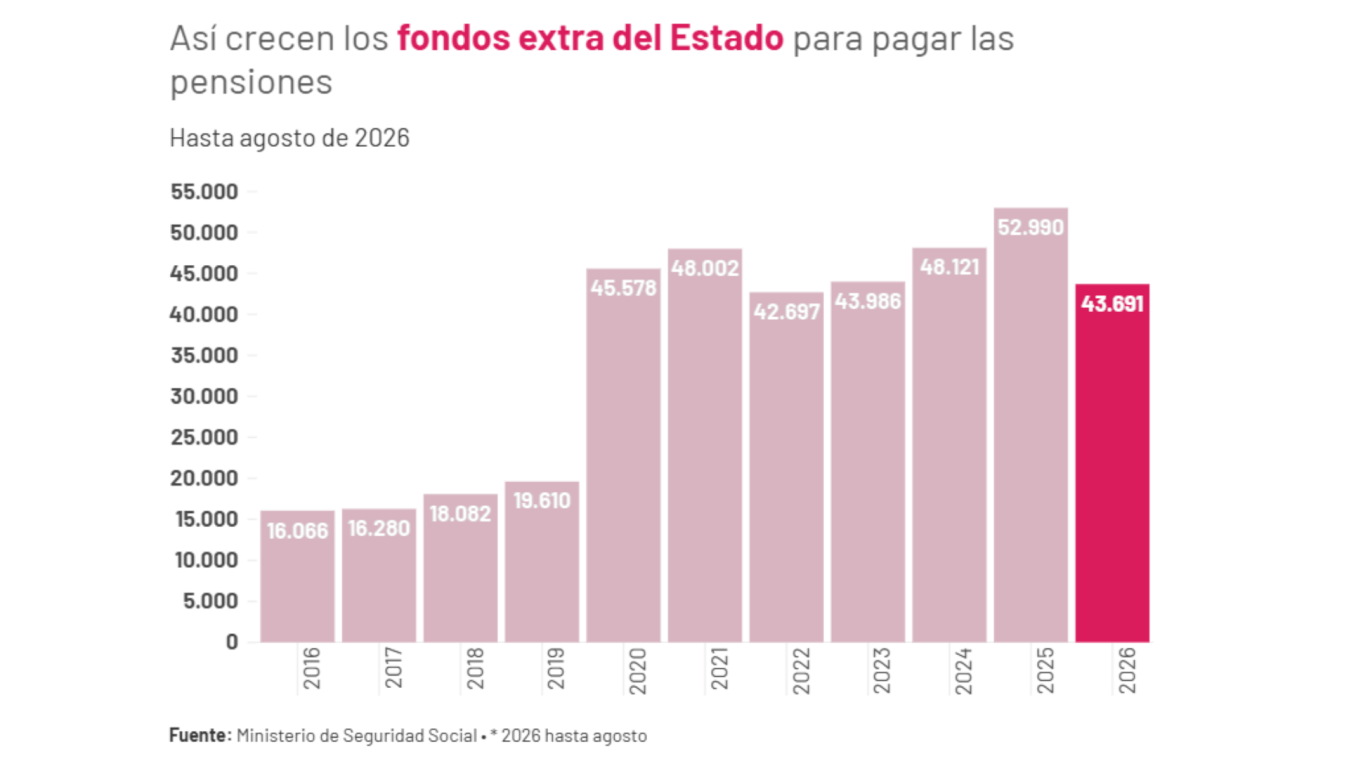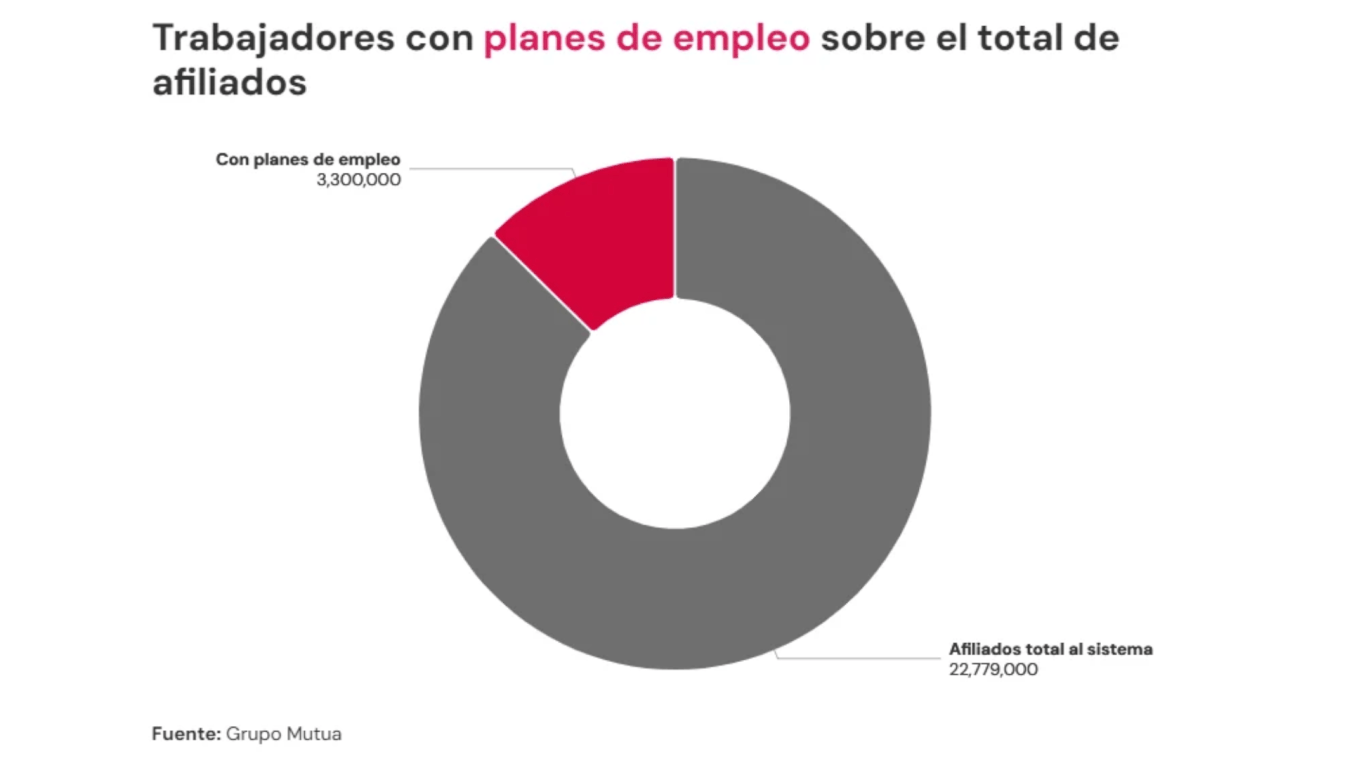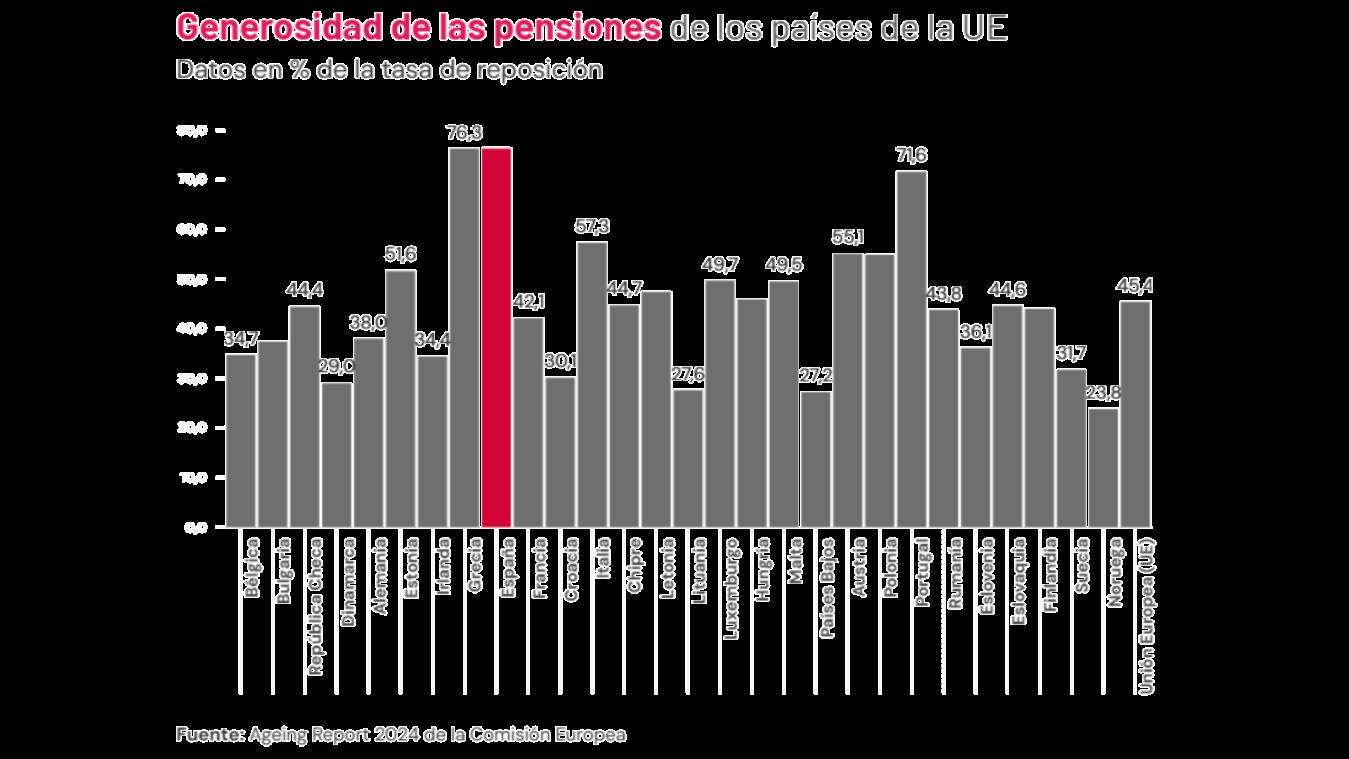
Una nómina mensual que ya supera los 14.000 millones
Los datos reflejan el desafío a nivel económico que afronta la Seguridad Social. El gasto mensual en pensiones ha registrado un incremento ininterrumpido: mientras en febrero de 2018 suponía 8.925,12 millones de euros, en diciembre de 2023 sobrepasó los 12.120,79 millones y en el mes de octubre alcanzó los 14.539,96 millones.
De forma paralela, la pensión media mensual ha avanzado desde los 647,26 euros registrados en 2006 hasta los 1.040,07 euros en 2021, los 1.262,96 euros en 2024 y los 1.577,61 euros registrados en octubre de 2026. Este es el resultado de unos salarios cada vez más altos, que incrementan la base de cotización y se traducen directamente en unas pensiones cada vez más altas. Esta cuantía seguirá creciendo en la medida en que quienes entran ahora en el sistema tienen nóminas superiores a quienes salen, cuando además comenzando a jubilarse la generación del ‘baby boom’.
Unas transferencias del Estado récord
Ante la imposibilidad de que el sistema se autofinancie con las aportaciones de los trabajadores, esta conjunción de factores ha dado como resultado un aumento de las transferencias realizadas tanto por el Estado como por otras Administraciones Públicas para pagar las nóminas de las pensiones. En 2025 alcanzaron los 52.990,30 millones de euros.
Y es que, las “inyecciones” presupuestarias a la Seguridad Social han pasado de los 16.066,40 millones de euros en 2016 a los casi 53.000 millones en el año 2025. Tal como advierte Ángel de la Fuente, director ejecutivo de Fedea, “ahora mismo ya estamos metiendo todos los años el orden de 60.000 millones de euros de la Caja General del Estado en la Seguridad Social y aledaños para cubrir el déficit contributivo”.
Por su parte la vicesecretaria general de UGT, Lola Navarro, recuerda que la AIReF ha confirmado la sostenibilidad del sistema, por lo que “podemos gastar 50.000 millones en pensiones sin ningún problema y, si fuera necesario, deberíamos de gastar más“. En este sentido, apunta que “la reforma de pensiones introdujo un mecanismo -Mecanismo de Equidad Intergeneracional, MEI- que va a hacer que se garanticen las pensiones al menos hasta 2050”.
Un sistema único de capitalización es imposible
En esta tesitura y cuando el futuro de las pensiones forma parte de la agenda electoral, en la medida en que alcanza a 9,5 millones de potenciales votantes, la discusión que hasta ahora se ha tratado de evitar es si se necesario abrir una nueva reforma del sistema de pensiones y, en caso de que así fuera, cuál sería el modelo a implementar.
Frente a esta situación, los analistas descartan una sustitución total del modelo de reparto por cuentas de capitalización individual -es decir, pasar del sistema público a uno privado-. El principal impedimento es el dilema financiero de la “doble carga”. Y es que, en el sistema de reparto las cotizaciones de los trabajadores activos sufragan las pagas de los jubilados actuales, por lo que desviar esas cuotas a cuentas privadas dejaría al Estado sin recursos para pagar las nóminas de los pensionistas actuales.
Así lo señala de la Fuente: “Una vez que tienes un sistema de reparto, como tenemos nosotros, pasar a un sistema completamente de capitalización es imposible, porque necesitarías que una generación siga pagando las pensiones de sus mayores y a la vez ahorre para pagar las suyas en el futuro. Y eso no hay forma de cuadrarlo”.
Riesgos que se trasladan a los trabajadores
Coincide en esta visión Mercè Claramunt Bielsa, profesora de la Universidad de Barcelona y experta en finanzas actuariales, quien señala que una transformación radical traería consigo “una ruptura de este principio de solidaridad colectiva intergeneracional y un cambio cultural extraordinario”.
Además, no solo perciben como “imposible” un cambio total hacia la capitalización por las complicaciones económicas que traería consigo para pagar las pensiones del presente, sino por las incertidumbres que trasladaría a los trabajadores.
Según señala Claramunt, “la capitalización pura traslada al trabajador tres contingencias críticas: el riesgo de longevidad (al dividir el fondo entre más años de vida estimada, disminuye la mensualidad), el riesgo de inflación (pérdida de poder adquisitivo si la rentabilidad no compensa el alza de precios); y el riesgo de mercado (la volatilidad bursátil previa a la jubilación)”.
Y pone como ejemplo la situación que vivió Chile: “En 1981 reemplazó el reparto por la capitalización individual y ante la insuficiencia de las prestaciones generadas para amplias capas poblacionales, el Estado chileno debió reintroducir posteriormente un pilar público de reparto asistencial.
El sistema mixto ya está implementado, pero no cala en los trabajadores
Con la sustitución por un sistema de capitalización descartada por los expertos, ¿es factible un sistema mixto? En España, el sistema de pensiones se basa en tres pilares: el primero que es la pensión pública gestionada por el Estado, el segundo que contempla los planes de empleo, y un tercer pilar que corresponde al ahorro individual.
Si bien es cierto, estos tres pilares cuentan con un desarrollo descompensado, ya que de los 22,6 millones de afiliados que registró el mes de octubre apenas 3,3 millones disponen de planes de empleo vinculados a sus empresas, un 15% del total.
Para Claramunt, potenciar el ahorro con planes de empresa es la fórmula adecuada para fortalecer la previsión social: “Otra cosa es complementar las pensiones públicas de reparto con sistemas de capitalización centrados en la empresa. Este esquema ya existe en España, aunque está insuficientemente desarrollado”. Aun así, la profesora de la Universidad de Barcelona señala que es un mecanismo que “permite diversificar las fuentes de financiación de las pensiones, mitigando así los riesgos que cada uno de los sistemas lleva asociado”.
Por su parte, el director ejecutivo de Fedea argumenta que “un poquito de capitalización no es necesariamente malo, pues facilita la diversificación de activos fuera del riesgo país”. No obstante, recalca que “su implantación debe guiarse por la gradualidad dentro del marco del diálogo social”; y cita el modelo de Suecia, que preserva la base pública de reparto incorporando cuentas nocionales de lógica actuarial y una pequeña fracción gestionable en capitalización.
La vicesecretaria general de UGT rechaza este sistema: “No podemos hacer planteamientos de pensiones por el cual te garanticen un mínimo y luego tú tengas más dependiendo de la aportación que realices. Eso no es viable desde un concepto socialdemócrata como es el nuestro“, señala Navarro.
La clave es concienciar a la población
Una vez analizada la fórmula más factible para una posible reforma del sistema de pensiones en España, el mayor reto reside en la propia ciudadanía. De la Fuente incide en la necesidad de una profunda labor informativa: “Lo primero que hay que hacer es que la gente entienda que lo que le devuelve el sistema es bastante más de lo que le aporta”.
Y es que, el sistema de pensiones de España es el más generoso de los países de la Unión Europea (UE) ya que, para un trabajador español medio, la pensión pública supone el 77% del sueldo que estaba cobrando justo antes de jubilarse, frente a un promedio del 45% en la UE.
A pesar de que el debate de las pensiones resulta peliagudo en época de campaña electora, resulta clave que los partidos presenten sus propuestas a futuro para la sostenibilidad de un sistema que, por ahora, cubre a 9,5 millones de pensionistas, pero que se incrementarán hasta los 15 millones en el año 2050. Y es que, en los próximoos 24 años se espera que el sistema entre en su época de mayor tensión por las jubilaciones de la generación babyboom.