




Francia trata de restablecer el orden en sus calles. Una semana después de los disturbios y saqueos cuyas imágenes han dado la vuelta al mundo, ayer las protestas regresaron al país vecino.
Frente a la pérdida de control policial en las principales ciudades, que desembocó el pasado 17 de octubre en asaltos y saqueos a los comercios con más de 3.000 personas arrestadas, el Gobierno tomó medidas drásticas como imponer el toque de queda y extremar la seguridad.
El ejército reforzó ayer el despliegue policial para las manifestaciones, que, a pesar de todo, terminaron con más de mil detenidos y nuevos episodios de violencia. Como medida de precaución, el Louvre permaneció cerrado. Apenas hay 1.300 kilómetros de distancia entre el museo de arte más grande del mundo y el Prado.
Violencia en Barcelona
Cuando las barbas de tu vecino veas pelar, pon las tuyas a remojar – refrán español.
La sabiduría del refranero popular es aplicable también a la geoeconomía europea. Especialmente cuando se trata de Francia, la segunda economía europea por detrás de Alemania. Y aunque el punto de partida es muy diferente a la crisis vivida en 2012, sí existen motivos de preocupación para España. Las protestas antisistema de ayer en Barcelona son buena muestra de ello.
La violència no té cabuda a Catalunya. Mai. Vull agrair el treball dels @mossos d’Esquadra per protegir la ciutadania i el comerç. Protestar és un dret democràtic. Agredir, intimidar o causar destrosses no ho és. No hi ha cap causa que justifiqui la violència. Qui protesta exerceix un dret. Qui agredeix o destrossa, el vulnera. I això mereix una condemna rotunda. Ens assegurarem que qui ho faci, ho pagui.
— Salvador Illa Roca (@salvadorilla) October 24, 2026
En Francia, las protestas han retroalimentado la tensión que venía arrastrando el mercado de deuda pública y el bono a diez años ha escalado al 5%. Los inversores entienden que este clima es el menos propicio para abordar el necesario mecanismo de saneamiento fiscal. En España, el alza de los costes de financiación podría disparar, en un escenario adverso, el gasto por intereses en 15.000 millones de euros adicionales en 2030 -el equivalente a una nómina mensual de pensiones-, como ya ha alertado la Autoridad Independiente de Responsabilidad Fiscal (AIReF).
El trasfondo puede ser más grave si el riesgo de contagio no llega solo por los mercados financieros, sino también por la creciente tensión social en un contexto electoral. Las manifestaciones por la crisis de vivienda, el deterioro de los servicios públicos y la pérdida de poder adquisitivo se extienden a otros países europeos, como Italia, Bélgica o Albania, en un clima de creciente contestación social. Precisamente, la denuncia de los recortes en educación fue una de las mechas que incendió las calles francesas.
¿Pero cuál fue el detonante de esta situación?
La raíz del problema tiene nombre: deuda pública
El elefante en la habitación es la deuda pública. Más allá de lo visible de los disturbios en las calles y de su impacto sobre la confianza de los mercados, la raíz de la crisis económica es la política fiscal. “La Unión Europea está exigiendo a Francia una reducción del déficit, pero la inestabilidad política impide al Gobierno adoptar medidas para llevarlo a cabo. En este contexto, los inversores están exigiendo una rentabilidad más alta de la deuda a largo plazo (bonos) ante un mayor riesgo -por muy remoto que sea- de que Francia pudiera hacer un impago de sus compromisos de deuda”, resume Miguel Ángel López, profesor de EAE Business School.
En términos nominales, Francia es el país más endeudado de la Unión Europea con casi 3,6 billones de euros, el equivalente al 22,5% de los 15,95 billones de deuda de los 27 Estados miembros. España debe casi la mitad, 1,7 billones, lo que supone el 101,4% del PIB, mientras que, en Francia, esta tasa se eleva al 119,1% sobre el PIB con datos del segundo trimestre, publicados el 21 de octubre por Eurostat. Mientras que el crecimiento económico ha facilitado su reducción en España (hasta el 99,7% al cierre del tercer trimestre), la curva ha sido ascendente en Francia.
La presión por cumplir
Las reglas fiscales europeas obligan a los Estados miembros a mantener la deuda pública por debajo del 60% del PIB y el déficit público por debajo del 3% del PIB. El nuevo marco fiscal exige a los países con una deuda elevada una senda de ajuste del gasto primario neto, mientras que superar el límite de déficit puede activar un procedimiento de déficit excesivo. Esta es la tesitura en la que se encuentra Francia, con un déficit del 5,4%, y un Ejecutivo incapaz de aprobar medidas de ajuste.
La agencia de calificación Scope Ratings estima que el primer paso sería un ahorro de 54.000 millones, mientras que estabilizar la ratio de deuda exigiría medidas permanentes de entre 100.000 y 120.000 millones, informa Europa Press. La imposibilidad de aprobar los presupuestos con severos recortes supuso la caída de dos gobiernos encabezados por Michel Barnier y François Bayrou, mientras Sébastien Lecornu sigue en la encrucijada de sacar adelante las cuentas públicas con ajustes.
El bono viene subiendo desde principios de año
Si bien los disturbios han visibilizado a nivel global la encrucijada de la economía francesa y disparado las alarmas cuando el 21 de octubre su bono a diez años superó el umbral psicológico del 5%, algo que no ocurría desde 2002, el encarecimiento de la deuda emitida por los países no ha pillado por sorpresa a los inversores. En la economía globalizada hay una clara pugna por el capital y esta competencia se ha agravado con las fortísimas inversiones de las empresas tecnológicas para financiar la expansión de la inteligencia artificial (IA). “Vamos a una carrera donde va a haber mayor presión por obtener financiación”, avisa José María Romero, director de estudios de Equipo Económico.
“A diferencia de lo que ocurrió en el año 2000 con las empresas puntocom, que financiaron las inversiones con su generación de caja, los volúmenes actuales exigen recurrir al endeudamiento, lo que obliga a los gobiernos a subir los tipos para hacer más atractiva su deuda“, explica Natalia Aguirre, directora de Análisis y Estrategia de Renta 4. Aguirre apunta también al encarecimiento de la financiación en un contexto de subida de tipos de interés por la crisis energética.
La inestabilidad que después del verano ha sufrido la renta fija queda reflejada en el índice MOVE (Merrill Lynch Option Volatility Estimate), que mide la volatilidad implícita esperada de los bonos del Tesoro de Estados Unidos. En este sentido, Aguirre apunta cómo este empieza a desligarse de la volatilidad de la renta variable, que refleja a su vez el índice VIX, conocido popularmente como el “índice del miedo” que toma como referencia el S&P 500 para los próximos 30 días.
El termómetro de la prima de riesgo
Si la rentabilidad del bono francés en el 5% es en sí misma un reflejo de lo que le cuesta financiarse en el mercado, su diferencial con el bono alemán a diez años es el mejor termómetro de la situación. Y así, la tan famosa como temida prima de riesgo con la que nos familiarizamos en la crisis financiera del año 2012 ha vuelto a los titulares: la prima de riesgo francesa se disparó el 22 de octubre hasta los 176 puntos básicos, si bien cerró la semana con un descenso de 7,8 puntos.
Como aclara Natalia Aguirre, aunque este año la prima de riesgo francesa haya pasado de 71 puntos en enero a 176 puntos, se mantiene muy alejada de los niveles extremos registrados durante la crisis de deuda soberana. Durante la crisis de 2012, la prima de riesgo de Grecia llegó a superar los 3.000 puntos básicos; la de Portugal, los mil puntos y España casi rozó los 600 puntos en agosto de ese año. Ayer, el diferencial español se situó en 70 puntos.
Francia es uno de los países cuya prima de riesgo ha vuelto a situarse en niveles comparables de la crisis financiera de 2012. Sin embargo, el contexto es muy distinto por la capacidad de intervención del Banco Central Europeo (BCE).
Ahora el BCE está preparado para actuar
Tras el famoso “whatever it takes” (lo que sea necesario) anunciado por Mario Draghi en 2012 para salvar el euro, que marcó un punto de inflexión en la respuesta del BCE a la crisis de deuda soberana, el supervisor ha avanzado en sus medidas de protección. Bajo el mandato de su actual presidenta, Christine Lagarde, en 2022, se creó el Instrumento para la Protección de la Transmisión (TPI en sus siglas en inglés), que actúa como muro de contención, ya que le permite adquirir valores emitidos por Estados miembros cuyas condiciones de financiación se han deteriorado por razones no justificadas por los fundamentos específicos de cada país.
En este sentido, Ignacio Fuertes, socio y director de inversiones de Miraltabank, reconoce que, aunque Francia es el “eslabón más débil” en Europa, la situación está lejos de ser motivo de intervención por parte del BCE: “Claramente no estamos todavía ahí, pero sabemos que, si fuera necesario, están los mecanismos de estabilización. Más que la cota, es la manera de llegar hasta ahí”.
La disyuntiva de la subida de tipos
“Con la capacidad de intervención del BCE, la crisis de deuda francesa no tiene por qué transmitirse a Italia ni a España“, señala Miguel Ángel López, profesor de EAE Business School. Las entidades bancarias españolas apenas tienen exposición a la deuda francesa, por lo que el riesgo es reducido. En su caso, están más expuestas a Italia, cuya prima también ha subido por encima de la española y donde también se han registrado manifestaciones violentas.
El contexto geopolítico marcará la evolución de la prima de riesgo en la recta final del año y, con ella, la estrategia del BCE, que ahora tiene una situación más complicada. Por un lado, debe vigilar la subida de la inflación con un objetivo del 2% cuando el último dato de septiembre alcanza el 3,8% y ello explica la subida de tipos en 25 puntos básicos el pasado 10 de septiembre.
A su vez, la subida de la prima francesa ha dado un giro a la previsión de tipos. El mercado descontaba cuatro subidas de 25 puntos básicos en los próximos cuatro meses -como explica Natalia Aguirre-, pero ahora la previsión se ha reducido prácticamente a dos subidas. “Parte del trabajo de tensionamiento monetario se lo está haciendo la subida de tipos de los tipos largos. Porque al final eso es endurecer condiciones financieras”, señala.
El consenso del mercado prevé que el BCE mantenga tipos en su reunión del 29 de octubre y, si antes de la crisis francesa se anticipaba una revisión al alza de un cuarto de punto (25 pb) en diciembre, ahora esta queda en entredicho, dado que la subida de las rentabilidades de los bonos ya está endureciendo las condiciones financieras.
La financiación será más cara
En cualquier caso, la financiación será más cara. “El coste de la deuda pública en cualquier país es la base que marca el del resto de la financiación. La subida de la rentabilidad del bono lleva a un encarecimiento de la deuda privada. Esta circunstancia puede ralentizar la actividad económica, porque financiarse va a ser más caro”, advierte Luis García Vega, director del Máster de Riesgos de ICADE. En este sentido, José María Romero advierte del riesgo de un efecto de desconfianza que también afecte a España, alimentando una espiral de encarecimiento de la financiación.
Esta es la preocupación que ha manifestado la AIReF en su último Observatorio de Deuda de octubre. En su análisis alerta de que un endurecimiento adicional y persistente de las condiciones de financiación podría suponer un sobrecoste anual en el gasto en intereses de entre 9.000 y 15.000 millones en 2030 respecto a su escenario base y ralentizaría el ritmo de reducción de la deuda. Un riesgo adicional es el impacto de la inflación, ya que alrededor de 101.000 millones de deuda están ligados al IPC. Según este organismo, un punto porcentual de inflación sobre este volumen supondría mil millones de euros más.
De hecho, el incremento del coste de la deuda comienza a trasladarse ya de forma gradual al coste efectivo de financiación del Tesoro. Y así, alcanzó el 3% en septiembre de 2026, frente al 2,4% del coste medio de la deuda en circulación. Como explican desde Miraltabank, a diferencia de Estados Unidos, que tiene el 40% de su vencimiento a doce meses, España tiene la mitad de su cartera en plazos superiores a cinco años, lo que amortigua la subida.
España también tiene el riesgo de medidas de ajuste
Pero el encarecimiento de la financiación no es el único riesgo para las cuentas públicas españolas. También lo es la dificultad para contener el gasto y cumplir las reglas fiscales europeas.
“En España llevamos sin presupuestos generales desde 2023. Y esta situación supone una falta de control presupuestario, cuando además hemos contado con el extra de los fondos europeos (casi 80.000 millones). Cuál es la realidad presupuestaria es una incógnita, más aún en este momento electoral”, advierte Luis García Vega. Como aclaran desde Miraltabank, si a la deuda sobre el PIB de 101,4% en el segundo trimestre se le suma la de organismos productivos que no consolidan, como Adif Alta Velocidad, AENA, el ICO o CESCE, esta sube entre un 4-5% adicional sobre el PIB.
Desvío del gasto
Desde Funcas, Raymond Torres señala que la prolongada prórroga de los Presupuestos Generales del Estado ha restado eficacia a la política fiscal. Con el impulso de los fondos europeos han resultado más expansivos de lo previsto, con un desvío de 78.000 millones en el gasto ejecutado por el Estado y la Seguridad Social. En este sentido, cabe recordar que la AIReF ha alertado reiteradamente del riesgo de incumplimiento de la regla de gasto, que podría exigir la adopción de medidas de ajuste por valor del 0,6% del PIB, el equivalente a unos 10.000 millones de euros.
En opinión de José María Romero, aunque la ecuación es más compleja en Francia, que “no tiene margen de ajuste del déficit”, no hay que perder de vista que en España el ajuste del déficit se explica principalmente por una situación coyuntural de aumento de los ingresos en un contexto de crecimiento económico derivado del aumento de población y el tirón del turismo, que compensa el crecimiento del gasto. Pero este último es un coste ya estructural, lo que podría complicar la senda decreciente de reducción del déficit con un menor crecimiento económico. “Francia y España están en la misma cara de la moneda: la necesidad de sostenibilidad fiscal”, concluye.
El riesgo comercial
A los riesgos financieros y presupuestarios se suma otro canal de transmisión de la crisis francesa: las relaciones comerciales entre ambos países y sus consecuencias para la economía europea.
Francia es el principal mercado para las exportaciones de bienes españolas, con unas ventas que rondan los 57.000 millones de euros, el equivalente al 14,5% del total, según el último análisis de Equipo Económico. A su vez, es el segundo mayor cliente de España en el ámbito de los servicios, con unas exportaciones que alcanzaron los 25.100 millones en términos anualizados hasta el primer trimestre de 2026, solo por detrás de Reino Unido.
Como advierte José María Romero, no hay que obviar tampoco los efectos negativos de “lo que no sucede. Para el conjunto de la UE sería importante avanzar en cuestiones clave que ahora pasarán a un segundo plano, como la nueva relación con Reino Unido o el mercado único de capitales”.
La presión de la calle ante las urnas
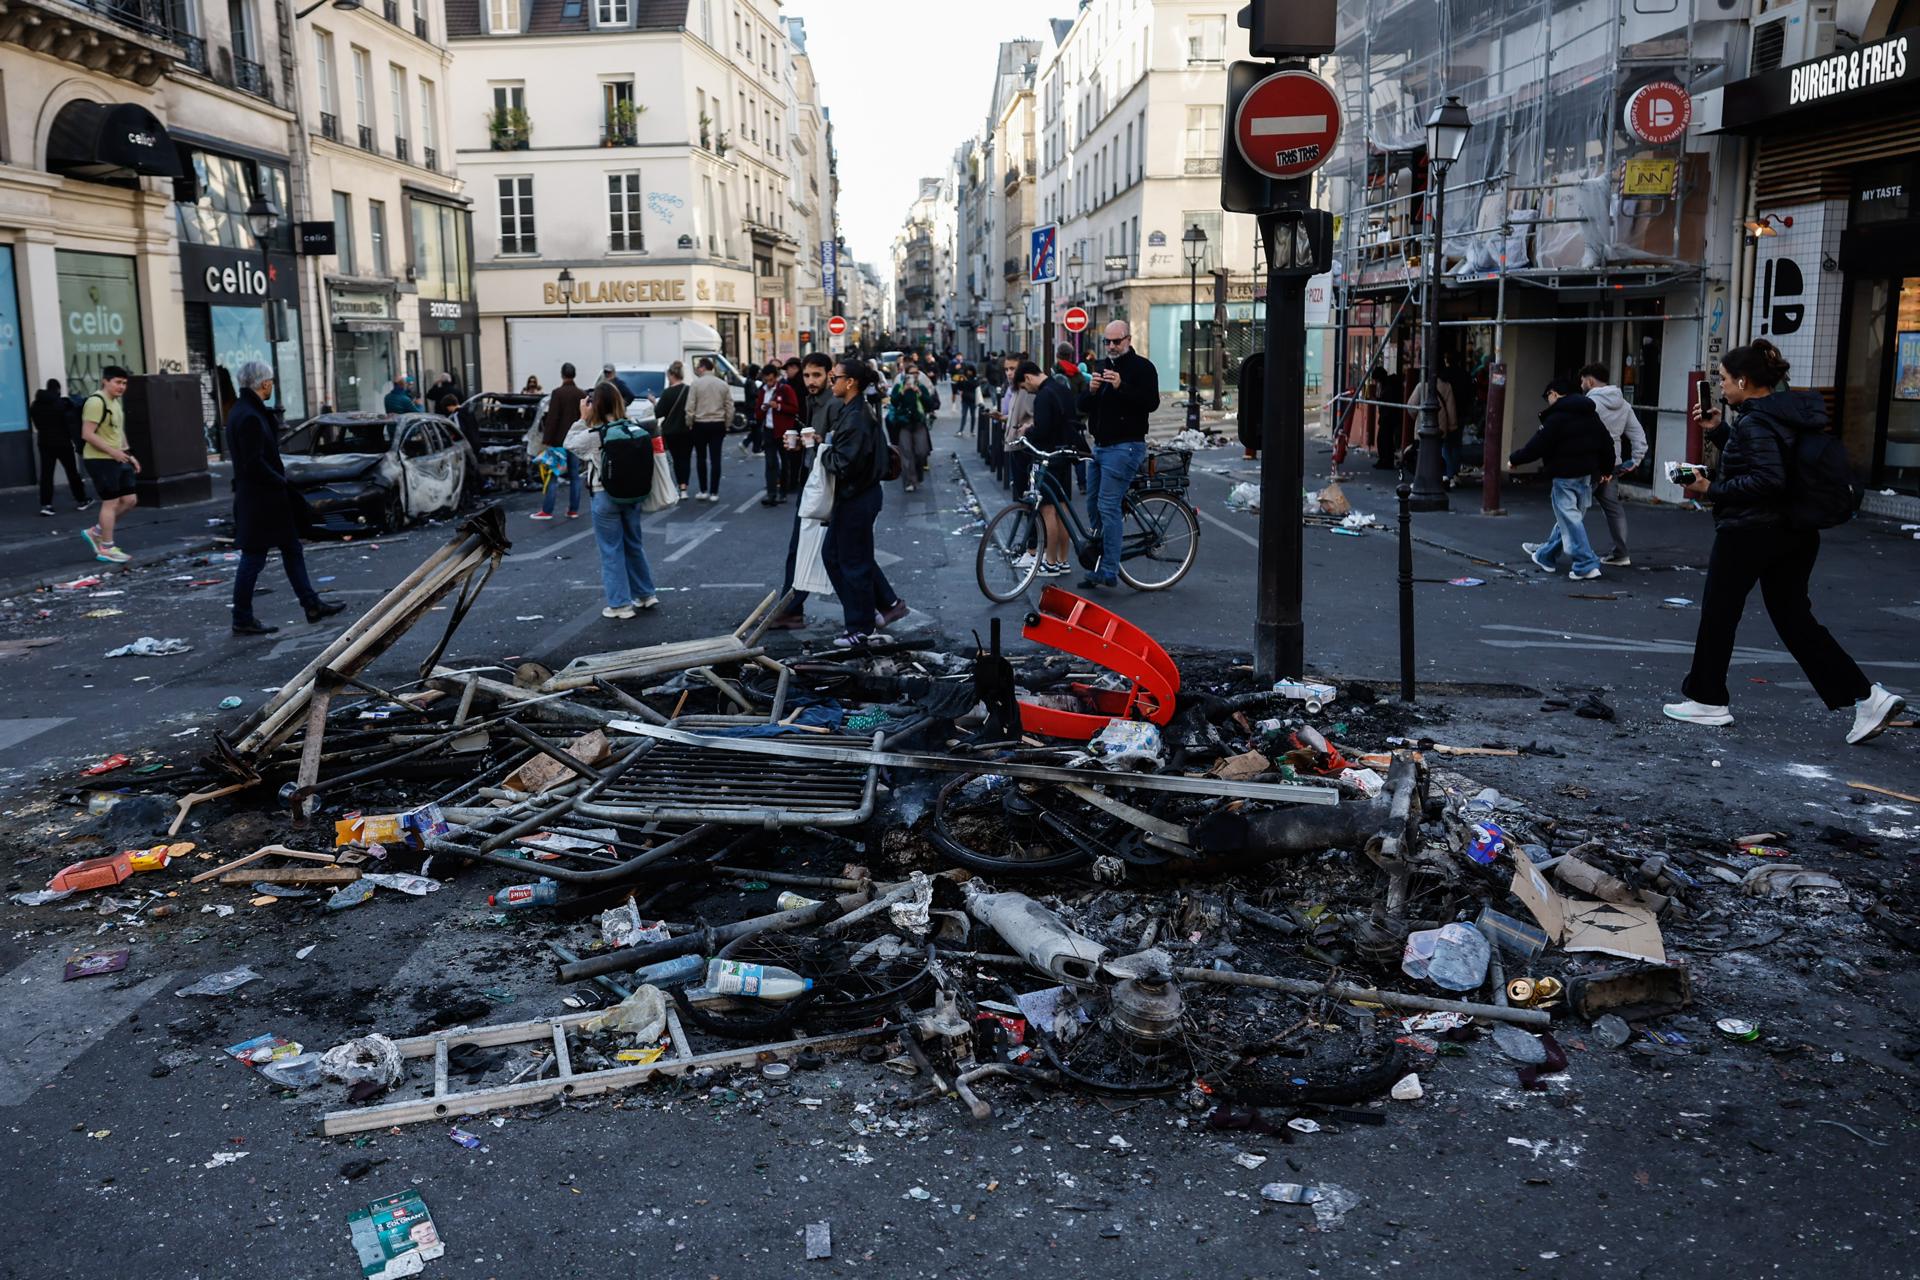
Pero la crisis francesa también plantea un interrogante que trasciende la economía: hasta qué punto la presión social puede condicionar la capacidad de los gobiernos para adoptar decisiones, especialmente en un contexto electoral. El bloqueo político en Francia ha puesto de manifiesto las dificultades para conciliar las exigencias de ajuste presupuestario con el descontento ciudadano. Y las protestas que se extienden por otros países europeos añaden un nuevo factor de incertidumbre.
“Evidentemente, el descontento social era igual al que había supuestamente hace algunos meses. ¿Por qué se manifiestan ahora? Pues claramente porque hay un proceso electoral y se quiere utilizar la calle para agitarlo. Para intentar contrarrestar el giro evidente de Europa hacia posiciones más conservadoras“, explica a Artículo14, José María Peredo, catedrático de Política Internacional de la Universidad Europea de Madrid, quien advierte de la coincidencia de protestas en varios países europeos, además de Francia, en Italia, en Bélgica o Albania.
Atención a la huelga del 11 de noviembre
Mientras que Francia celebrará elecciones presidenciales en primavera de 2027 -18 de abril y 2 de mayo, primera y segunda vuelta-, España irá a las urnas el 29 de noviembre. Y lo hará también con protestas previas en las calles, la más relevante de todas, la huelga general convocada para el próximo 11 de noviembre. Hasta ayer, ninguna de las manifestaciones se había radicalizado, pero lo ocurrido en Barcelona marca un punto de inflexión que sería preocupante si se extiende aprovechando el combustible que supone el paro general.
José María Peredo advierte de que detrás de la radicalización de las protestas hay elementos para pensar en un conflicto híbrido de desestabilización alentado por otras potencias, en clara alusión a Rusia. “Lo que intentan es desestabilizar distintos países democráticos e influir en procesos electorales. No me refiero a todas las protestas, pero evidentemente sí en la activación de la vertiente más radical”, incide.
Alerta de atentados yihadistas
Una advertencia que coincide con una alerta del Ministerio del Interior sobre la posibilidad de atentados yihadistas aprovechando las manifestaciones que se extienden por Europa. La Oficina de Coordinación de Ciberseguridad ha detectado mensajes en una web afín a Dáesh que llaman a atacar a policías y manifestantes, con referencias expresas a España y Francia. Los mensajes instan a aprovechar las concentraciones multitudinarias para perpetrar atentados.
La amenaza yihadista añade así un nuevo factor de riesgo a un escenario de creciente tensión social y política. Con todo, el desafío para los gobiernos europeos es doble: responder a unas demandas sociales crecientes y cumplir las exigencias fiscales sin alimentar el descontento ciudadano. Francia ha demostrado hasta qué punto ambas exigencias pueden entrar en conflicto.
España ya tiene el espejo en el que mirarse. Y las barbas del vecino empiezan a dar motivos para remojar las propias.