




En los últimos seis años, el precio de la vivienda ha crecido el doble que los salarios. Escasez de oferta, aumento de los pisos turísticos, salarios estancados y un aumento de la población que no ha estado acompañado por la construcción, son algunas de las variables que explican el problema al que se enfrenta España en materia de vivienda. A esto se une la previsión de un déficit de un millón de viviendas para el año 2028 que proyecta el Banco de España.
Ante este escenario, y con la huelga general por la vivienda convocada para el 11 de noviembre, cabe preguntarse: ¿por qué ahora? La crisis de la vivienda es un problema que se viene gestando desde hace años, por lo que es razonable cuestionar por qué no se planteó una movilización de estas características con anterioridad.
Maricarmen entra en la campaña electoral
El hecho de convocarla dos días antes del inicio oficial de la campaña electoral tiene una clara interpretación política tras el desahucio de Maricarmen, la mecha para la convocatoria a las urnas el próximo 29 de noviembre. Una huelga para exigir medidas que faciliten el acceso a la vivienda ligada a una reivindicación salarial es una baza política. Así lo señala el sociólogo e investigador del CSIC, Luis Miller: “El PSOE está compitiendo con Vox por el voto de las rentas bajas, que están muy enfadadas por la pérdida de poder adquisitivo con el efecto de la inflación y por la fuerte subida del precio de la vivienda. Este votante tradicional de la izquierda ha girado a Vox. El reto del PSOE es recuperar el voto en ese segmento”.
En su opinión, la vivienda no será un tema que marque las elecciones del 29 de noviembre: “No llegaremos a la campaña electoral con el tema de la vivienda, no será el foco en la última semana de campaña. Ha servido, y mucho -más ahora con la desgracia del caso de Maricarmen-, como pistoletazo de salida para las elecciones”.
Desacoplamiento entre el coste de la vivienda y los salarios
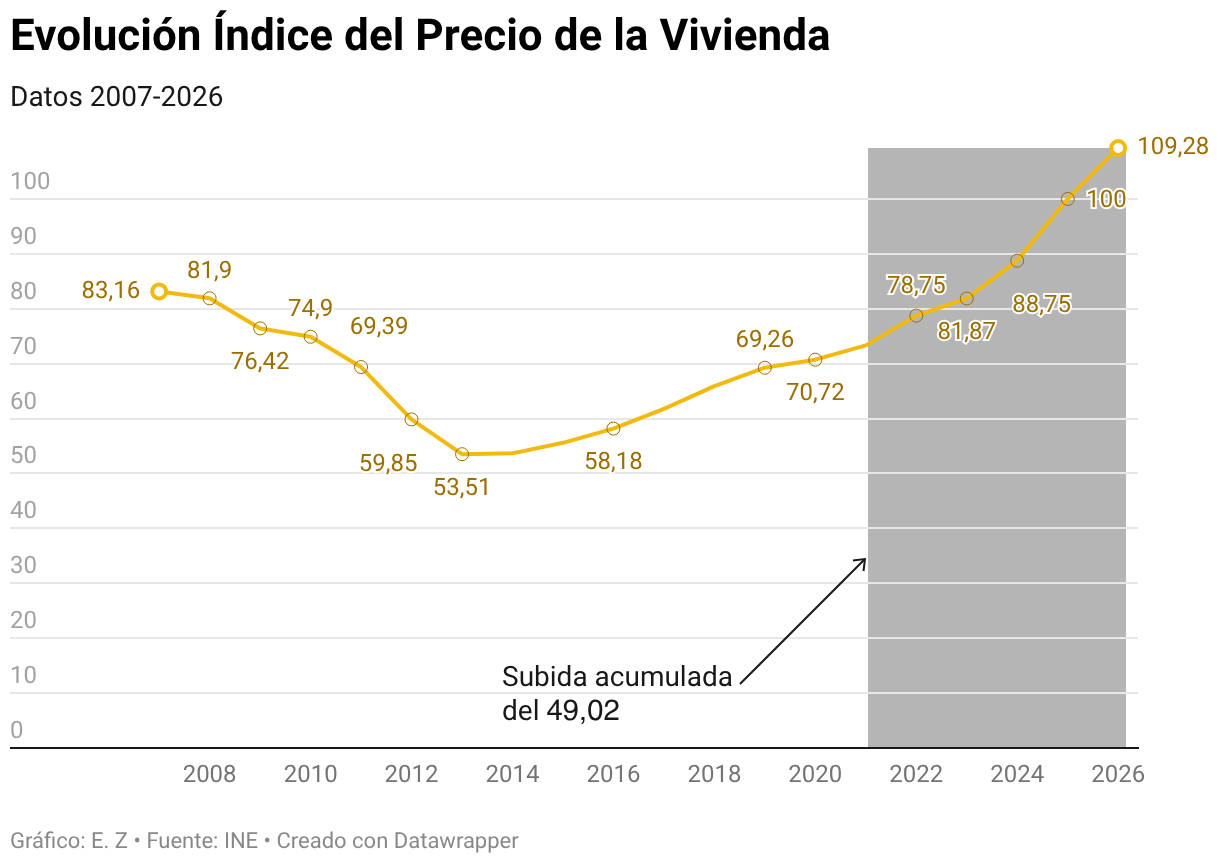
Desde el año 2022, el Índice de Precios de Vivienda (IPV) que publica el Instituto Nacional de Estadística (INE) ha experimentado un crecimiento relevante, especialmente a partir de 2024. En 2022, aumentó, de media, un 7,39%; en 2023, un 3,96%; y en 2024, un 8,41%. La subida se intensificó en 2025, cuando alcanzó el mayor incremento de los últimos años, del 12,68%. En 2026 (hasta septiembre), el índice registra un incremento medio del 9,28%, a falta de finalizar el año.
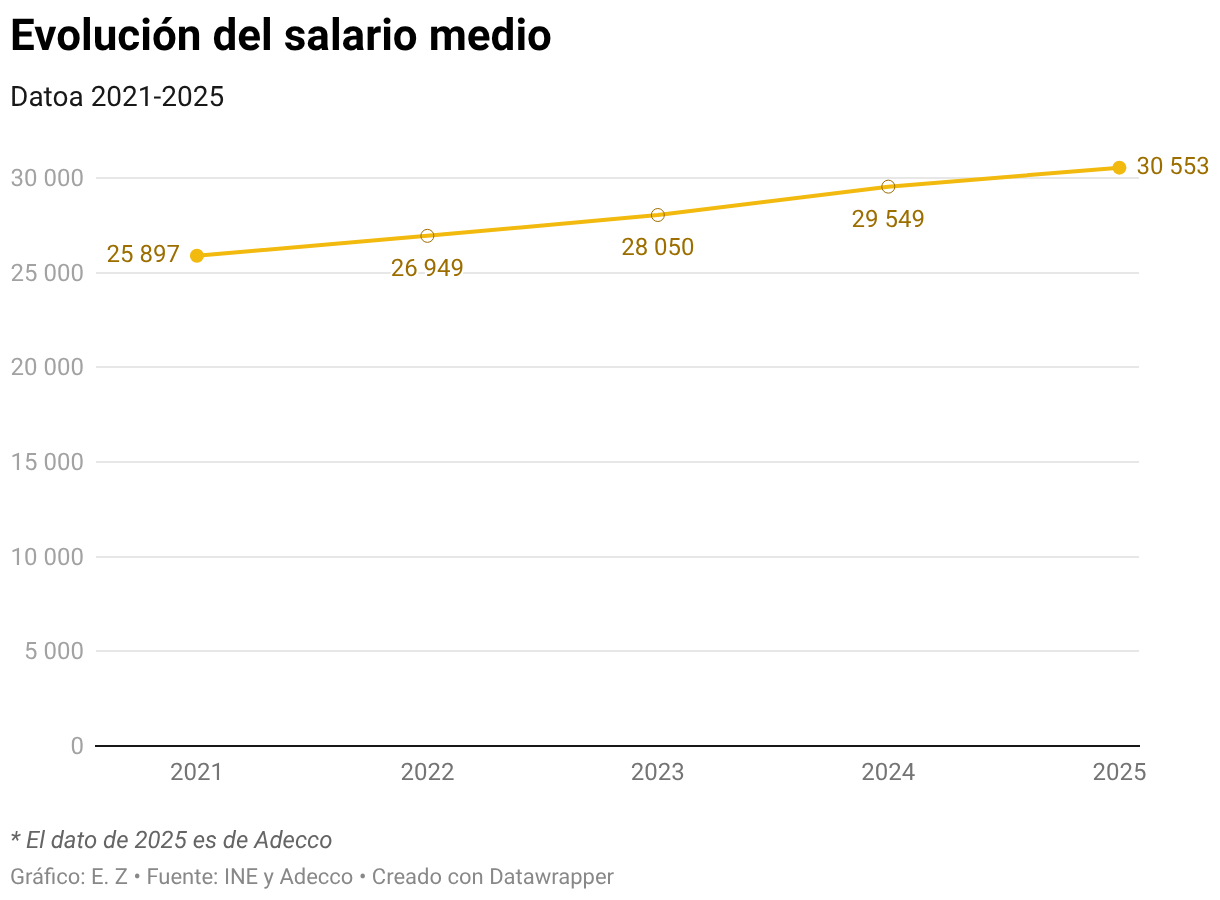
Al comparar esta tendencia con la evolución del salario medio anual, cuyos datos se extraen de la Encuesta Anual de Estructura Salarial (EAES) del INE, se evidencia una brecha cada vez más acentuada en el poder adquisitivo frente al coste de las casas.
En 2021, el salario medio fue de 25.897 euros anuales, una cifra que se incrementó un 4,06% en 2022, cuando la nómina media anual fue de 26.949 euros. Un año después, el crecimiento fue del 4,09%, hasta los 28.050 euros. Posteriormente, el salario medio se incrementó hasta los 29.549 euros al año en 2024 (un 5,35% más), que es el último dato disponible en el INE sobre los salarios medios. Si bien es cierto, los datos de Adecco sugieren que el salario en España en 2025 se incrementó un 3,4%, hasta 30.553 euros al año.
Se trata de una subida acumulada del 16,8%, frente al 36,12% que ha crecido el precio de la vivienda en el mismo periodo y que duplica el avance de los salarios en España. Cabe destacar que, si se observa el avance de los precios en 2026, el coste de la vivienda habría avanzado un 49,02% desde el año 2021.
Sobre este desacople, Jorge Galindo, director de EsadeEcPol, señala a Artículo14 que, si bien la brecha comenzó tras la recuperación del sector inmobiliario, la fase más crítica se remonta a los años posteriores a la pandemia: “El desajuste lo solemos coger como año de referencia en 2015, pero para mí lo más acuciante y lo más agudo empezamos a verlo en el 2021-2022”.
Hasta 7,5 años de salario para comprar una vivienda
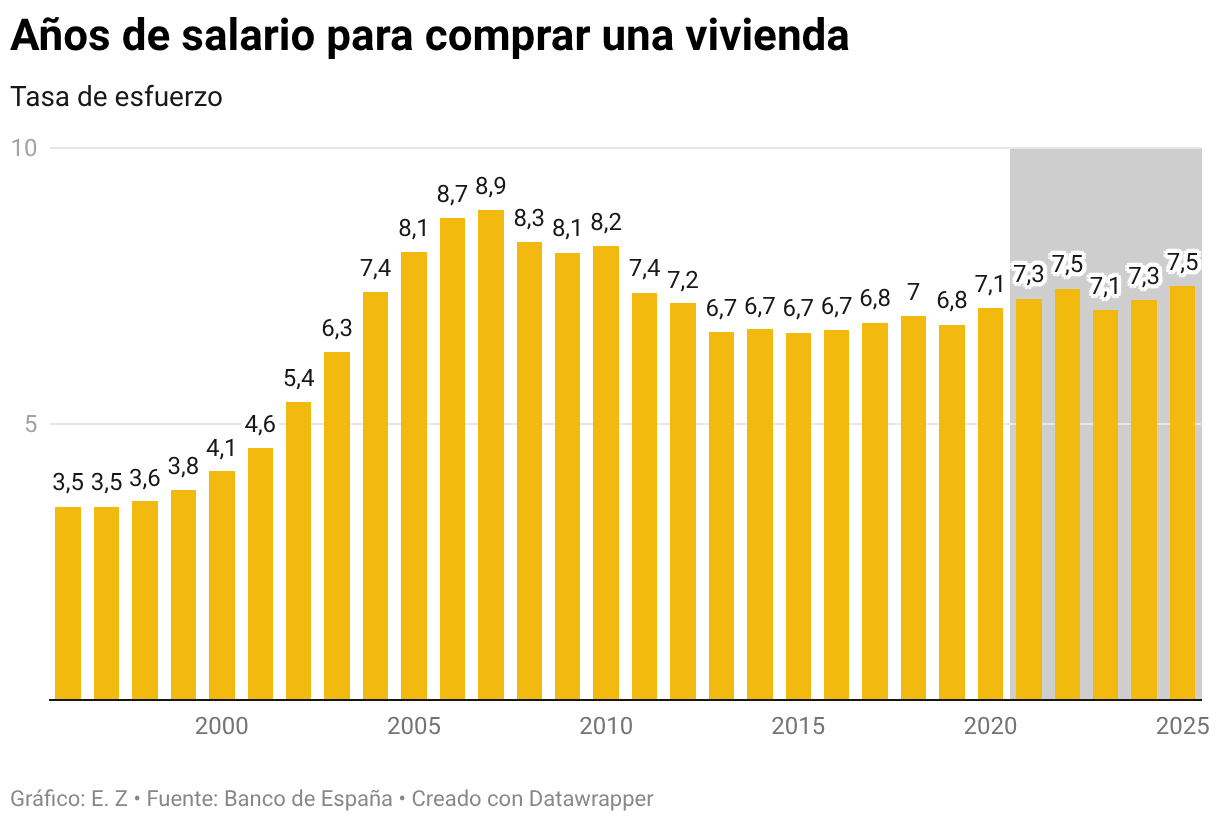
Uno de los indicadores que mejor muestran cómo se ha acentuado el problema de la vivienda en relación a la capacidad adquisitiva de los potenciales compradores durante la última década es el número de años de salario íntegro que habría que destinar para comprar una casa. Un dato que mide el Banco de España.
La serie histórica comenzó en 1996 con 3,5 años y subió aceleradamente hasta marcar el máximo de 8,87 años en 2007, en plena burbuja inmobiliaria. Tras la crisis, el número de años de salario necesarios para la adquisición de una vivienda se redujo hasta los 6,65 años en 2015. Tras retomar la tendencia al alza, en 2024 se marcó un nuevo máximo de 7,45 años, una cifra que ha sido superada en 2025: se necesitan 7,5 años de salario íntegro para la compra de una vivienda.
Aunque Jorge Galindo señala que se trata de un problema que perjudica, en gran parte, a dos generaciones, reconoce que “a quien va a afectar sobre todo es a los españoles de primera generación (persona nacida en el extranjero que ha emigrado a España y ha obtenido la nacionalidad española con el tiempo)”. Y apunta que “lo que no tiene ningún sentido es este tipo de política económica y social favorable a la migración y, que al mismo tiempo, no facilite la vivienda”.
Déficit de vivienda previsto hasta 2028
Se trata de un problema que, lejos de tener perspectivas de solución, continuará agravándose en el futuro, si se tiene en cuenta que la falta de viviendas en los próximos años dificultará que los precios disminuyan. Tal y como señaló ayer el Banco de España, se prevé que para el año 2028 haya un déficit de un millón de viviendas. Esta escasez de oferta se viene acumulando desde el año 2022, cuando ya se registró un déficit de 330.000 viviendas.
Una cifra que aumentó hasta las 519.000 en 2023, 590.000 en 2024 y 755.000 en 2025. Para este año, el organismo supervisor ha estimado una escasez de 844.000 viviendas, que para 2027 se incrementará hasta las 943.000.
Crecen los hogares, pero no la construcción de vivienda
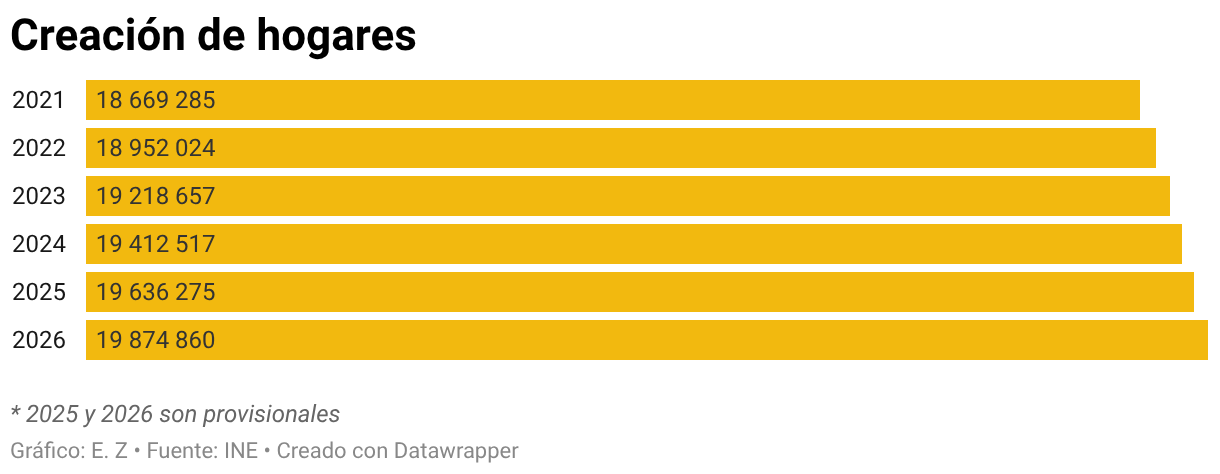
A esto se suma, además, el aumento del número de hogares. Entre el 1 de julio de 2021, y el 1 de julio de 2026, en España hay 1,2 millones más de hogares, una realidad que contrasta con la construcción de viviendas, ya que entre 2021 y 2025 se han terminado menos de medio millón de viviendas (466.469, según el Ministerio de Vivienda).
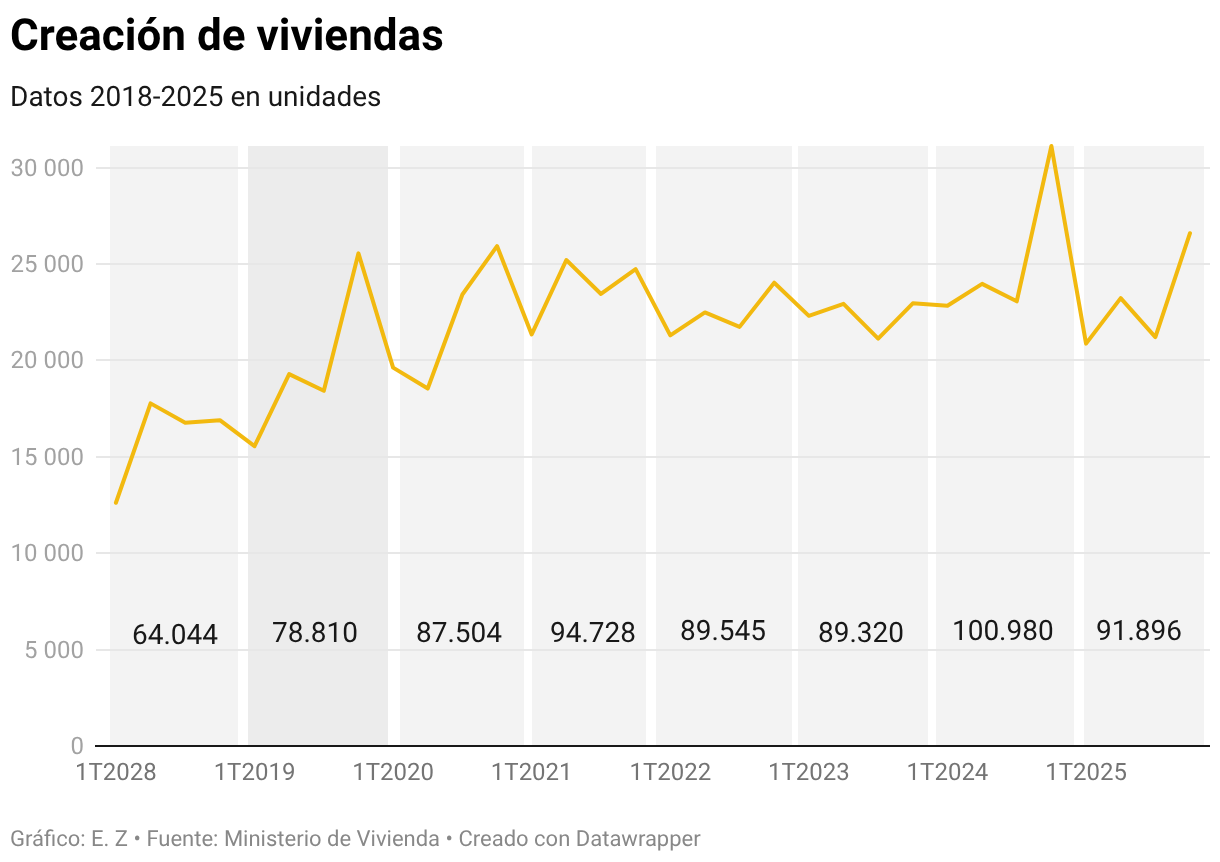
Además, en el último año, pese a contar con 1,2 millones más de hogares, se terminaron 2.832 viviendas menos que en 2021. Un problema que continúa agudizando la crisis de vivienda que vive el país y cuya solución pasa, en primer lugar, por aumentar la construcción.
Una situación que Jorge Galindo resume: “Desde el 2021 hasta el 2025 hay una creación de 1,2 millones de hogares netos nuevos, y para ellos se terminan 470.000 viviendas. Estamos construyendo 90.000-100.000 viviendas al año y se están creando un cuarto de millón de hogares netos al año”.
¿Por qué políticas deben apostar los partidos para atajar el problema?
Es evidente la necesidad de reivindicar políticas y pactos que mejoren el acceso a la vivienda ante la situación crítica que atraviesa el país y ante la que hay que actuar de facto. Respecto a las medidas que se deberán tomar para atajar este problema, el director de EsadeEcPol señala que “construir es la condición necesaria, pero no es suficiente. Es verdad que no hay salida de esto sin priorizar la construcción, pero no va a ser suficiente”.
Entre las medidas que habrá que implantar en los próximos años, Jorge Galindo apunta a un paquete de actuaciones que combine la creación de un seguro público de alquileres, la compra pública masiva de inmuebles a grandes tenedores para ampliar el parque de vivienda social y la aplicación de impuestos sobre pisos turísticos o vacíos en zonas tensionadas, además de limitar estos alojamientos en esas mismas zonas.
Respecto a restringir las compras por parte de inversores o no residentes, Galindo descarta prohibir la adquisición de viviendas destinadas al posterior arrendamiento: “Prohibir que compres para alquilar me parece que no tiene sentido porque lo que vas a conseguir es que solo accedan a esas viviendas la gente que puede permitirse la entrada”.
Y qué piden los ciudadanos
Al margen de las propuestas de Galindo, los datos de la reciente encuesta sobre vivienda realizada por el CIS reflejan una preferencia por parte de los ciudadanos por los incentivos fiscales en la primera vivienda y por la protección de los arrendadores. La rebaja de impuestos en la compra de la primera vivienda es la medida más valorada, con un 95,4% de votos a favor. También existe un consenso entre los que reclaman ofrecer mayores garantías a los arrendadores ante posibles impagos (85,7%), sacar al mercado suelo urbanizable (84,3%) y recuperar las viviendas públicas que anteriormente se habían vendido a empresas (83,1%).
Por otra parte, la ciudadanía apoya medidas de regulación e intervención estatal, como la creación de una empresa pública de vivienda (76,3%), la limitación de pisos turísticos (75,6%), el aumento de impuestos a grandes tenedores (72%) y la congelación del alquiler por dos años (70,6%).
Sin embargo, la brecha se amplía ante las medidas más restrictivas. La expropiación de suelo para vivienda pública genera división (49,9% a favor frente a 43,6% en contra), y la expropiación de viviendas vacías es la única propuesta rechazada mayoritariamente (54,3% en contra y un 40% a favor).
Más allá de las elecciones
La crisis de la vivienda no comenzó con el caso Maricarmen, que ha desembocado en la convocatoria de la huelga general, ni desaparecerá con las elecciones del 29 de noviembre. Pero el calendario electoral ha conseguido situar en el centro del debate político un problema que lleva años gestándose. El mantra de los constructores es muy claro: la planificación de grandes desarrollos urbanísticos no da votos porque estos tardan mucho tiempo en ejecutarse y sus resultados quedan para el siguiente Gobierno.
Una de las claves pasa por reducir los cuellos de botella para acelerar la construcción. Entretanto, la incógnita es si el Gobierno resultante será capaz de adoptar medidas de largo recorrido que permitan corregir el desequilibrio entre la oferta y la demanda o si la vivienda volverá al cajón una vez cerradas las urnas.