

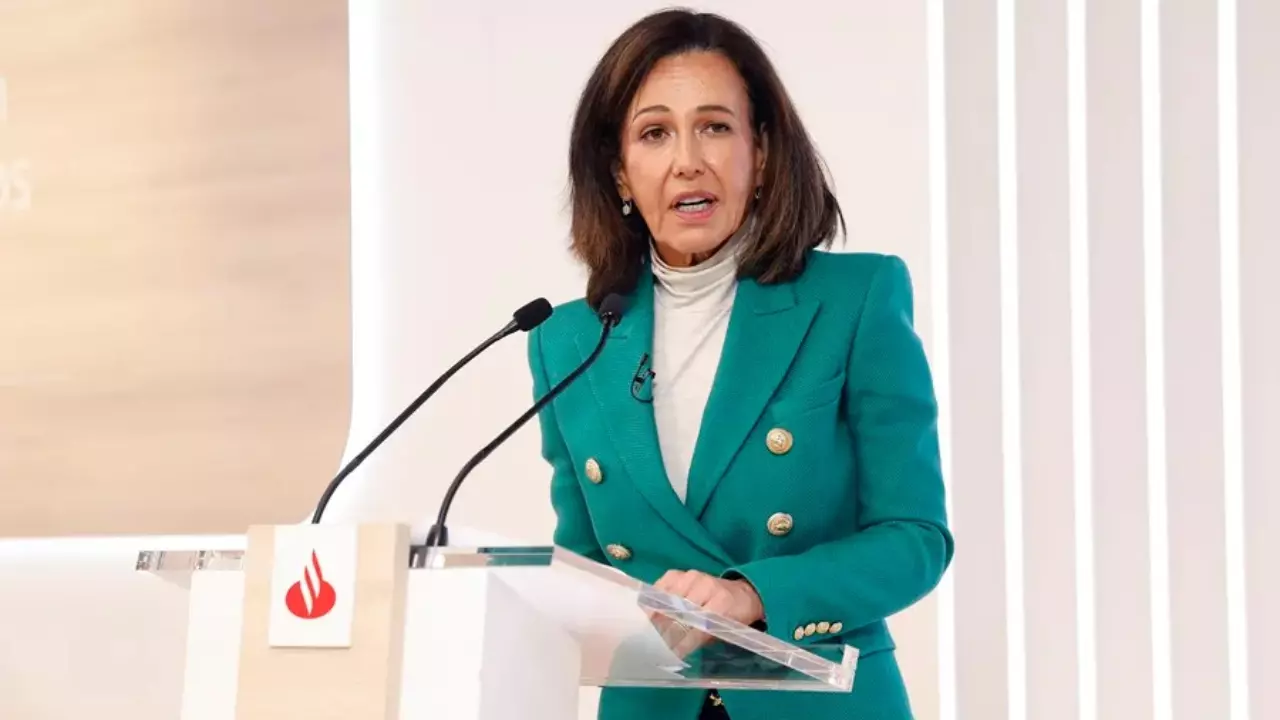


Banco Santander ganó 12.405 millones de euros en los nueve primeros meses de 2026, un 20% más que en el mismo periodo del año anterior. Este resultado incluye el impacto de la venta de su negocio en Polonia, que le reportó una plusvalía neta de 1.895 millones. Este ingreso extraordinario quedó parcialmente compensado por 666 millones en costes relacionados con las operaciones de TSB y Webster. Sin estas partidas, el beneficio ordinario del grupo presidido por Ana Botín alcanzó los 11.176 millones, un 16% más, según informó la entidad a la Comisión Nacional del Mercado de Valores (CNMV).
Las cuentas reflejan también el impacto de las últimas adquisiciones de Santander. En los últimos doce meses, el banco ha sumado 17 millones de clientes, hasta alcanzar los 189 millones. De ellos, ocho millones proceden de TSB, en Reino Unido, y Webster, en Estados Unidos, cuyas compras se completaron en abril y agosto, respectivamente.
“Hemos vuelto a obtener unos resultados muy sólidos en los primeros nueve meses, con un aumento del 25% del beneficio por acción y una dinámica cada vez más positiva en todo el grupo”, valoró Ana Botín.
La presidenta de Santander reiteró su confianza en que la entidad cumplirá los objetivos fijados tanto para este ejercicio como para los próximos tres años.
Los ingresos crecen un 8%
El crecimiento del negocio se trasladó también a los ingresos, que aumentaron un 8%, hasta los 46.807 millones. El margen de intereses, que recoge la diferencia entre lo que el banco cobra por prestar dinero y lo que paga por los depósitos y otras fuentes de financiación, creció un 10%, hasta los 34.614 millones. Por su parte, las comisiones netas avanzaron un 9%, hasta los 10.349 millones.
Los costes totales aumentaron un 2%, hasta los 19.925 millones. Sin embargo, al descontar el impacto de TSB y Webster, se redujeron un 1%. Santander atribuye esta evolución a su programa de transformación, con el que busca reducir gastos y mejorar la productividad. La ratio de eficiencia mejoró en 2,8 puntos porcentuales, hasta el 42,6%.
La actividad comercial también mantuvo una evolución positiva. Tanto el crédito como los recursos de clientes crecieron un 16% en euros constantes, aunque las cifras se moderan al excluir las adquisiciones. En ese caso, el crédito aumentó un 6% y los recursos de clientes, un 8%. En paralelo, las dotaciones por insolvencias aumentaron un 13%, hasta los 10.060 millones, principalmente por la evolución del negocio en Argentina. Pese a ello, la tasa de morosidad se situó en el 2,90%, frente al 2,91% de un año antes.
España lidera los beneficios de Santander

Por mercados, España continúa siendo el país que más aporta al beneficio de Santander. Hasta septiembre, el negocio español ganó 3.695 millones, un 12% más que un año antes. A continuación, se situaron Brasil, con 1.596 millones; Estados Unidos, con 1.514 millones; México, con 1.402 millones; y Reino Unido, con 1.282 millones.
Por líneas de negocio, la banca minorista aportó más de la mitad del beneficio ordinario del grupo, con 6.445 millones, tras crecer un 14,4%. Le siguieron la banca corporativa y de inversión, con 2.433 millones (+15%), y la gestión patrimonial y los seguros, con 1.651 millones (+19%).
Por el contrario, Openbank, división que también incluye la financiación al consumo y de automóviles, registró un beneficio de 1.407 millones. Su evolución estuvo condicionada por las provisiones relacionadas con la financiación de vehículos en Reino Unido y el fin de los incentivos fiscales para los coches eléctricos en Estados Unidos.
Foco en Brasil
Considerando únicamente el resultado del tercer trimestre, Santander obtuvo un beneficio atribuido de 3.432 millones, un 2% menos que un año antes. Esta caída responde al impacto de 416 millones en costes de integración y deterioro de activos relacionados con sus operaciones corporativas. Sin estos extraordinarios, el beneficio ordinario alcanzó los 3.848 millones, un 19% más. Según el análisis de Renta 4, el beneficio trimestral se situó algo más de un 1% por encima de las estimaciones de la firma y del consenso de analistas. Sin embargo, los ingresos quedaron por debajo de lo previsto.
Otro de los puntos de atención es Brasil, donde el coste del riesgo aumentó 11 puntos básicos respecto al trimestre anterior y el beneficio neto cayó un 8% en comparación con el segundo trimestre. La analista Nuria Álvarez advirtió, en una nota tras los resultados, que estos factores podrían pesar en la cotización del banco, aunque Renta 4 mantiene su recomendación de sobreponderar y un precio objetivo de 13,22 euros por acción.
Mantiene sus objetivos para 2026
En términos de solvencia, la ratio de capital CET1, que mide el capital de máxima calidad de una entidad en relación con sus activos ponderados por riesgo, se situó en el 12,7%. La adquisición de Webster tuvo un impacto negativo de 147 puntos básicos sobre este indicador, aunque Santander mantiene su previsión de cerrar el ejercicio entre el 12,8% y el 13%.
El banco mantiene su objetivo de superar los 14.101 millones de beneficio registrados en 2025, así como de aumentar los ingresos y reducir los costes en euros constantes. Estas previsiones excluyen el impacto de las adquisiciones y desinversiones. En este sentido, Santander también ha reiterado sus metas para 2028, cuando aspira a superar los 20.000 millones de beneficio y los 210 millones de clientes, con una rentabilidad sobre el capital tangible superior al 20%.
Mientras tanto, los accionistas recibirán el próximo 2 de noviembre un dividendo de 12,70 céntimos por acción, un 10% más que el equivalente del año anterior. Sumado al programa de recompra de acciones, Santander destinará unos 3.660 millones de euros a remunerar a sus accionistas con cargo a los resultados del primer semestre.