

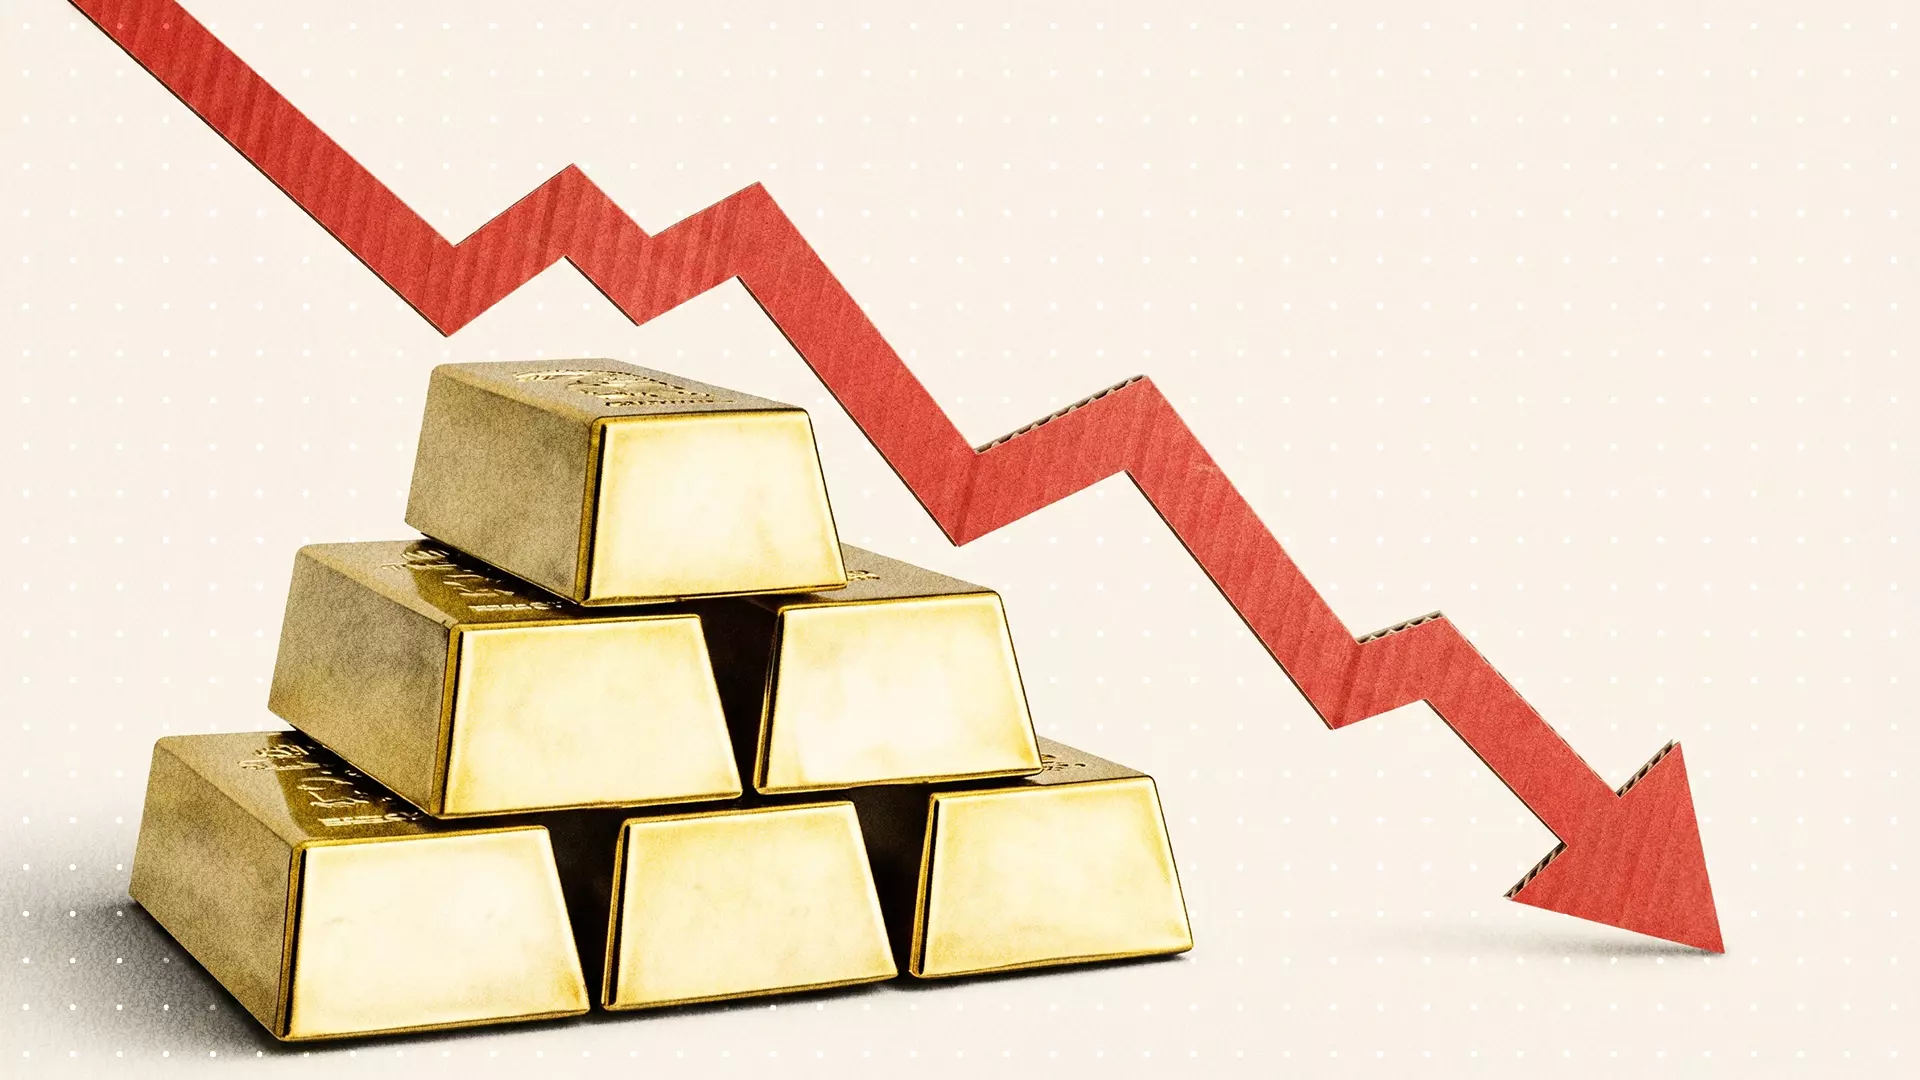


El oro atraviesa una de sus correcciones más importantes de los últimos meses. Después de terminar agosto alrededor de los 4.563 dólares por onza, el metal precioso cotiza a comienzos de noviembre por debajo de los 4.000 dólares. La caída ronda ya el 13% desde entonces y vuelve a plantear una pregunta habitual entre quienes se plantean invertir en oro: ¿puede caer con tanta fuerza un activo considerado tradicionalmente como refugio?
La respuesta está en una combinación de tipos de interés elevados, fortaleza del dólar, ventas de inversores en los mercados de futuros y necesidades de liquidez durante las últimas turbulencias financieras. Lo sorprendente es que la corrección se produce mientras bancos centrales y grandes fondos siguen comprando cantidades enormes de metal, una aparente contradicción que ayuda a comprender por qué invertir en oro no garantiza beneficios ni siquiera durante periodos de incertidumbre.
El oro ha llegado a perder más de un 15% desde sus máximos de agosto
El precio alcanzó el 24 de agosto aproximadamente los 4.664 dólares por onza, según las referencias internacionales. Desde aquel máximo, el retroceso supera el 15%. Si se toma simplemente como referencia el cierre mensual de agosto, la pérdida se sitúa alrededor del 13%. Para quien quiera invertir en oro, el movimiento demuestra que incluso los activos considerados defensivos pueden experimentar fuertes oscilaciones en periodos relativamente cortos.
La corrección resulta todavía más llamativa cuando se compara con los máximos alcanzados a comienzos de 2026. El metal llegó a superar ampliamente los 5.000 dólares y rozó niveles cercanos a los 5.600. Desde esos máximos, el descenso acumulado ronda ya el 30%.
Los tipos altos vuelven a convertirse en el gran enemigo del oro
Uno de los principales motivos está en Estados Unidos. El rendimiento de los bonos del Tesoro a diez años ha alcanzado niveles no vistos en décadas y el dólar ha recuperado fortaleza. Ambos movimientos suelen resultar negativos para quien decide invertir en oro.
El motivo es relativamente sencillo: el oro no paga intereses. Si un bono estadounidense ofrece una elevada rentabilidad simplemente por mantenerlo hasta vencimiento, aumenta el coste de oportunidad de tener dinero colocado en un activo que no genera cupones ni dividendos.
Durante septiembre, el rendimiento del Treasury a diez años aumentó con fuerza y el dólar también se apreció. El oro respondió con una caída mensual del 8,5%, hasta alrededor de 4.176 dólares. Fue el primer gran golpe después del fuerte rally registrado durante agosto.
La evolución del petróleo añade otro elemento. Las tensiones geopolíticas han mantenido elevados los precios energéticos y aumentado el riesgo de inflación en Estados Unidos. Eso refuerza las expectativas de tipos elevados durante más tiempo y vuelve a complicar el escenario para invertir en oro.
El oro también puede caer cuando se hunden otros mercados
La sesión del 30 de octubre ofreció uno de los mejores ejemplos. El oro llegó a perder alrededor del 3,5% en una sola jornada, mientras la plata cayó todavía más. El movimiento coincidió además con importantes retrocesos en algunos segmentos de la Bolsa.
A primera vista parece contradictorio. Si existe miedo en los mercados, el oro debería subir. Pero durante episodios de estrés extremo los inversores pueden necesitar efectivo para cubrir pérdidas, atender llamadas de margen o reducir posiciones rápidamente. En esas circunstancias venden también activos que conservan valor.
Por eso, quien quiera invertir en oro debe tener presente una diferencia esencial: definirlo como activo refugio no significa que su cotización suba automáticamente cada vez que cae la Bolsa. A corto plazo puede sufrir ventas muy importantes precisamente porque es un activo líquido que puede convertirse rápidamente en efectivo.
Los bancos centrales siguen comprando cantidades récord
La gran paradoja aparece cuando se observa quién está comprando. Los bancos centrales adquirieron unas 321 toneladas de oro durante el tercer trimestre de 2026, un 42% más que un año antes y el volumen trimestral más elevado desde finales de 2024.
Entre enero y septiembre las compras acumuladas alcanzaron unas 675 toneladas. China y Polonia figuran entre los compradores declarados más importantes. La búsqueda de diversificación de reservas y protección frente a riesgos financieros y geopolíticos continúa sosteniendo esta demanda estructural.
Los bancos centrales, por tanto, siguen considerando que invertir en oro tiene sentido dentro de una cartera de reservas a largo plazo incluso mientras su precio cae. Su horizonte temporal, sin embargo, es radicalmente distinto al de un pequeño ahorrador que puede necesitar recuperar su dinero dentro de unos meses.
Los grandes fondos compran mientras el pequeño inversor frena
También se ha producido una fuerte entrada de dinero institucional mediante ETF respaldados por oro. Estos productos recibieron aproximadamente 31.000 millones de dólares durante el tercer trimestre y elevaron sus tenencias hasta un récord cercano a 4.256 toneladas.
Solo durante septiembre, pese a la fuerte caída del precio, entraron alrededor de 10.000 millones de dólares. Al mismo tiempo, las posiciones especulativas en los mercados de futuros descendieron con fuerza. Diferentes tipos de inversores estaban actuando, por tanto, en direcciones opuestas.
El comportamiento del pequeño ahorrador ha sido diferente. La demanda mundial de lingotes y monedas cayó un 19% interanual durante el tercer trimestre, hasta unas 268 toneladas, su nivel más bajo en cuatro años. Las dudas sobre hacia dónde puede dirigirse el precio están llevando a muchos particulares a adoptar una posición más prudente antes de invertir en oro.
El oro físico también tiene costes que no aparecen en la cotización
Para un inversor español existe además otra variable: el oro internacional se negocia fundamentalmente en dólares. La rentabilidad final en euros dependerá también del comportamiento del tipo de cambio entre ambas monedas.
Comprar oro físico introduce además costes adicionales. Existe normalmente una diferencia entre el precio al que se compra y al que posteriormente puede venderse, además de posibles gastos de custodia o seguridad. Un ETF o producto financiero ofrece otra estructura de costes y riesgos diferentes.
Por eso, la caída de alrededor del 13% desde agosto no equivale necesariamente a la pérdida exacta de cualquier persona que decidiera invertir en oro durante ese periodo.
Un refugio que también puede perder mucho dinero
El oro mantiene características que explican su presencia histórica en las reservas de bancos centrales y en determinadas carteras: es escaso, líquido, no depende directamente de la solvencia de una empresa y puede actuar como elemento de diversificación frente a determinados riesgos.
Pero la caída de los últimos meses recuerda también sus limitaciones. Un activo refugio no es un activo sin riesgo. Desde agosto, el oro ha perdido más de un 10% pese a las fuertes compras de bancos centrales y ETF, mientras los elevados tipos estadounidenses y la fortaleza del dólar han pesado sobre su cotización.
Para quien esté pensando en invertir en oro, el movimiento deja una enseñanza especialmente clara: no basta con comprar porque exista incertidumbre económica. El precio puede subir con fuerza, pero también corregir durante meses incluso cuando las grandes instituciones siguen acumulando metal. El oro puede servir para diversificar una cartera; convertirlo en sinónimo de seguridad absoluta es una historia muy distinta.