


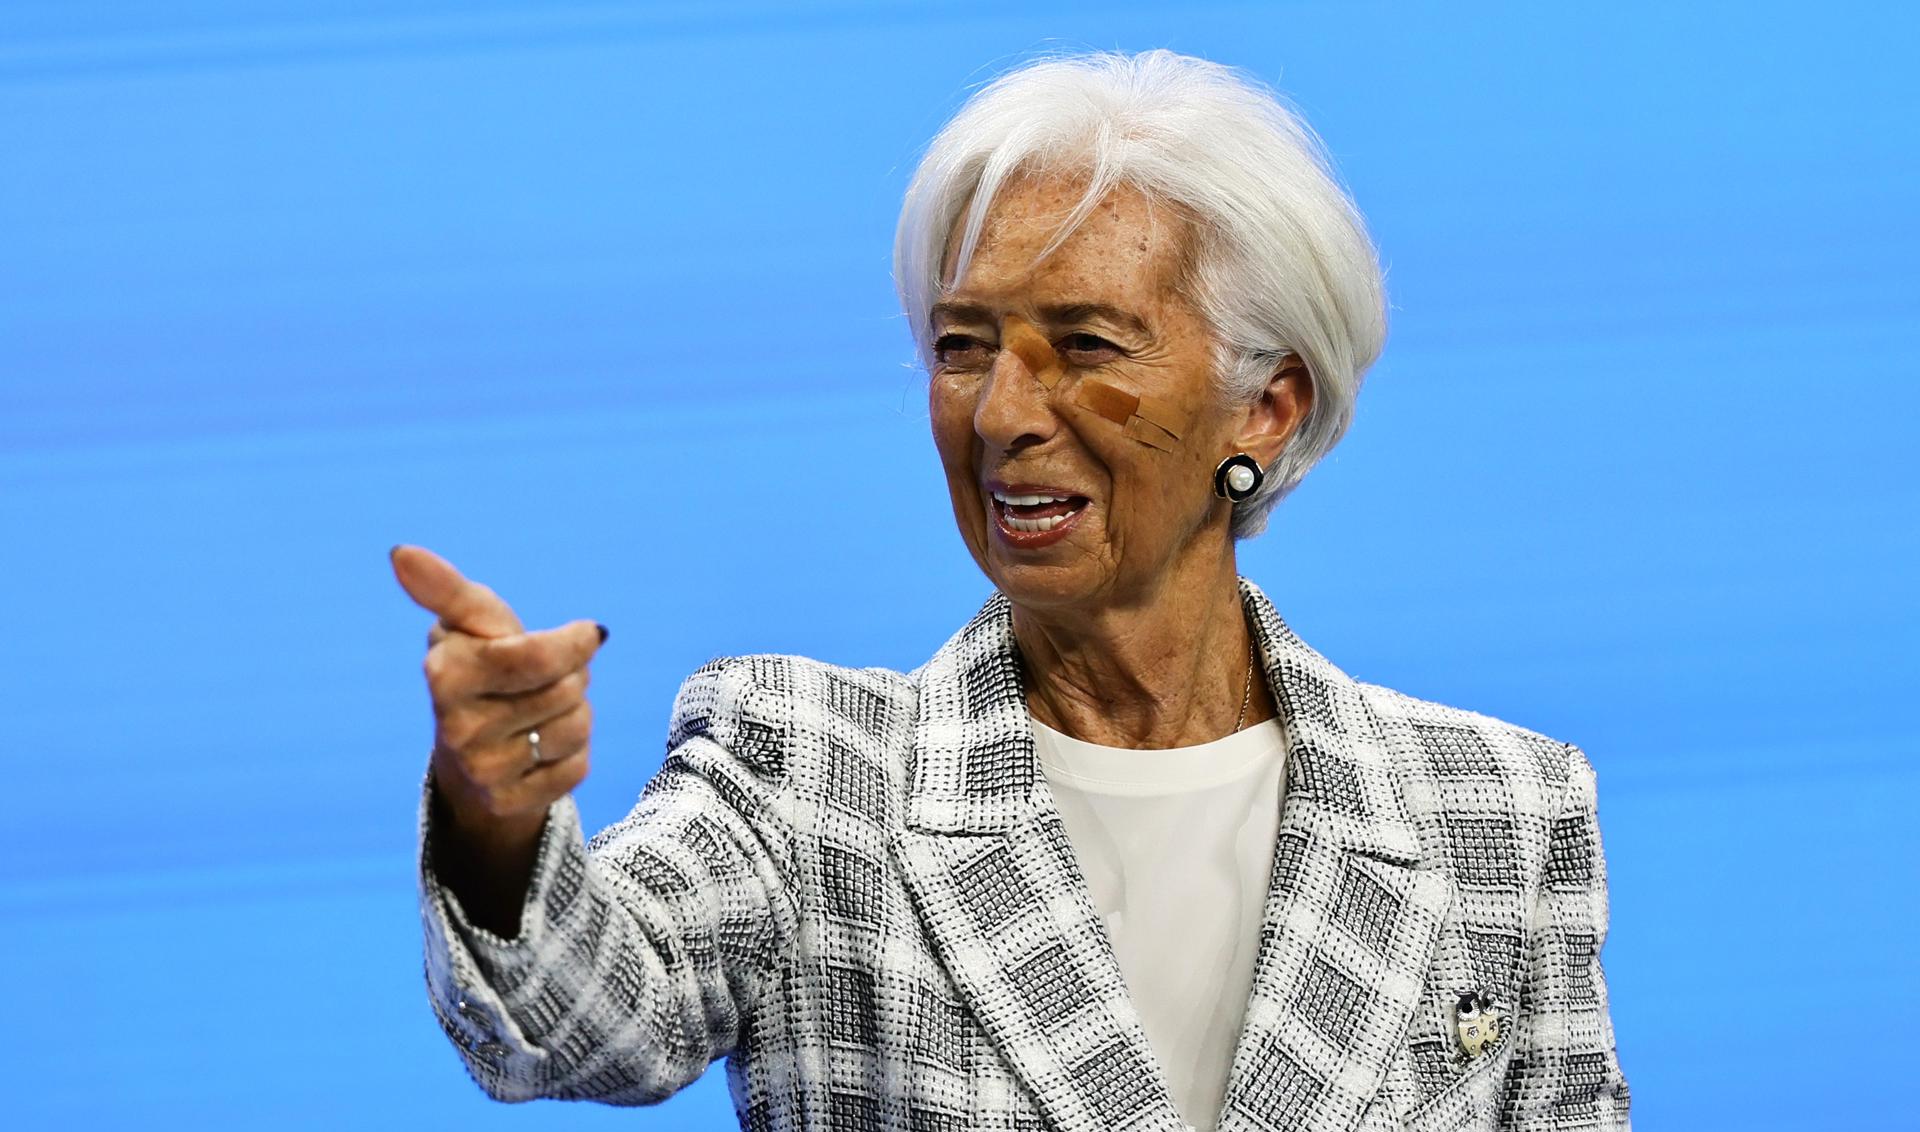
Christine Lagarde llegó a la presidencia del Banco Central Europeo el 1 de noviembre de 2019 sin imaginar que, apenas unos meses después, tendría que enfrentarse a un reto sin precedentes como fue la pandemia. Siete años más tarde, la francesa prepara su salida de Fráncfort tras haber dirigido la política monetaria europea durante uno de los periodos más convulsos de la historia reciente de la eurozona.
Su mandato, que debía concluir el 31 de octubre de 2027, terminará antes de tiempo, el próximo 7 de febrero. La decisión, anunciada este jueves, coincide con una nueva reunión del Banco Central Europeo, en la que la institución ha decidido mantener los tipos de interés sin cambios. La salida de Lagarde abre la carrera por su sucesión y obliga a los gobiernos europeos a buscar un nuevo responsable de la política monetaria. La inflación, las tensiones geopolíticas, el encarecimiento de la financiación y la crisis de deuda francesa serán los principales desafíos que heredará su sucesor.
La trayectoria de Lagarde al frente del BCE ha estado marcada por una sucesión de crisis que han obligado a la institución a cambiar radicalmente su política monetaria. El primer gran desafío llegó en 2020, con la irrupción de la pandemia. El BCE respondió poniendo en marcha un programa extraordinario de compras de deuda, conocido como PEPP, para evitar que el desplome de la actividad económica desencadenara una crisis financiera y garantizar que los países de la eurozona pudieran seguir financiándose.
Otro giro importante de guion llegó con la escalada de la inflación tras la invasión rusa de Ucrania. El encarecimiento de la energía y de los alimentos disparó los precios hasta niveles desconocidos desde la creación del euro. En octubre de 2022, la inflación de la eurozona alcanzó el 10,6%, muy lejos del objetivo del 2% que tiene encomendado el BCE. La institución reaccionó con un endurecimiento monetario sin precedentes. Entre julio de 2022 y septiembre de 2023 elevó los tipos hasta el 4%, su máximo histórico hasta entonces. El cambio tuvo consecuencias directas para millones de familias y empresas europeas. Las hipotecas variables se encarecieron, aumentaron los costes de financiación y el crédito se volvió más caro.
Tras conseguir moderar las presiones inflacionistas, el BCE inició en junio de 2024 un ciclo de recortes de tipos. Sin embargo, la estabilidad ha durado poco. Este 2026, las nuevas tensiones energéticas por el conflicto en Oriente Próximo han obligado a la institución a volver a endurecer su política monetaria, con dos subidas de tipos. En su reunión de este jueves, el BCE ha optado por mantenerlos sin cambios, aunque todavía queda una última reunión en diciembre antes de que finalice el año.
Uno de los desafíos más delicados para el próximo presidente del BCE será la situación financiera de Francia, la segunda mayor economía de la eurozona. El elevado endeudamiento público y la inestabilidad política han incrementado la desconfianza de los inversores y encarecido la financiación del Estado francés. El pasado 22 de octubre, la prima de riesgo francesa llegó a alcanzar los 178 puntos básicos frente al bono alemán, su nivel más elevado desde noviembre de 2011.
La situación plantea un problema especialmente complejo para el BCE. Por un lado, debe mantener los tipos de interés en niveles compatibles con el control de la inflación. Por otro, un endurecimiento excesivo de las condiciones financieras podría agravar las dificultades de los países más endeudados. El próximo presidente tendrá que gestionar ese delicado equilibrio sin comprometer la independencia del banco central.
Por otra parte, la lucha contra la inflación seguirá siendo la prioridad del BCE. En el mes de septiembre, la inflación interanual de la eurozona se situó en el 3,8%, casi el doble del objetivo del 2%. Las tensiones en Oriente Próximo y el encarecimiento de la energía han vuelto a introducir incertidumbre sobre la evolución de los precios. El problema es que la eurozona afronta estas presiones en un contexto de crecimiento débil y mayores costes de financiación. El sucesor de Lagarde tendrá que decidir hasta dónde endurecer la política monetaria para evitar que la inflación se consolide, sin provocar un deterioro mayor de la actividad económica.
A estos retos se suman la fragmentación financiera entre los países del euro, la necesidad de preservar la credibilidad del BCE y el avance del proyecto del euro digital, una de las iniciativas estratégicas impulsadas durante la presidencia de Lagarde.
Pablo Hernández de Cos, en la carrera
La salida anticipada de Lagarde abre una carrera sucesoria en la que España aspira a desempeñar un papel protagonista. Entre los nombres que suenan figuran dos españoles. El exgobernador del Banco de España Pablo Hernández de Cos, actualmente director general del Banco de Pagos Internacionales (BPI), es uno de los principales favoritos. Su experiencia en política monetaria, su paso por el Consejo de Gobierno del BCE y su actual responsabilidad al frente del organismo con sede en Basilea respaldan su candidatura.
Una encuesta de Bloomberg entre economistas, publicada este mismo mes, situaba a Hernández de Cos a la cabeza de las preferencias de los consultados, por delante del neerlandés Klaas Knot, antiguo presidente del banco central de Países Bajos. Knot también aparece entre los candidatos destacados junto con otros nombres, como el presidente del Bundesbank, Joachim Nagel, y la presidenta del Banco Europeo de Inversiones, la española Nadia Calviño. La elección dependerá de las negociaciones entre los gobiernos europeos, que deberán buscar un equilibrio entre los perfiles técnicos de los aspirantes y los intereses de los distintos países.
¿Dónde irá Christine Lagarde?
Hay muchas especulaciones sobre el futuro de Lagarde. Uno de los destinos que más fuerza cobra es la presidencia del Foro Económico Mundial, la organización internacional que celebra cada año su conocida reunión de Davos. Antes de llegar al BCE, Lagarde fue directora gerente del Fondo Monetario Internacional entre 2011 y 2019 y ministra de Economía de Francia. Su salida pondrá fin a una etapa de siete años en la que el Banco Central Europeo ha tenido que responder a crisis sanitarias, financieras, energéticas y geopolíticas.
La institución que heredará su sucesor se enfrenta ahora a una nueva prueba: controlar una inflación que vuelve a repuntar, preservar la estabilidad financiera y gestionar las tensiones de deuda de algunas de las principales economías de la eurozona.